1.4 对手盘:共识、预期与预期差
1.4 对手盘:共识、预期与预期差
本节摘要:本节是第 1 章的收口,也是判断单元流向第 3 章的接口——预期差是赔率的来源。核心内容:价格是共识的结算价,你的收益不来自"判断对了",来自"判断对且共识错";本节交付预期差三问清单与三层结构图,并把"谁在卖、为何错"写成判断卡的背景栏。本章数据与依据小结附于节末。
一、你下单的那一刻,对面坐着谁
每一笔买入都有一笔对称的卖出。你按十五块买虚拟标的辛时,有人按十五块卖给了你——可能是需要现金的被动卖家,可能是做了相反判断的主动卖家,也可能是比你早两年买入、如今兑现的持有者。笼统地说,那是一群人,他们的加权意见凝结成了成交价。
这件事的推论比它听起来严厉:价格不是价值的地板或天花板,是当下所有人意见的平均线。当你说"这家公司值二十块"而市场标价十五块,你并不是发现了摆在明面上的钱,你在宣称:此刻卖出的所有人集体算错了五块。这笔钱若真存在,它是预期差——你的判断与市场共识之间的差。
预期差因此是判断的"对手盘属性"。没有对手盘意识的判断是独白;带着对手盘意识的判断是一场对弈:你必须能说出对面为什么错、错在哪个证据、这个错何时会被纠正。说不出来,你大概率不是发现了错误定价,而是没读懂定价——市场在很多时点比你更了解你自以为的发现,市场微观结构的基本常识见《全球股票市场金融体系 · 十大学习模块》相关章节,此处只取其结论:看似免费的钱,多数有你看不见的价格。
二、三层结构:事实、预期、价格
把预期差讲清楚,最好的办法是把信息分层(第 2 章的系统版本在 2.2 节,这里先用简化版)。
第一层是事实层:已经发生、可被核验的事——财报数字、订单公告、产能投产。事实层对所有人开放,差别只在阅读质量。
第二层是预期层:市场相信接下来会发生什么。它藏在卖方一致预期的口径里、藏在股价相对历史的溢价里、藏在管理层指引的语气里。预期层不完全公开,需要从价格与研报的语言里反推。
第三层是价格层:前两层结算后的成交价。关键在于,价格结的不是事实的账,是预期的账——利好落地股价下跌,不是因为事实错了,是因为事实没有跑赢预期;利空出现股价反涨,同理。所谓"超预期"与"不及预期",锚都在预期层,不在事实层。
图 1-4 · 预期差三层结构:你的判断插在哪两层之间
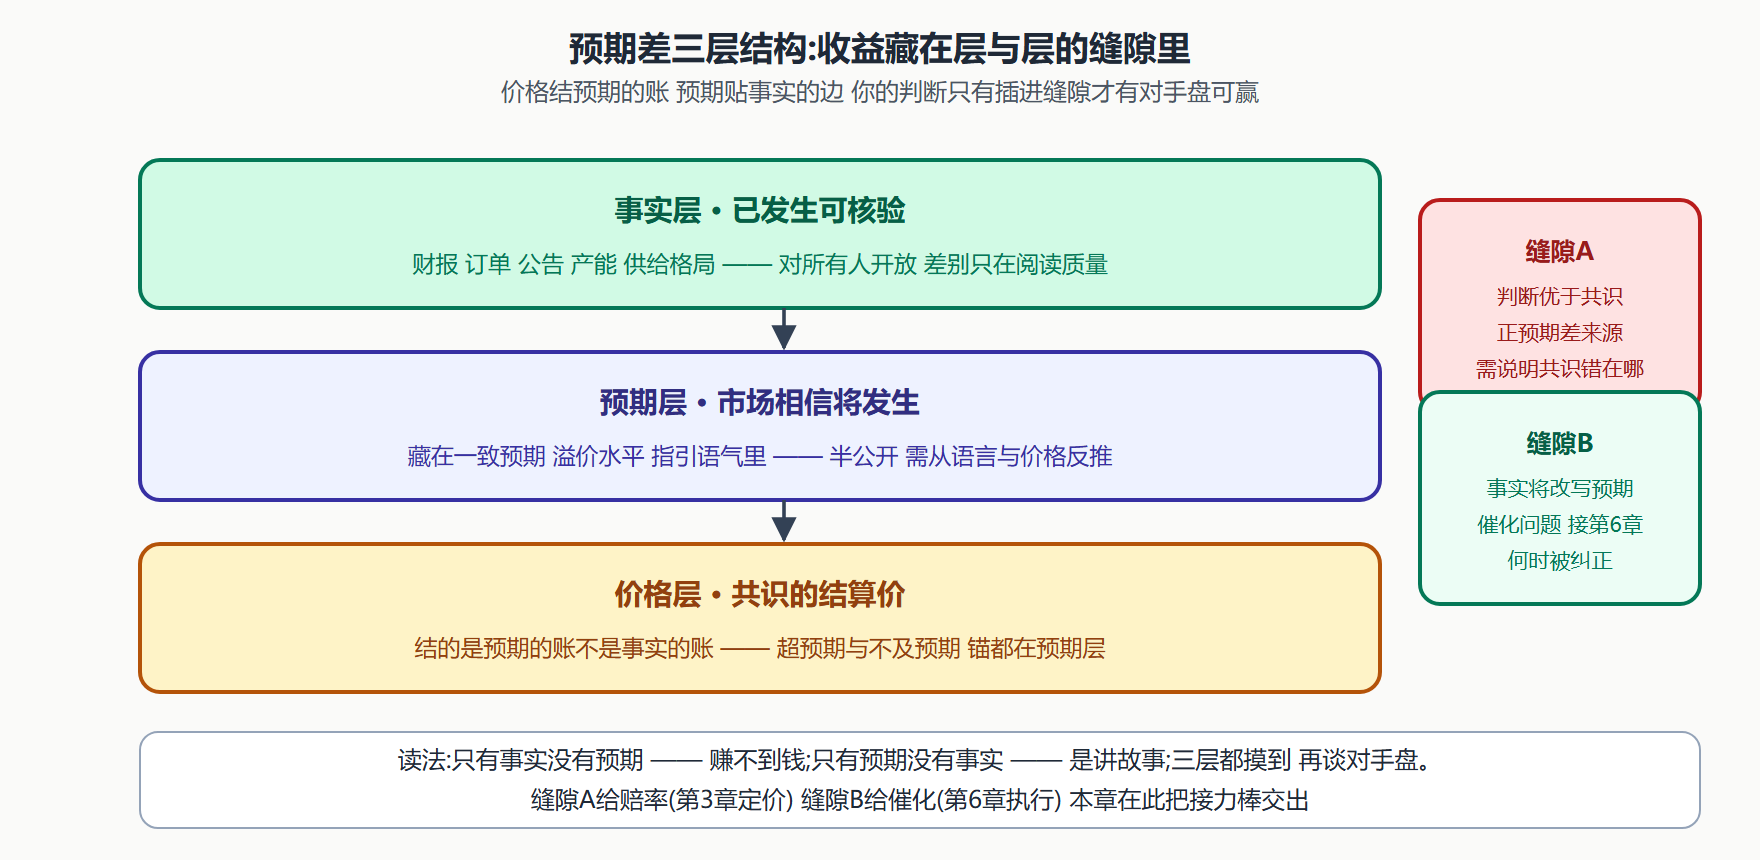
两条缝隙对应两种赚钱方式。缝隙 A 是认知差:你的判断优于共识——你看到了别人没看到或看错的证据,钱来自认知优势,稀缺且需要辩护。缝隙 B 是时间差:事实已经在改写预期的路上,你只是比别人早站位——钱来自耐心与跟踪,没那么耀眼,但更可复制。多数健康的判断两条都占一点;只占缝隙 B 的判断,对研究深度要求最低,对纪律要求最高(拿住不动比反复研究难,这活儿归第 6 章持有规则与第 9 章纪律)。
三、预期差三问:写给判断卡的背景栏
把对手盘思维变成可执行格式,是三问清单。每次写下判断,背景栏必须回答:
─────────────────────────────────────── 预期差三问清单(判断卡背景栏专用) ─────────────────────────────────────── 问一 当前的价格里装着什么预期? 写法:从一致预期口径 股价相对行业 的溢价 管理层指引语气三处反推 一句话 例:"价格按产能延期定价" 问二 我的判断与该预期差在哪里? 写法:指明分歧的具体变量与方向 例:"我判断订单落地时点早于共识" 问三 对面为什么错 我为什么对? 写法:共识的错误要有出处——忽视 了哪个数据 高估了哪个阻力 或 被近期的下跌吓退;我的优势要有 来源——跟踪更细 逻辑更长 或 仓位结构迫使对面非理性卖出 ─────────────────────────────────────── 判读:问三答不出具体机制的 判断 停留在"我有感觉"层级 按试探档处理 不进组合。 ───────────────────────────────────────
第三问是淬火的一问。答"市场是错的因为我算得更细"不算机制,是自我表扬;机制要具体到可证伪——例如"对面的主要卖家是被动资金,其卖出由规则触发而非判断,价格因此阶段性脱离基本面"。被动资金的机械行为造成的价格偏离,是预期差研究里被反复讨论的来源之一,属于结构性机会的常见形态。[行业共识] 能把对手的错误讲到机制层的判断,赔率的可信度整体高一档——这正是第 3.4 节把"预期差机制"写进赔率刻度卡的原因。
⚠️ 常见坑:把"冷门"当预期差。没人讨论的股票多数只是没有讨论价值;预期差的标志不是关注度低,是定价依据里存在可指认的错误。冷门与错价是两件事,前者常常只是流动性差。
💡 关键直觉:买之前先替对面写辩护词。你能把卖出者的理由写得连他们都点头,再回头看自己的判断还剩多少——剩下的部分,才是你的预期差。
四、预期差的日常跟踪:三个登记动作
三问清单写进背景栏只是起点,预期差是活物——共识在动,你的判断也在动,差额需要持续跟踪。三个登记动作,成本极低:
**动作一,共识侧的月度快照。**每月固定一天,把三问里第一问的答案重新写一遍:现在的价格里装着什么预期。快照不修改,只追加——三个月的快照并排,共识的漂移方向自己会说话。价格横盘但预期快照逐月变乐观,是危险的组合:共识在原地加杠杆,兑现的要求水涨船高。
**动作二,分歧变量的台账化。**第二问指明的分歧变量(你与共识不同的那个具体变量),登记进一张小表:本期读数、共识读数、下一验证点。这张表是预期差的"心跳监护"——分歧变量向共识靠拢,预期差在收敛,即使价格未动,你的赔率也在变差;分歧变量向你的方向靠拢,预期差在兑现,第 6 章的持有规则引用的正是这张表的读数。
**动作三,对手盘的换位季度演练。**每季度一次,完整地替对面写一次辩护词:如果我是当前的主要卖方,我为什么卖?写出三条理由,再逐条评估它们的变化。对手盘的理由消失之日,常常是趋势延续之时;对手盘的理由加强而你仍然看多,要么你是先知,要么你是钉子——用 2.4 的反论据区给自己一次正式裁决。
三个动作共用一个底层逻辑:预期差不是买完就完的入场券,是持有期内每天在被市场重新定价的活仓位。跟踪它,你才知道自己的判断在"变得更对"还是"正在被兑现殆尽"——后者同样重要,预期差兑现完的持仓,无论多好看,赔率档都已落入"平",3.4 与第 6 章的规则会接管它。
三类对手盘的速写
把"对面"拆开看,常见的三类卖方各有各的语法。被动卖方:指数调仓、规则触发、赎回压力——他们卖不是因为看空,卖出本身不含信息,但制造的偏离含信息,这是 1.4 正文里那类最肥的预期差来源。比你知道得多的卖方:产业资本、内部人、上下游——他们卖的常见理由是你看不到的,遇到这类对手,默认自己信息劣势,降档处理,除非你能具体说出他们错在哪。和你一样认真的卖方:真正的对立判断——这类对手最值得尊重,他们的存在意味着这个位置有真正的分歧,你的预期差三问必须写得格外扎实。给对手盘分类,本质是给"我为什么对"这个问题找到对手的形状——笼统地相信自己聪明,是所有亏损叙事的第一页。
本章数据与依据小结(第 1 章)
| 数据或结论 | 档位 | 口径与说明 |
|---|---|---|
| 未经训练者普遍过度自信 | [行业共识] | 判断与决策科学长期 replicated 结论,跨专业群体成立 |
| 价格结预期的账、超预期锚在预期层 | [行业共识] | 事件研究与市场微观结构的标准结论,定性表述 |
| 被动资金机械行为造成阶段性价格偏离 | [行业共识] | 指数增减仓与规则化卖出引发,方向性共识,幅度因市而异 |
| 判断五要素、三柱分立 | [本文判断] | 本书框架定义,非外部数据 |
| 五档置信度与校准尺 | [本文判断] | 全书统一口径,档位命中率需读者用第 8 章台账自行回测 |
| 期望值算例(虚拟标的庚等) | [本文判断] | 全部虚拟单位教学算例,不指向真实证券,不构成投资建议 |
预期差的半衰期
预期差不是一次登记、终身有效的标签——共识在动,预期差在衰减。加速其衰减的有三件事:财报季(预期层整体重写)、行业催化(定价依据更换)、以及单纯的舆论发酵(你三个月前发现的差异,如今已是群里的段子)。给背景栏立一条寿命规则:预期差的登记以财报季为天然保质期,每个财报季结束,背景栏三问重答一遍;行业出现重大催化事件时立即重答。重答时旧答案不删,标注日期与新答案并排——并排的旧新两栏,就是你的预期差"衰减曲线",它比单点快照信息量大得多:差异持续加深的是真预期差,差异收窄中的是别人也在赶路的共识追平。吃着过期预期差还自信满满的判断,是台账里"预期差幻觉"类错误的标准供体。[本文判断]
本节要点回顾
- 价格是共识的结算价:宣称便宜,等于宣称卖方集体算错——预期差必须能被辩护;
- 三层结构:事实、预期、价格:价格结预期的账,收益藏在层与层的缝隙里;
- 两条缝隙:认知差与时间差:前者赚研究深度,后者赚纪律耐心,健康判断常兼有一点;
- 三问清单写进背景栏:装着什么预期、差在哪、对面为何错——第三问答不出机制,判断降档;
- 本章交接:判断单元五要素、双刻度(期望值、置信度)、对手盘背景已齐,流向第 2 章的供料线。
快问快答
问:预期差和赔率是什么关系?
答:预期差是赔率的来源与辩护词。第 3.4 节会把两者接成流水线:估值区间给出赔率的数字,预期差三问给出这个数字可信的理由——只有数字没有机制的赔率,刻度表上要打折扣。
问:人人都说要预期差,会不会预期差本身成了共识?
答:会,这正是三问里第三问的价值——当"找预期差"成为口号,多数所谓预期差只剩关注度套利。机制层答得出的预期差永远是少数,这本身就是护城河。
问:第 1 章读完,我手里到底应该多了什么?
答:四样东西,一样都不能少:一句能随时把模糊看法改写成五要素判断的手艺;一套把概率与赔率分开估、相乘排序的算术;一列要靠台账喂养的置信档位;一张写满对手盘理由的背景栏。它们共同构成"判断单元"——从下一章起,全书所有机器都围着这个单元转:第 2 章给它装证据,第 3 章给它钉价格,第 5 章给它配预算,第 8 章给它对账。单元不合格,后面全是返工;单元合格,你已经完成了大多数投资者从未完成的一步——让自己的看法,第一次有了可以被管理的形状。