1.4 金融体系的核心功能
1.4 金融体系的核心功能
本节摘要:金融体系是实体经济运行的"血液循环系统",其核心功能是将资金从储蓄者(有闲钱的人)转移到借款者(需要钱的人)手中,同时在转移过程中实现风险的重新分配和资源的优化配置。本节从金融体系的六大核心功能出发,结合资金流动的两种基本渠道(直接融资和间接融资),帮你建立对金融体系运作机制的完整认知。
学习目标
阅读完本节,你应当能够:
- 列举金融体系的六大核心功能并用实例说明
- 区分直接融资和间接融资,说明各自的特征和适用场景
- 描述金融市场(货币市场、资本市场、外汇市场、衍生品市场)的基本特征
- 解释金融机构在解决信息不对称问题中的关键角色
金融体系在干什么
想象一个没有金融体系的经济体。张三有一笔积蓄想赚利息,李四开了一家工厂想借钱扩大生产。没有银行、没有债券市场、没有股票交易所——张三和李四只能靠私人关系对接。效率极其低下,张三可能找不到靠谱的借款人,李四可能找不到愿意出借的人,即使对接上了,利息怎么定、到期不还怎么办,都没有规则可循。
金融体系就是解决这个问题的。它提供一套制度、机构和市场,让资金的供需双方能够高效、安全地完成对接。它的功能远不止"撮合借贷"这么简单——我们可以把它归纳为六大核心功能:
金融体系的六大功能
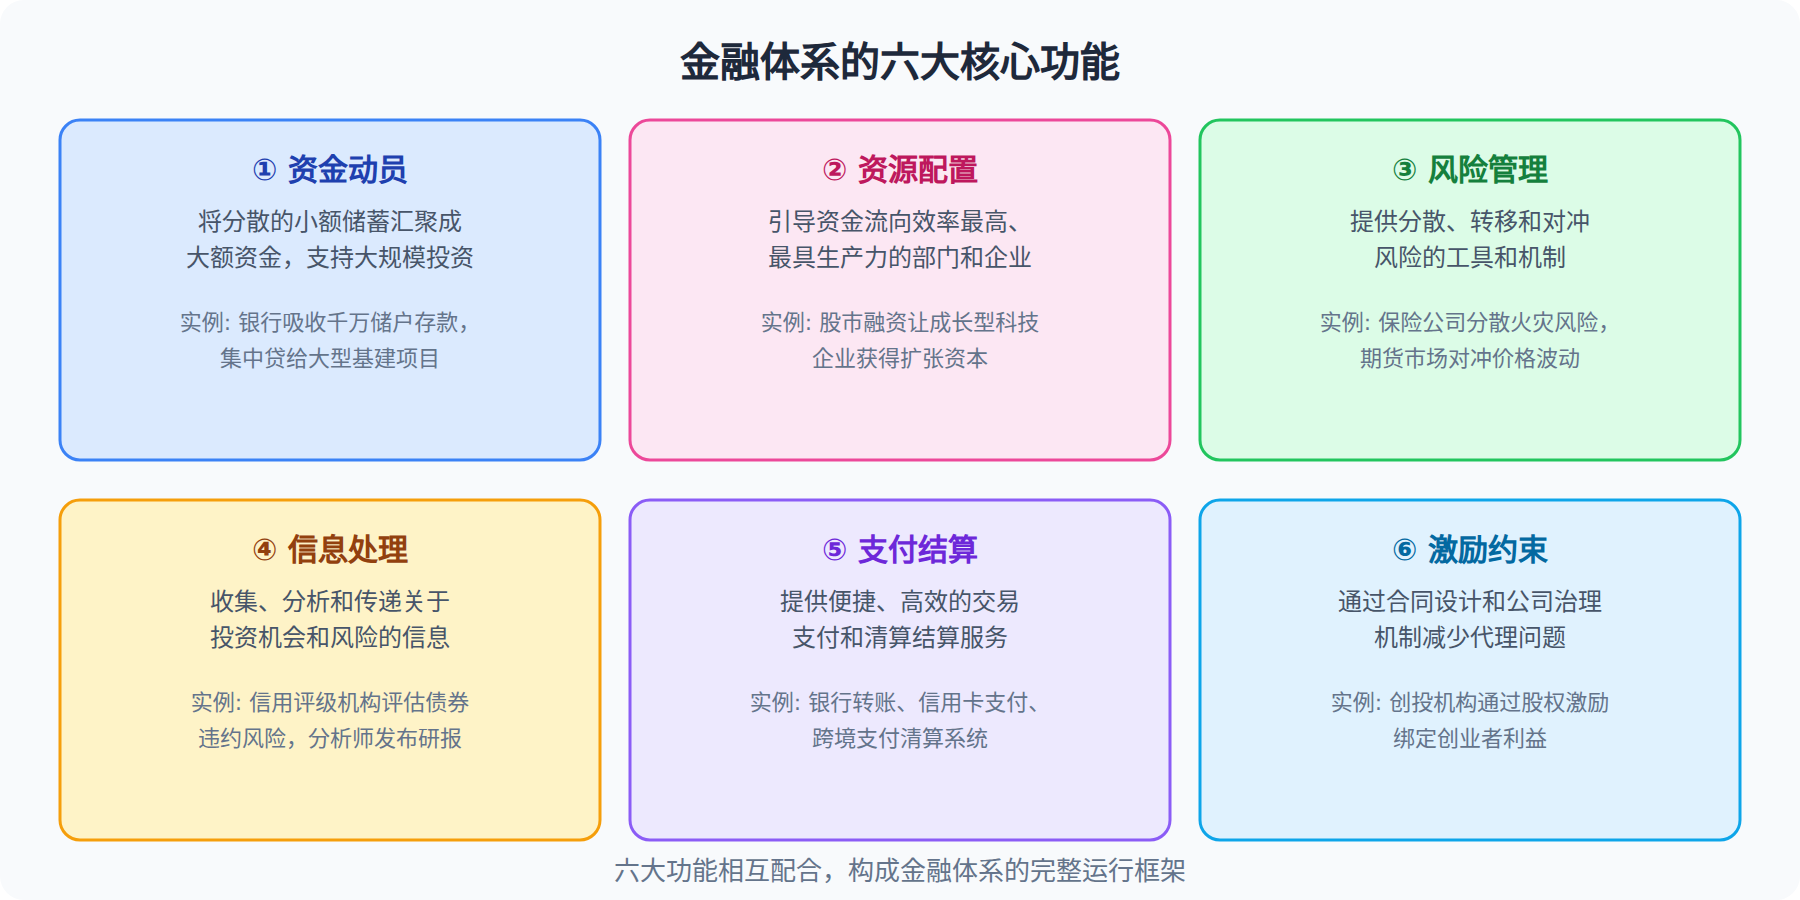
这六大功能并非彼此孤立。比如"风险管理"功能依赖"信息处理"功能——你无法管理你无法度量的风险。"资源配置"功能的效率又取决于"信息处理"和"激励约束"功能的完善程度。一个运转良好的金融体系,需要六大功能协同发挥作用。
资金流动的两种渠道
资金从储蓄者到借款者的流动,有两条基本路径:
**间接融资(Indirect Finance)**通过金融中介实现。储蓄者把钱存入银行,银行再把钱贷给借款者。储蓄者和借款者之间不直接见面,银行充当中间人。间接融资的特点是标准化——存款利率和贷款利率由银行决定,储蓄者无需自己去评估借款者的信用——银行替你做了这个事。
**直接融资(Direct Finance)**通过金融市场实现。借款者直接向投资者发行证券(股票或债券),投资者自行决定是否购买。直接融资的特点是灵活性和高风险并存——投资者需要自己做信用评估和风险判断,但也可能获得更高的收益。
| 特征 | 间接融资 | 直接融资 |
|---|---|---|
| 资金路径 | 储蓄者→中介→借款者 | 储蓄者→借款者 |
| 代表形式 | 银行贷款、信托 | 股票、债券 |
| 信息处理 | 中介承担 | 投资者自行承担 |
| 风险特征 | 相对较低,标准化 | 较高,取决于具体资产 |
| 适用场景 | 小额分散储蓄者 | 机构投资者、大额融资 |
在大多数经济体中,间接融资(银行主导)和直接融资(市场主导)并存。德国、日本、中国的金融体系偏银行主导型,美国、英国的金融体系偏市场主导型。哪种更好?没有标准答案——银行主导型体系在信息不对称严重时可能更稳定,市场主导型体系在资源配置效率上可能更优,但前提是有完善的监管和信息披露制度。
信息不对称:金融体系的核心挑战
为什么我们需要银行?为什么不直接让储蓄者和借款者对接?
核心原因是信息不对称。借款者比贷款者更了解自己的真实状况——项目的真实前景、自己的还款能力、有没有隐瞒负债。这种信息不对称会导致两个经典问题:
逆向选择发生在交易之前。如果贷款利率定得太高,只有那些风险最高的借款者才愿意来借钱(因为他们知道自己违约概率高),低风险借款者觉得利率太高就不来了。结果是银行吸引到一堆高风险客户,最终亏钱。
道德风险发生在交易之后。钱一旦借出去了,借款者可能拿去做高风险的事情——反正亏的是银行的钱。银行很难监控借款者的每一笔支出。
银行等金融中介之所以存在,很大程度上就是为了解决信息不对称。银行有专业的信贷审批团队、有历史的客户数据、有对抵押品的控制权,能够在一定程度上缓解逆向选择和道德风险问题。这就是"金融中介理论"的核心——金融机构的价值不在于简单搬运资金,而在于解决了信息问题。
金融体系的稳定性
金融体系还有一个容易被忽视但极其重要的功能:提供稳定性。2008年全球金融危机的惨痛教训告诉我们,金融体系的崩溃会引发实体经济的深度衰退——信贷冻结、企业倒闭、失业飙升。
金融监管的存在就是为了维护这种稳定性。它通过资本充足率要求(银行必须有一定比例的自有资本作为缓冲)、信息披露规则(上市公司必须定期公布财务信息)、消费者保护(防止欺诈销售)、系统性风险监控(防止"大而不倒"的机构拖垮整个体系)等手段,试图在创新和稳定之间找到平衡。
⚠️ 监管的艺术在于:管得太死会扼杀金融创新和市场活力,管得太松又会埋下系统性风险的种子。2008年之前过度放松的金融监管和之后过度收紧的监管政策,都是从一个极端走向另一个极端的例证。
本节速览
- 六大功能:资金动员、资源配置、风险管理、信息处理、支付结算、激励约束,构成金融体系的完整功能框架
- 两种融资渠道:间接融资通过金融中介,直接融资通过金融市场;各有优势和适用场景
- 信息不对称是金融体系面临的核心挑战,逆向选择和道德风险是两大经典问题
- 金融中介的价值:不仅是资金搬运工,更是信息问题的解决者
- 稳定性是金融体系的隐性要求,监管是维护稳定的主要手段
从下一章开始,我们将深入金融市场的具体运作,看看不同类型的市场各自有什么特点和功能。
金融体系的历史演进
金融体系不是一天建成的。了解它的历史,能帮你理解当前体系的特征和局限。
早期的金融活动可以追溯到几千年前的美索不达米亚——当时的神庙就扮演了"银行"的角色:接受谷物和白银的"存款",发放"贷款",记录交易。古罗马时期已经有了相当成熟的银行体系——货币兑换商、贷款人、保险公司都已出现。
中世纪的金融创新主要发生在意大利。威尼斯和热那亚的商人发明了汇票和信用证,大大便利了跨国贸易融资。美第奇家族建立的银行网络横跨整个欧洲,是早期跨国金融的典范。
现代银行体系的诞生与工业革命密切相关。工业革命需要大规模的资金投入,传统的个体借贷方式无法满足需求。英格兰银行(1694年成立)是最早的现代中央银行之一,它垄断了货币发行权,充当"最后贷款人",为整个银行体系提供流动性支持。
20世纪的金融全球化以布雷顿森林体系(1944年)为标志——确立了美元与黄金挂钩、各国货币与美元挂钩的国际货币秩序。1971年美元脱钩黄金后,全球进入浮动汇率时代,外汇市场和跨境资本流动爆炸性增长。信息技术的发展进一步加速了全球化——电子交易系统使得资金可以在几秒钟内从一个大陆转移到另一个大陆。
21世纪的金融科技浪潮正在重塑金融体系的格局。移动支付让数十亿没有银行账户的人获得了金融服务;区块链技术挑战了传统的信任机制和清算体系;AI和大数据使得信用评估和投资决策更加精准。每一次技术变革都在推动金融体系朝着更高效、更普惠的方向发展,同时也带来了新的风险和监管挑战。
金融体系的国际比较
不同国家的金融体系结构差异很大,理解这些差异对于从事国际金融业务的人至关重要。
银行主导型体系(如德国、日本、中国):银行在金融体系中占据主导地位,大部分资金通过银行中介间接融资。企业主要依赖银行贷款获取资金,股票和债券市场的相对规模较小。这种体系的优点是银行与企业的关系稳定,在经济波动时能提供稳定的信贷支持。缺点是资源配置效率可能不如市场直接融资,银行垄断可能抑制创新。
市场主导型体系(如美国、英国):股票和债券市场高度发达,大部分资金通过金融市场直接融资。企业可以通过发行股票和债券直接从投资者那里筹集资金,不一定需要经过银行。这种体系的优点是资源配置效率高——市场信号引导资金流向最有生产力的用途。缺点是在市场低迷时融资可能变得困难,而且市场波动可能更大。
有趣的是,中国的金融体系正在经历从"银行主导"向"银行+市场双轨"的转型。过去20年,中国股市和债市的规模迅速扩大,直接融资的比重不断提高。但这种转型是渐进的——银行仍然是中国金融体系的绝对核心,短期内不太可能变成美国那样的市场主导型体系。
金融体系的经济影响
金融体系的发展水平与经济增长之间存在显著的正相关关系。一个高效运作的金融体系能够促进经济增长,主要渠道包括:
第一,将储蓄转化为投资——金融体系把闲置的资金引导到最有生产力的投资项目中,提高资本配置效率。研究表明,金融发展水平每提高一个标准差,经济增长率平均提高0.5-1个百分点。
第二,促进技术创新——创新需要大量资金投入,且面临高度不确定性。发达的风险投资市场(如美国的硅谷)能够为初创企业提供早期融资,帮助有潜力的创新从实验室走向市场。
第三,分散和管理风险——保险、衍生品等工具帮助企业和个人管理各种风险,鼓励更多的经济活动(如果风险无法管理,很多商业活动根本不会发生)。
但金融体系也可能对经济产生负面影响。过度金融化(如2008年之前的美国)可能导致资源从实体经济流向虚拟经济,引发资产泡沫和金融危机。中国的影子银行体系也曾引发对系统性风险的担忧。所以,金融发展需要"恰到好处"——太少了制约经济增长,太多了可能引发危机。