1.3 风险与收益的度量
1.3 风险与收益的度量
本节摘要:风险和收益是金融学中最核心的权衡关系——投资者承担更高的风险,理应获得更高的预期收益作为补偿。本节教你用数学工具量化"不确定性"和"补偿",从单资产的收益分布和波动率,到多资产组合的风险分散效应,建立起一套严谨的风险收益分析框架。理解这套框架,是后续投资组合理论和CAPM模型的基础。
学习目标
阅读完本节,你应当能够:
- 计算资产的历史收益率(算术平均、几何平均)并理解二者的区别
- 用方差和标准差量化资产收益的波动性
- 计算两只资产之间的协方差和相关系数
- 验证"分散化降低风险"的数学原理,并理解其适用边界
- 用夏普比率评价风险调整后的收益表现
风险收益的因果关系
把100万存银行定期,一年后拿到101.5万,收益率1.5%。把100万投入某只科技股,一年后可能变成130万,也可能变成70万,预期收益率也许有15%,但不确定性很大。你会选哪个?
答案取决于你的风险偏好。但无论你怎么选,有一个铁律:在充分竞争的市场中,承担更高的风险,才能获得更高的预期收益。这不是什么神秘的市场法则,而是一个简单的经济逻辑——如果低风险资产和高风险资产提供同样的预期收益,谁还去买高风险资产?高风险资产的供给者(借款人、发行股票的公司)必须用更高的预期收益来"贿赂"投资者接受不确定性。
问题是:怎么精确衡量"风险"和"收益"?这正是本节要解决的问题。
收益的度量
持有期收益率
最基础的收益率计算是持有期收益率(Holding Period Return, HPR):
HPR = (P1 - P0 + D) / P0
P0是期初价格,P1是期末价格,D是期间收到的股息或利息。这个公式考虑了资本利得和期间收入两部分。
算术平均 vs 几何平均
当你有多期收益率数据时,可以用两种方式计算"平均收益率"。
算术平均是直接把各期收益率加总除以期数。几何平均则是计算复利增长率:
几何平均 = (1+R1) × (1+R2) × ... × (1+Rn) 的 n 次方根 - 1
两者的区别在波动较大时非常明显。假设一只股票两年收益率分别是+50%和-50%。算术平均是0%,但 geometric average 是 -13.4%——因为先涨50%再跌50%,你实际上亏了25%的本金(1×1.5×0.5=0.75),两年平均亏损约13.4%。
💡 关键直觉:几何平均才是投资者真正关心的数字——它反映的是资金的真实增长速度。算术平均只在预测单期期望收益时有意义。
风险溢价
真正有意义的概念不是"绝对收益",而是风险溢价——某种风险资产的超额收益(超过无风险利率的部分)。如果国债收益率是3%,一只股票的预期收益率是8%,那这只股票的风险溢价就是5%。
金融学的大多数理论都是在解释和预测风险溢价,而不是解释和预测绝对收益水平。CAPM模型解释的是"风险溢价和系统性风险成正比",APT模型解释的是"风险溢价由多个风险因子驱动"——它们的因变量都是风险溢价。
风险的量化
方差与标准差
风险,在金融学中通常被定义为"收益的不确定性",用方差或标准差来量化。
方差 = Σ[Ri - E(R)]^2 / n 标准差 = 方差的平方根
方差衡量的是收益率围绕期望值波动的幅度。方差越大,说明收益率的波动越剧烈,投资者面对的不确定性越大。
标准差和方差在数学上等价(一个是另一个的平方根),但标准差的好处是单位与收益率相同(百分比),更直观。一个标准差为20%的股票意味着什么?粗略地说,大约68%的情况下,这只股票的年收益率会在期望值上下20个百分点以内波动。
一个直观的理解
假设有两只股票A和B。A每年的收益率稳定在8%左右,波动很小。B的收益率有时高达30%,有时低至-20%,平均下来也是8%左右。
两只股票的期望收益相同,但B的标准差远大于A。你会选A还是B?大多数人会选A——因为同样的收益,为什么要选更不确定的那个?但如果B的期望收益是15%呢?现在就变成一个真正的权衡了:你愿不愿意为了额外7个百分点的预期收益,接受更大的波动性?
这个权衡就是金融学的核心问题。我们后面的CAPM模型就是用一个简洁的公式来回答"多少额外收益对应多少额外风险"。
风险分散的数学原理
"不要把鸡蛋放在同一个篮子里"是金融学中最广为人知的建议。但它之所以成立,背后有坚实的数学基础。
协方差与相关系数
当你要投资两只以上的资产时,最重要的信息不是各自的标准差,而是它们之间的联动关系——协方差(Covariance)。
协方差 = Σ[(RAi - EA) × (RBi - EB)] / n
协方差为正,说明两只资产的收益倾向于同方向变动(一起涨或一起跌)。协方差为负,说明它们的收益倾向于反向变动(一个涨另一个跌)。协方差为零,说明它们之间没有系统性的联动。
但协方差受单位影响,不方便比较。于是我们用相关系数将其标准化到[-1, 1]区间:
相关系数 = 协方差 / (标准差A × 标准差B)
相关系数为+1表示完全正相关,-1表示完全负相关,0表示无相关。
分散化为什么有效
两只资产组成投资组合的标准差,并不等于各自标准差的加权平均。关键在于那一个交叉项——协方差:
组合方差 = wA^2 × σA^2 + wB^2 × σB^2 + 2 × wA × wB × Cov(A,B)
当相关系数小于1时,组合的标准差会小于各资产标准差的加权平均——这就是分散化的魔力所在。
极端情况:如果两只资产完全负相关(相关系数=-1),你可以找到一组权重使得组合的标准差等于零——完美对冲。当然,在现实中几乎不可能找到完全负相关的资产。
更现实的场景:大部分股票之间的相关系数在0.3到0.7之间。即便如此,分散化依然能显著降低组合风险。10只股票组成的等权重组合,其标准差通常只有单只股票标准差的50%-70%。30只股票的组合,分散化效果已经接近极限——剩下的风险无法通过增加股票数量来消除。
系统性风险与非系统性风险
分散化能消除的风险叫做非系统性风险(也叫特质风险、可分散风险),它来源于个别公司的特定因素——比如CEO突然离职、产品召回、工厂火灾等。
分散化无法消除的风险叫做系统性风险(也叫市场风险、不可分散风险),它来源于影响整个市场的宏观因素——经济衰退、利率变动、地缘政治冲突等。
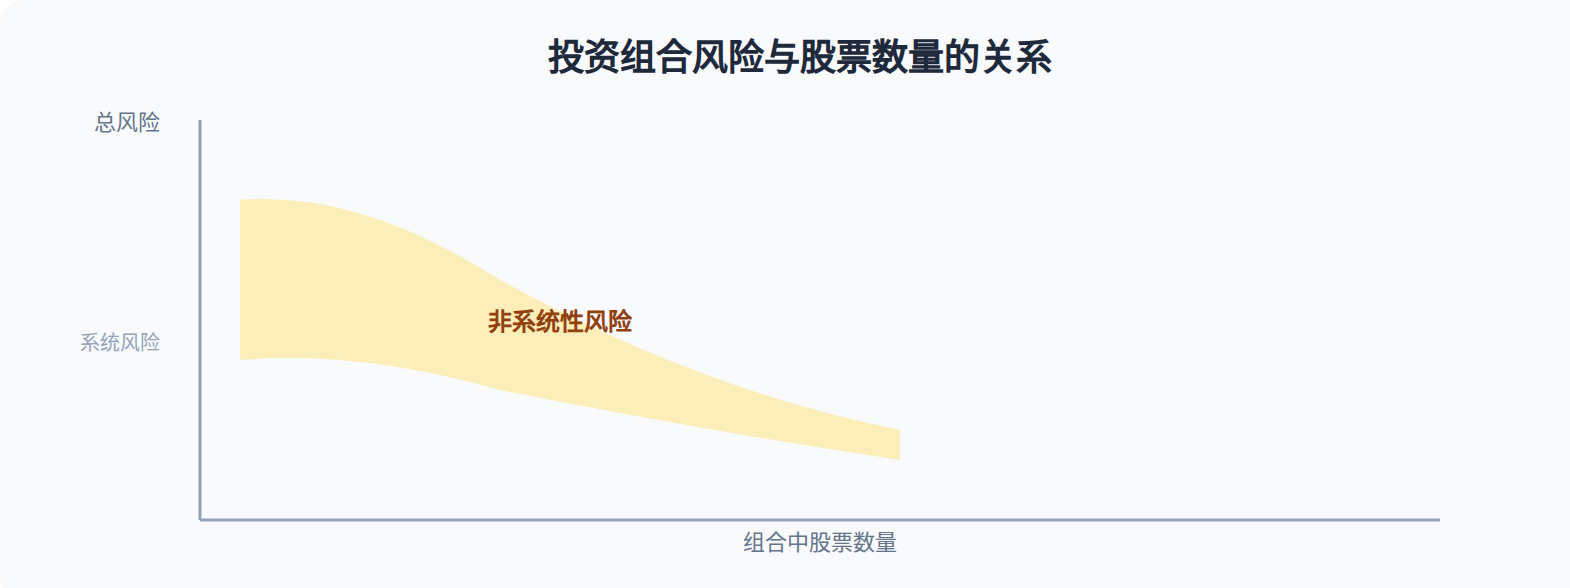
这张图揭示了现代投资组合理论的核心洞察:分散化能消除非系统性风险,但对系统性风险无能为力。而市场只补偿系统性风险——因为你"没办法"消除它。非系统性风险是你可以通过分散化免费消除的,所以市场不会为此付费。
这个结论极其重要。它意味着:投资者不应该期望因为承担了非系统性风险而获得额外收益。如果你只买了三只股票,你的总风险很高,但其中大部分是非系统性风险——市场不会补偿你,因为你自己应该分散化。只有系统性风险才配得上风险溢价。
夏普比率:风险调整后的绩效评价
知道了收益和风险的度量方法,我们还需要一个工具来综合评价"每承担一单位风险,你获得了多少超额收益"。这个工具就是夏普比率(Sharpe Ratio):
夏普比率 = (资产期望收益 - 无风险利率) / 资产标准差
夏普比率越高,说明每承受一单位风险获得的超额收益越多,投资效率越高。一只年化收益15%、标准差20%的基金,夏普比率=(15%-3%)/20%=0.6。另一只年化收益12%、标准差8%的基金,夏普比率=(12%-3%)/8%=1.125。后者虽然绝对收益更低,但风险调整后的表现更好。
⚠️ 注意:夏普比率假设收益服从正态分布。对于收益分布严重偏态(比如大量微赚、偶尔巨亏的期权策略)的资产,夏普比率可能产生误导。这是传统风险度量工具的一个已知局限。
核心回顾
- 收益度量:持有期收益率反映单期表现,几何平均反映真实增长速度,风险溢价才是金融学关注的焦点
- 风险量化:标准差是最基础的风险度量指标,衡量收益率的波动程度
- 分散化原理:组合风险取决于资产间的相关系数,相关系数越低,分散化效果越好
- 两类风险:系统性风险不可分散、市场给予补偿;非系统性风险可分散、市场不予补偿
- 夏普比率:综合评价风险调整后收益的常用指标,但受正态分布假设的局限
下一节我们跳出理论框架,看看金融体系在现实中是如何运作的,理解银行、市场、监管者这些参与者如何把"时间、风险、利率"的概念变成真正的资金流动。
风险度量指标的局限性
标准差和方差是金融学中最常用的风险度量指标,但它们有一些重要的局限,使用时需要特别注意。
标准差假设对称分布——它把"涨了20%"和"跌了20%"视为同等程度的风险。但对投资者来说,下跌才是真正的风险,上涨是好事。用标准差度量风险,会高估那些上涨概率较高的资产的风险水平。
标准差只度量"波动性",不区分风险的来源——一个资产的标准差可能很高,但如果这些波动主要来自"好"的方向(比如大部分时间是正收益、偶尔大幅正收益),它可能并不像标准差暗示的那么"危险"。
标准差对极端事件不够敏感——在正态分布假设下,"超过3个标准差"的事件概率约为0.3%(每333天发生一次)。但金融市场的实际数据显示,"超过3个标准差"的事件频率远高于理论值——大约每年都会发生好几次。这就是金融学中著名的"肥尾现象"。
为了克服标准差的这些局限,风险管理者还使用其他工具:**下行偏差(Downside Deviation)**只计算低于某个阈值(如平均收益)的波动,更符合"亏损才是风险"的直觉。**最大回撤(Maximum Drawdown)**度量的是从峰值到谷值的最大跌幅,反映投资者在最坏情况下可能承受的损失。
风险收益关系在资产类别中的表现
不同资产类别的历史风险收益数据可以帮助你建立直观的认知(以下为美国市场的长期历史数据,仅供参考):
| 资产类别 | 年化收益(约) | 年化标准差(约) | 夏普比率(约) |
|---|---|---|---|
| 短期国债 | 3.5% | 3% | 0.17 |
| 长期国债 | 5.5% | 10% | 0.20 |
| 大盘股票 | 10% | 17% | 0.38 |
| 小盘股票 | 12% | 23% | 0.37 |
| 房地产 | 9% | 15% | 0.37 |
从这张表中可以看到几个重要规律:第一,所有资产类别中,股票的收益和风险都高于债券——这就是风险溢价的体现。第二,小盘股票的收益虽然比大盘股票高2个百分点,但风险也高出6个百分点——风险调整后的收益(夏普比率)几乎一样。第三,夏普比率最高的资产类别通常不超过0.5——这意味着每承受1单位风险,你平均只能获得0.5单位的超额收益。
这些数据提醒我们:追求高收益必然要承担高风险,但"高风险"不等于"高回报"——很多高风险资产的风险调整后收益并不比低风险资产好。