2.1 金融市场分类与运行机制
2.1 金融市场分类与运行机制
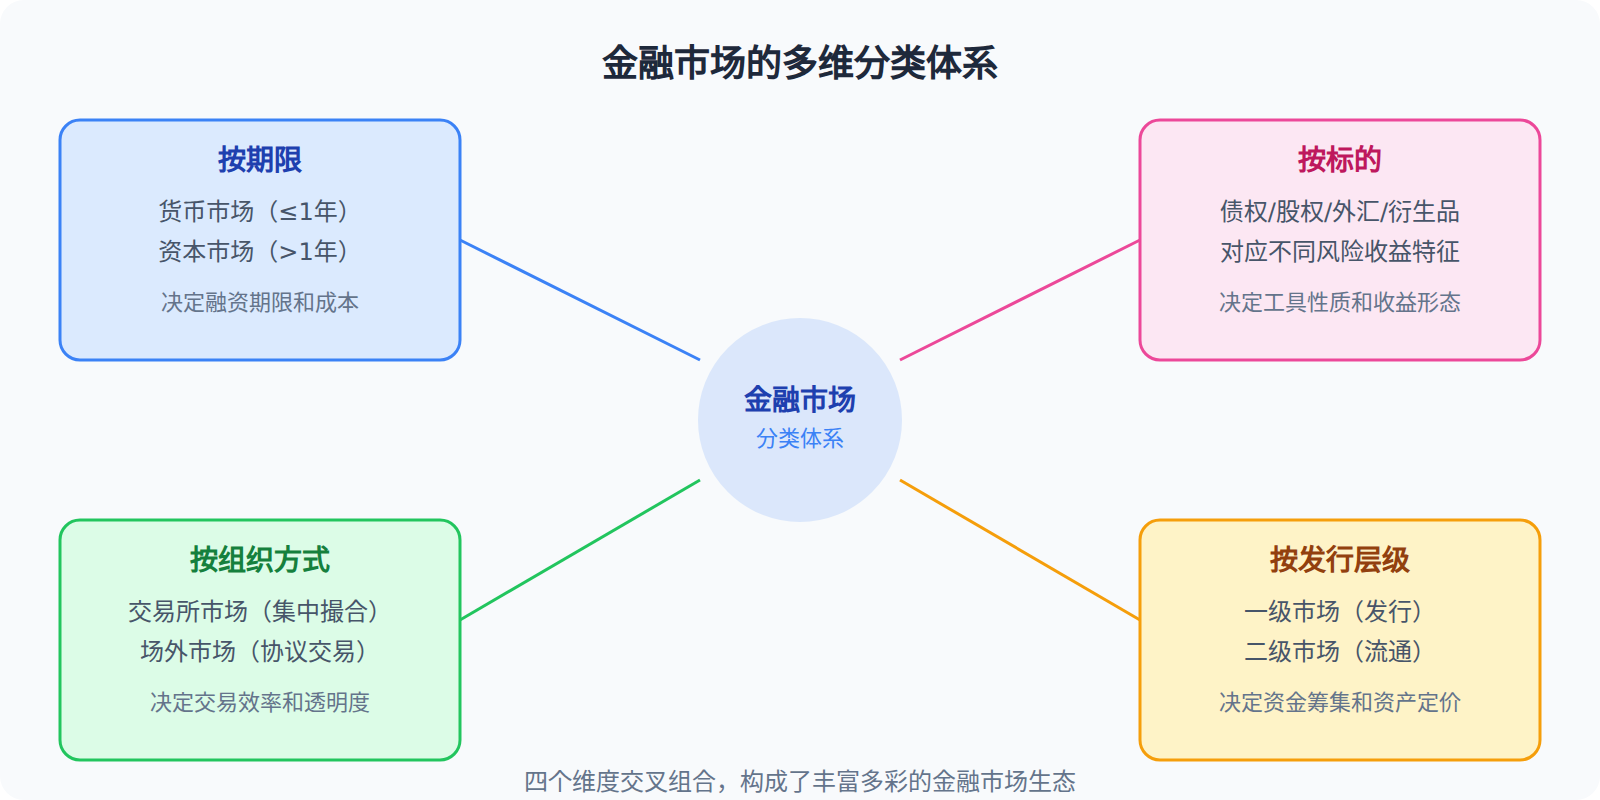
本节摘要:金融市场是金融工具交易的场所或机制,它是连接储蓄者和借款者、实现资源配置的核心通道。本节按照多个维度对金融市场进行系统分类——按交易期限(货币市场 vs 资本市场)、按交易标的(债权市场 vs 股权市场 vs 外汇市场 vs 衍生品市场)、按组织方式(交易所市场 vs 场外市场),帮助你建立对金融市场全景的认知框架。
本节导读
阅读完本节,你应当能够:
- 从期限、标的、组织方式三个维度对金融市场进行分类
- 说明一级市场(发行市场)和二级市场(流通市场)的区别与联系
- 理解交易所市场和场外市场的不同运作机制及各自优劣
- 解释为什么二级市场的流动性对一级市场的发行定价至关重要
为什么要分类
一个国家的金融市场里有股票、债券、期货、外汇、基金……看起来五花八门,但如果你掌握了分类维度,这张混乱的地图就会变得清晰。
金融市场分类不是一个"学术游戏",而是理解市场运作的第一步。不同类型的金融市场有截然不同的参与者、交易规则、定价机制和风险特征。做债券投资和做期货交易需要的知识和技能几乎完全不同,把它们混为一谈是危险的。
按交易期限分类
这是金融学中最基本也最重要的分类维度。
货币市场(Money Market)是短期(通常一年以内)金融工具的交易场所。包括国库券、商业票据、银行承兑汇票、大额可转让定期存单、回购协议等。货币市场工具的共同特点是期限短、流动性高、风险低——接近于"现金等价物"。
货币市场的主要参与者是金融机构(银行之间的同业拆借是货币市场的重要组成部分)和大企业(发行商业票据进行短期融资)。个人投资者通常通过货币市场基金间接参与。
资本市场(Capital Market)是长期(一年以上)金融工具的交易场所。包括股票、中长期债券、证券投资基金等。资本市场工具的特点是期限长、流动性相对较低、收益和风险都更高。
资本市场是长期融资的主要渠道。企业要建新工厂、政府要修高速公路,需要的资金量大、回收周期长,只能通过资本市场来筹集。股票市场和债券市场是资本市场的两大支柱。
💡 一个直观的区分:货币市场解决的是"短期内手头现金不够用怎么办"的问题,资本市场解决的是"长期的大额投资项目怎么融资"的问题。
按交易标的分类
债权市场:交易各种债务工具(债券、票据、贷款等)。债权工具代表一种债权债务关系——你把钱借给发行人,发行人承诺在约定期限内还本付息。债券市场是全球最大的金融市场之一,规模远超股票市场。
股权市场:交易代表所有权份额的股票。股票持有者是公司的股东,享有分红权和投票权,但不承诺固定收益。股权市场的价格波动比债权市场大得多,但长期来看平均收益也更高。
外汇市场:进行不同货币之间的兑换交易。外汇市场是全球交易量最大的金融市场,日均交易量超过6万亿美元。它的参与者包括进出口企业(兑换货币结算贸易)、跨国投资者(配置海外资产)、央行(干预汇率)和投机者。
衍生品市场:交易期货、期权、互换等衍生工具。这些工具的价值"派生"自标的资产的价格,主要功能是风险管理和价格发现。
按组织方式分类:交易所 vs 场外
交易所市场(Exchange-Traded)是在一个集中的物理或电子平台上进行的交易。交易所有严格的上市标准、统一的交易规则、透明的价格撮合机制。纽约证券交易所、上海证券交易所、芝加哥商品交易所都属于这一类。
交易所市场的优势在于标准化和透明度——所有参与者看到的是同一个价格,交易对手的信用风险由交易所的清算机制来担保。劣势在于灵活性差——不是所有金融工具都符合上市标准,而且交易时间、最小交易单位都有规定。
场外市场(Over-the-Counter, OTC)没有集中的交易场所,交易双方通过经纪商或直接协商达成交易。外汇市场是全球最大的场外市场,利率互换、信用违约互换等衍生品也主要在场外交易。
场外市场的优势在于灵活性和定制化——交易双方可以就合约条款(面额、期限、利率等)自由协商,几乎不受标准化约束。劣势在于透明度低、对手风险高——你不知道别人成交的价格是不是比你更优惠,交易对手如果违约,你没有交易所的清算保护。
⚠️ 2008年金融危机中,大量信用违约互换(CDS)在场外市场交易,缺乏透明度和有效监管,是危机扩散的重要推手之一。危机后各国推动OTC衍生品向交易所集中清算的方向改革。
一级市场与二级市场的关系
一级市场是证券首次发行的市场——企业IPO、发行债券,投资者直接从发行人那里买入。二级市场是已发行证券的流通市场——投资者之间互相买卖股票和债券。
一个常见误解是"二级市场只是炒股票的地方,跟实体经济没关系"。事实恰恰相反。如果没有二级市场的流动性,没有人愿意在一级市场买入新发行的证券——因为买完之后卖不出去,资金就被锁死了。二级市场提供了定价功能(通过买卖形成市场价格,反映市场对公司价值的判断)和流动性功能(让投资者可以随时变现),这两个功能是一级市场健康运转的前提。
重点提炼
- 按期限分为货币市场(短期,≤1年)和资本市场(长期,>1年),是金融学最基本的分类
- 按标的分为债权市场、股权市场、外汇市场、衍生品市场,各有不同的风险收益特征
- 按组织方式分为交易所市场(集中、透明、标准化)和场外市场(灵活、定制、透明度低)
- 一级市场筹集资金,二级市场提供流动性和定价,两者互为依存
下一节我们深入货币市场和资本市场的具体工具和运作实务,看看这些市场里到底在交易什么。
深入理解市场效率
市场效率是金融学中一个极其重要的概念,它影响着你应该采取什么样的投资策略。
**有效市场假说(EMH)**由尤金·法马在1970年系统提出。它说:在一个有效市场中,资产价格完全反映了所有可获得的信息。EMH有三个版本:
弱有效形式:当前价格已经反映了所有历史价格信息——技术分析(看K线图、均线等)不能帮助你获得超额收益,因为所有这些信息已经被市场消化了。
半强有效形式:当前价格已经反映了所有公开信息——不仅包括历史价格,还包括公司公告、新闻报道、分析师研报等。基本面分析(看财报、做估值)不能帮助你获得超额收益,因为市场已经把这些信息反映在价格里了。
强有效形式:当前价格已经反映了所有信息——包括公开信息和内幕信息。即使是拥有内幕消息的人也不能获得超额收益(这在现实中显然不成立——内幕交易确实能赚钱,只是违法)。
大量实证研究支持弱有效形式(技术分析确实很难持续跑赢市场),对半强有效形式的支持则比较复杂——有些研究发现市场对某些信息的反应确实很快(如盈利公告),但对另一些信息的反应则存在明显的滞后和过度反应。
市场效率的含义是深远的:如果市场足够有效,你应该选择低成本的指数基金(因为主动管理跑不赢市场,还要收管理费)。如果市场效率较低(如小型股市场、新兴市场),主动管理和深度研究可能创造超额收益。
交易成本的隐性影响
很多投资者低估了交易成本对长期收益的侵蚀。假设你每年交易10次(不算多),每次交易成本0.5%(佣金+买卖价差+冲击成本),一年就是5%。如果市场的平均年化收益是8%,交易成本吃掉了5%,你实际只赚了3%。
更糟糕的是,频繁交易通常伴随着更差的决策——因为频繁交易的人更容易受情绪驱动,追涨杀跌。研究显示,交易最频繁的投资者往往收益最差,而买入并持有的投资者收益最好。
这就是为什么"低换手率"是优质基金的一个重要特征。一只基金如果每年换手率超过200%(意味着平均持仓不到6个月就换了),它的交易成本和管理成本加起来可能相当可观。
全球主要金融市场概览
了解全球主要金融市场的基本情况,有助于你建立对"金融世界的地理格局"的认知。
**纽约证券交易所(NYSE)**是全球市值最大的证券交易所,上市公司总市值超过25万亿美元。NYSE以蓝筹股为主——大型、成熟的跨国公司是NYSE的主力军。
**纳斯达克(NASDAQ)**是全球第二大证券交易所,以科技股闻名。苹果、微软、谷歌、亚马逊、Meta等科技巨头都在NASDAQ上市。NASDAQ的上市标准比NYSE宽松,吸引了大量成长型公司。
上海证券交易所和深圳证券交易所是中国大陆的两个主要证券交易所。上交所偏向大型企业(主板+科创板),深交所则中小板和创业板占比较大。中国A股市场以散户投资者为主(散户交易量占比约70%),这导致了市场波动性较大、"炒小炒新炒差"等现象。
**伦敦证券交易所(LSE)**是欧洲最大的证券交易所之一,以国际化和多元化著称——很多非英国企业选择在LSE上市。
**东京证券交易所(TSE)**是亚洲最大的证券交易所之一,日本企业的治理水平和信息披露质量在亚洲领先。