2.2 货币市场与资本市场实务
2.2 货币市场与资本市场实务
本节摘要:货币市场和资本市场是金融体系中两大核心融资渠道。货币市场解决短期流动性需求,提供期限在一年以内的融资工具;资本市场解决长期投资需求,提供股票、中长期债券等长期融资工具。本节详细介绍两大市场的主要工具、参与者和定价机制,帮助你理解短期资金周转和长期资本配置的实际运作方式。
本节目标
阅读完本节,你应当能够:
- 列举货币市场的主要工具(国库券、商业票据、回购协议等)并说明各自的功能
- 描述股票市场和债券市场的发行与交易流程
- 理解债券定价的基本原理(票面利率、到期收益率、折价/溢价发行)
- 区分不同类型的债券(国债、企业债、可转换债券)及其风险收益特征
货币市场:短期资金的调度中心
货币市场是金融体系的"血液循环系统"——它确保短期资金能在需要的地方及时到位。一家银行今天多出10亿存款不知道放哪,另一家银行今天有10亿贷款缺口需要填——同业拆借市场让这种需求在几秒钟内就能对接。
货币市场的核心特征是短期、低风险、高流动性。参与者主要是金融机构(银行、券商、基金)和大企业(发行商业票据融资),个人投资者通常不直接参与,而是通过货币市场基金间接投资。
货币市场的主要工具
国库券(Treasury Bills, T-Bills):政府发行的短期债券,期限通常为4周、13周、26周或52周。国库券不支付利息,而是以折价方式发行——比如面值100元的国库券,你可能花98元买到,到期拿回100元,2元的差额就是你的收益。国库券被认为是风险最低的金融工具(因为它有政府信用背书),其利率被视为无风险利率的代理指标。
商业票据(Commercial Paper):大型企业发行的短期无担保融资工具,期限通常为1-270天。商业票据的面额较大(通常100万美元起步),面向机构投资者发行。为什么企业不直接找银行贷款而要发行商业票据?因为商业票据的利率通常低于银行贷款利率——信用良好的大企业可以直接从市场借到更便宜的钱,省去银行中间环节的利差。
回购协议(Repurchase Agreement, Repo):一方把证券卖给另一方,同时约定未来某个时间以约定的价格买回来。本质上是一种抵押借款——"卖"只是形式,"借"才是实质。回购利率是货币市场最重要的短期利率之一,也是央行传导货币政策的关键渠道。当央行想向市场注入流动性时,会做逆回购(先买后卖);当央行想回收流动性时,会做正回购(先卖后买)。
大额可转让定期存单(Negotiable CD):银行发行的、面额较大(通常10万美元以上)、可以在二级市场转让的定期存单。和普通定期存款不同的是,它的持有人可以在到期前把它卖给别人,不会损失全部利息。
银行承兑汇票(Banker's Acceptance):企业开具的、经银行承兑(承诺付款)的商业汇票。银行的信用为这张汇票背书,使其信用等级大大提高,可以在货币市场上流通。
货币市场利率体系
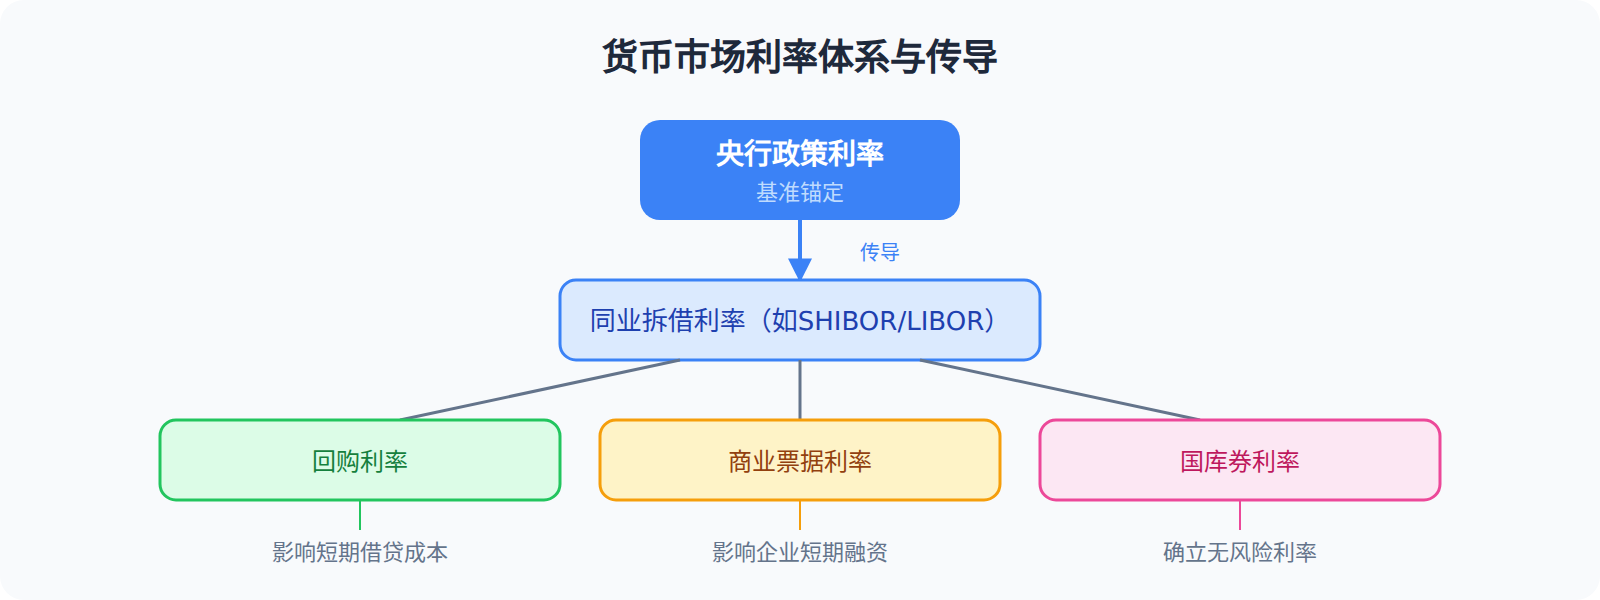
货币市场各利率之间存在紧密的传导关系。央行通过调整政策利率影响整个利率体系——政策利率变动后,同业拆借利率最先反应,然后传导到回购利率、商业票据利率等。这套传导机制是货币政策发挥作用的微观基础。
资本市场:长期融资的主战场
资本市场是金融体系中规模最大、最受关注的板块。股市每天的开盘收盘、债券收益率的涨跌,都是新闻的头条素材。
股票市场
股票市场由一级市场(发行)和二级市场(交易)两部分组成。
一级市场中,企业首次公开募股(IPO)是最受关注的事件。IPO的流程通常是:企业聘请投行作为承销商→投行对企业进行尽职调查和估值→撰写招股说明书→路演向投资者推介→定价→在交易所挂牌上市。定价过高,上市后可能"破发"(跌破发行价),让投资者不满;定价过低,企业融资额不够,也让原有股东觉得"贱卖"了。
二级市场中,股票价格每天都在变动。价格由供需决定——买的人多就涨,卖的人多就跌。但驱动供需变化的是投资者对企业未来盈利能力的预期。一个利好消息(如业绩超预期、获得大订单)可能让股价跳涨,一个利空消息(如管理层丑闻、产品召回)可能让股价暴跌。
债券市场
债券市场的规模远大于股票市场——全球债券市场规模约为股票市场的两倍。债券是一种"我欠你"的承诺:发行人承诺在约定期限内定期支付利息(票面利率),到期偿还本金。
债券定价的基本原理是将未来所有现金流(利息+本金)按照市场利率折现:
债券价格 = C/(1+r)^1 + C/(1+r)^2 + ... + (C+F)/(1+r)^n
其中C是每期利息,F是面值,r是市场收益率(折现率),n是剩余期数。
这个公式揭示了一个重要关系:市场利率上升,已发行债券价格下跌;市场利率下降,已发行债券价格上涨。 原因是当市场利率上升时,新发行的债券提供更高的利息,已发行的、利息较低的老债券就不那么有吸引力了,价格必须下跌才能吸引买家。
如果债券的发行利率低于当前市场利率,它就折价交易(价格低于面值);如果发行利率高于当前市场利率,它就溢价交易(价格高于面值)。
不同类型债券对比
| 类型 | 发行人 | 风险等级 | 典型收益率 | 特点 |
|---|---|---|---|---|
| 国债 | 中央政府 | 最低 | 无风险利率 | 信用等级最高,流动性最好 |
| 地方政府债 | 地方政府 | 较低 | 略高于国债 | 部分品种有税收优惠 |
| 企业债(投资级) | 大型企业 | 中等 | 国债+1-3% | 信用评级BBB及以上 |
| 企业债(高收益/垃圾债) | 中小企业 | 较高 | 国债+4-8% | 违约风险显著 |
| 可转换债券 | 上市公司 | 中等 | 低于纯债券 | 可按约定价格转换为股票 |
💡 选择债券时,关键问题不是"收益率多高",而是"这个收益率对应的信用风险你能不能接受"。垃圾债的高收益率不是"免费的午餐"——它是对你承担违约风险的补偿。
本章回顾
- 货币市场工具包括国库券、商业票据、回购协议、存单等,核心功能是短期流动性管理
- 回购协议本质是抵押借款,回购利率是货币政策传导的重要渠道
- 债券价格与市场利率反向变动——这是债券投资最基本也最重要的原理
- 债券风险等级从国债到垃圾债递增,收益率随之递增,高收益率对应高风险
- 股票价格由投资者对未来盈利的预期驱动,一级市场定价是投行和发行人之间的博弈
下一节我们来看金融市场的参与主体——各类金融机构的商业模式和盈利逻辑,以及为什么它们需要被监管。
债券市场的深度分析
债券市场的运作比初看起来要复杂得多。理解债券定价只是起点,真正参与债券投资还需要理解以下几个关键维度。
收益率曲线的交易是债券市场中最专业的活动之一。交易员不是在赌某只债券涨跌,而是在赌收益率曲线的"形状变化"——是会变陡还是变平?是会整体上移还是下移?不同的曲线形态变化对不同期限的债券有不同的影响。
信用利差是另一个重要的维度。信用利差是某企业债的收益率与同期限国债收益率之间的差额,它反映了市场对该企业违约风险的定价。信用利差通常在经济衰退期扩大(投资者担心违约风险)、在经济扩张期收窄。一些专业投资者通过预测信用利差的变化方向来进行交易。
久期管理是债券基金管理的核心技术。久期越长,债券价格对利率变动越敏感。在预期利率下降时增加久期(买长期债),在预期利率上升时减少久期(买短期债或卖空长期债),是债券基金的基本操作策略。
股票市场的重要参与者
股票市场中有几个关键的参与者类型,它们的行为对市场走势有显著影响。
机构投资者包括公募基金、养老金、保险资金、对冲基金等。在成熟市场中,机构投资者持有约70%-80%的流通市值。机构投资者的交易量大、信息获取能力强,是市场价格的主要推动力量。关注机构投资者的持仓变化和交易方向,对判断市场走势有一定参考价值。
做市商在交易所中承担"提供流动性"的职责——他们同时挂出买单和卖单,确保其他投资者随时可以买入或卖出。做市商通过买卖价差赚钱。做市商制度保证了市场的流动性,但也可能被滥用——如"闪崩"事件中做市商的集体撤单加剧了价格下跌。
个人投资者(散户)在中国A股市场中占据主导地位。散户的行为特征与机构投资者不同——他们倾向于追涨杀跌、过度交易、偏好小盘股和概念股。这种特征在一定程度上解释了A股市场的波动性偏高现象。
债券投资的实际考量
对于普通投资者来说,投资债券需要注意以下几个实际问题。
首先是再投资风险——你收到的利息需要再投资,但再投资的利率可能比最初购买时的利率低。如果利率持续下降,你的利息再投资收益会越来越少,整体回报可能低于预期。
其次是提前偿付风险(针对可赎回债券)——很多企业债券带有"发行人可以在到期前赎回"的条款。当利率下降时,发行人倾向于赎回旧债券(利率高)并发行新债券(利率低),投资者被迫以较低利率再投资。
最后是通货膨胀风险——固定利率债券的名义收益是确定的,但如果通胀率上升,实际收益会被侵蚀。通胀保值债券(如美国的TIPS)通过将本金与通胀指数挂钩来对冲这种风险。