2.3 金融机构与监管体系
2.3 金融机构与监管体系
本节摘要:金融机构是金融市场的核心参与主体,它们通过专业化的服务促进资金融通和风险管理。本节系统介绍商业银行、投资银行、保险公司、资产管理公司等主要金融机构的业务模式和盈利逻辑,并阐述金融监管的必要性、框架以及巴塞尔协议的核心要求。理解金融机构怎么赚钱、监管在管什么,是读懂金融新闻的基础。
学习目标
阅读完本节,你应当能够:
- 说明商业银行的"借短贷长"商业模式及其内在风险
- 区分商业银行和投资银行的核心业务差异
- 描述保险公司和资产管理公司各自的盈利来源
- 解释巴塞尔协议资本充足率的含义和计算方法
- 理解金融监管的四大目标(稳定性、效率性、公平性、消费者保护)
商业银行:最古老的金融中介
商业银行是人类历史上最古老的金融机构之一。它的商业模式简单到一句话就能说清:吸收存款,发放贷款,赚取存贷利差。
但简单并不意味着没有风险。银行的核心特征是期限错配(Maturity Transformation)——储户的存款是短期的(活期存款随时可以取走),但银行放出去的贷款是长期的(房贷可能长达30年)。银行用短期资金来支持长期资产,赚取中间的利差——比如存款利率2%、贷款利率5%,利差3%。
这种模式运转的关键前提是:储户不会同时来取钱。如果某天所有储户都来取款(银行挤兑),银行手里的长期贷款卖不出去或只能打折卖,就会因为流动性枯竭而倒闭。这就是2007年英国北岩银行挤兑事件的发生原因——储户恐慌性地排队取款,银行虽然有资产但短期变不了现。
商业银行的利润来源
| 收入来源 | 说明 | 典型占比 |
|---|---|---|
| 净利息收入 | 贷款利息收入-存款利息支出 | 约60-70% |
| 手续费及佣金 | 支付结算、财富管理、银行卡等 | 约20-30% |
| 交易收益 | 自营交易、外汇交易等 | 约5-10% |
商业银行的盈利能力受三个因素驱动:净息差(利差水平)、贷款规模和资产质量(坏账率)。坏账率上升会直接吞噬利润——如果一笔100万的贷款变成坏账,银行需要用100万利润来核销它。
投资银行:资本市场的中介
投资银行和商业银行虽然名字里都有"银行",但业务完全不同。投行的核心功能是帮助企业在资本市场上融资和进行资本运作。
承销业务:企业要发行股票或债券,自己去找投资者效率太低,投行作为承销商承诺"包销"——如果卖不完,投行自己兜底。投行收取的承销费通常是融资额的2%-7%。比如一家公司发行10亿元的股票,投行可能收取3000万到7000万的承销费。
并购咨询:A公司想收购B公司,投行担任财务顾问,设计交易结构、评估价值、协助谈判。并购咨询费通常按交易金额的百分比收取,大额交易可达1%以上。
自营交易和做市:投行用自己的资金进行证券交易赚钱,或者在证券市场中充当做市商——同时挂出买单和卖单,赚取买卖价差。
投行和商业银行的分离并非自古如此。1999年之前,美国实行《格拉斯-斯蒂格尔法案》,严格禁止银行同时从事商业银行业务和投行业务。1999年该法案废除后,大量银行开始混业经营。2008年金融危机中,混业经营的银行(如花旗集团)损失惨重,引发了关于是否应该重新分业经营的大讨论。
保险与资产管理:风险转移和财富增值
保险公司和资产管理公司是另外两类重要的金融机构。
保险公司的商业模式是"收保费、担风险"。它通过收取大量保费建立资金池,当投保人发生保险事故时进行赔付。保险公司的利润来源有两个:承保利润(保费收入减去赔付支出和运营成本)和投资收益(保费收入在赔付之前可以拿去投资)。
寿险公司和财险公司的投资行为差异很大。寿险的负债期限长(可能几十年后才会赔付),所以主要投资于长期债券;财险的负债期限短(车险通常一年),更偏向流动性好的短期资产。
资产管理公司(包括公募基金、私募基金、养老金管理公司等)的商业模式是"管别人的钱赚管理费"。管理费通常是资产规模的0.5%-2%每年。不管盈亏,管理费照收——这也是为什么资产管理是一个"旱涝保收"的好生意。
基金公司的核心竞争力在于投资研究能力——能不能选出好股票、能不能做出准确的资产配置判断。这也是为什么明星基金经理的业绩差异可以非常大,有的年化收益20%以上,有的连指数都跑不赢。
金融监管:为什么需要以及怎么管
金融监管的必要性可以从"市场失灵"的角度理解。金融体系存在几种固有的失灵风险:
系统性风险:一家大型金融机构的倒闭可能引发连锁反应,像多米诺骨牌一样拖垮整个金融体系。2008年雷曼兄弟破产就是典型案例——它的倒闭导致全球信贷市场冻结,实体经济陷入衰退。
信息不对称:金融产品的复杂性使得普通消费者难以理解其真实风险。2008年之前,大量次级按揭贷款被打包成复杂的结构性产品卖给投资者,但连发行方自己都未必清楚里面的风险分布。
外部性:个别金融机构的过度冒险行为,成本可能由整个社会来承担(比如金融危机后的政府救助资金来源于纳税人)。
巴塞尔协议:银行监管的国际标准
巴塞尔协议是国际银行监管的基石框架,由巴塞尔银行监管委员会(BCBS)制定。
**巴塞尔协议I(1988)**首次提出了资本充足率的概念:银行的资本(自有资金)必须至少占风险加权资产的8%。这个要求迫使银行在扩张资产的同时必须保持足够的资本缓冲。
**巴塞尔协议II(2004)**引入了三大支柱:最低资本要求(支柱一)、监管审查(支柱二)、市场纪律(支柱三,通过信息披露让市场监督银行)。更重要的是引入了内部评级法——银行可以基于自己的历史数据来评估信用风险,计算所需的资本。
**巴塞尔协议III(2010,后经修订)**是对2008年金融危机的直接回应。它大幅提高了资本要求的质量和数量:要求更多的"核心一级资本"(普通股+留存收益,最干净的资本),引入了资本缓冲要求(缓冲资本在正常时期必须持有,危机时可以释放),并新增了流动性覆盖率(LCR)和净稳定资金比率(NSFR)两个流动性监管指标。
资本充足率 = 资本 / 风险加权资产 最低要求: 8%(其中核心一级资本不低于4.5%) 加上缓冲资本后实际要求更高(约10.5%-13%)
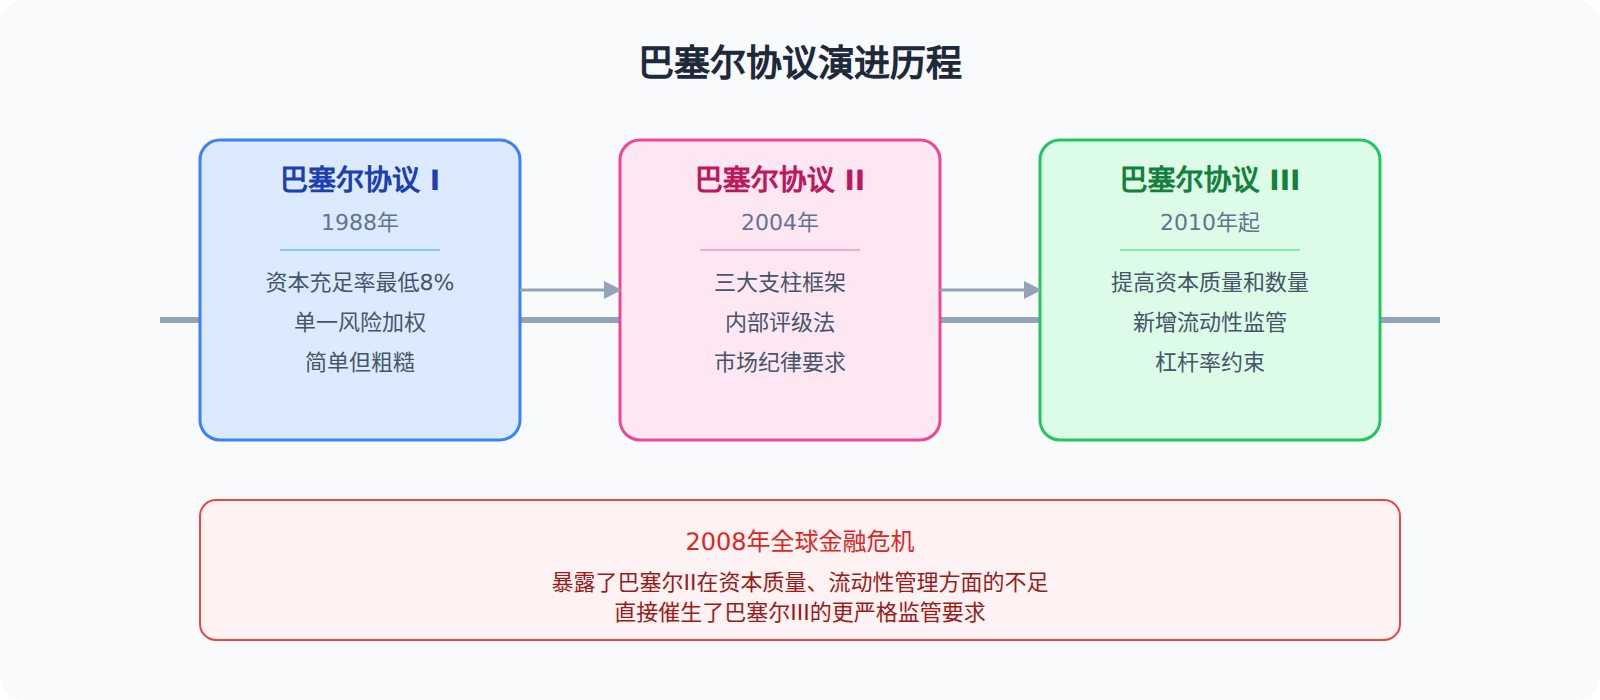
⚠️ 巴塞尔协议虽然是国际标准,但实施效果因国而异。一些国家在执行时打了折扣——资本计算方法过于宽松、缓冲要求过低——这在2008年危机中暴露了出来。
要点串联
- 商业银行靠"借短贷长"赚取利差,核心风险是期限错配导致的流动性风险
- 投资银行在资本市场充当中介,主要业务包括承销、并购咨询和交易
- 保险公司通过风险分散和投资收益盈利,资产管理公司通过管理费盈利
- 巴塞尔协议从I到III不断强化银行监管,核心是资本充足率和流动性要求
- 金融监管的四大目标:系统性稳定、市场效率、公平竞争、消费者保护
从下一章开始,我们将从投资者的角度进入金融学——投资组合理论告诉我们怎么配置资产,CAPM告诉我们怎么给风险定价。
金融危机的历史教训
金融危机不是偶发事件,而是金融体系内在脆弱性的周期性爆发。回顾金融危机的历史,可以帮助我们理解当前监管体系的来龙去脉。
**大萧条(1929-1933)**是人类历史上最严重的金融危机。股市崩盘后,银行大规模倒闭,货币供应量骤降,失业率飙升至25%。罗斯福新政推出了《格拉斯-斯蒂格尔法案》(分业经营)、《证券法》(信息披露要求)和联邦存款保险制度(FDIC),奠定了现代金融监管的基本框架。
**储蓄贷款危机(1980s)**暴露了利率风险管理的失败。储贷机构的负债端是短期存款、资产端是长期固定利率房贷。当利率飙升时,储贷机构的利差被严重压缩,大量机构破产。
**亚洲金融危机(1997)**揭示了短期资本流动的危险性。泰国、韩国、印尼等国大量借入短期外币债务,当国际资本突然撤出时,本币急剧贬值,外币债务负担暴增,引发银行危机和经济衰退。
**全球金融危机(2008)**是距离我们最近的系统性危机。次级按揭贷款的证券化链条过长、评级机构失准、金融机构杠杆过高、监管缺位——多个因素叠加导致了自大萧条以来最严重的金融危机。
每一次危机都推动了监管体系的演进。大萧条催生了分业经营和存款保险,亚洲危机推动了外汇储备积累和审慎监管,2008年危机推动了巴塞尔III的资本充足率提升和流动性监管。这个"危机—改革"的循环,是理解金融监管发展史的一条主线。
监管的技术手段
现代金融监管不仅依靠制度规则,还大量借助技术手段。
大数据监测:监管机构通过收集和分析金融机构的交易数据,实时监测异常交易模式——如可疑的大额跨境转账、价格操纵信号、内幕交易嫌疑等。
压力测试:监管机构定期要求银行进行全面的压力测试——假设极端情景(GDP下降10%、房价下跌30%、利率上升300bp),看银行的资本充足率是否仍然达标。
穿透式监管:对于复杂的金融产品,监管要求穿透多层嵌套,识别底层资产的真实风险。2008年CDO的教训就是——不穿透看不清风险。
监管科技还处于快速发展阶段。未来可能出现基于区块链的"实时监管"——监管机构可以实时查看交易账本,而不需要依赖金融机构的事后报送。