3.4 证券分析与投资策略
3.4 证券分析与投资策略
本节摘要:估值理论和定价模型告诉你"应该值多少钱",但现实中投资者还需要一套方法论来找到"被市场低估"的资产并构建投资组合。本节综合介绍基本面分析和技术分析两大分析方法,以及常见的投资策略框架——从价值投资到指数投资,从被动持有到主动管理,帮助你建立完整的投资决策思维。
学习目标
阅读完本节,你应当能够:
- 描述基本面分析的"自上而下"和"自下而上"两种分析路径
- 列举基本面分析的核心分析工具(财务报表分析、行业分析、宏观分析)
- 理解技术分析的基本假设和常用图表形态
- 对比不同投资策略(价值、成长、指数、量化)的核心逻辑和适用场景
基本面分析:从宏观数据到公司财报
基本面分析的底层逻辑是:资产的长期价格会回归其内在价值。短期可能因情绪和投机而偏离,但只要你准确估算了内在价值,耐心等待,价格最终会向价值靠拢。
基本面分析通常沿着三个层次展开:
宏观分析:判断当前处于经济周期的哪个阶段(复苏、扩张、过热、衰退),利率和通胀的趋势如何,政策环境是宽松还是收紧。宏观经济环境决定了大多数资产的大方向——在宽松环境下,股市和房市通常表现较好;在紧缩环境下,债券和现金更受青睐。
行业分析:判断目标行业处于生命周期的哪个阶段(导入、成长、成熟、衰退),行业的竞争格局如何(寡头垄断还是充分竞争),供需关系和定价权在谁手里。行业选择在很大程度上决定了投资收益的天花板和地板。
公司分析:深入研究目标公司的财务报表(利润表、资产负债表、现金流量表),评估其盈利能力(ROE、毛利率)、成长性(营收增速)、财务健康度(资产负债率、利息覆盖倍数)和管理层质量。
自上而下 vs 自下而上
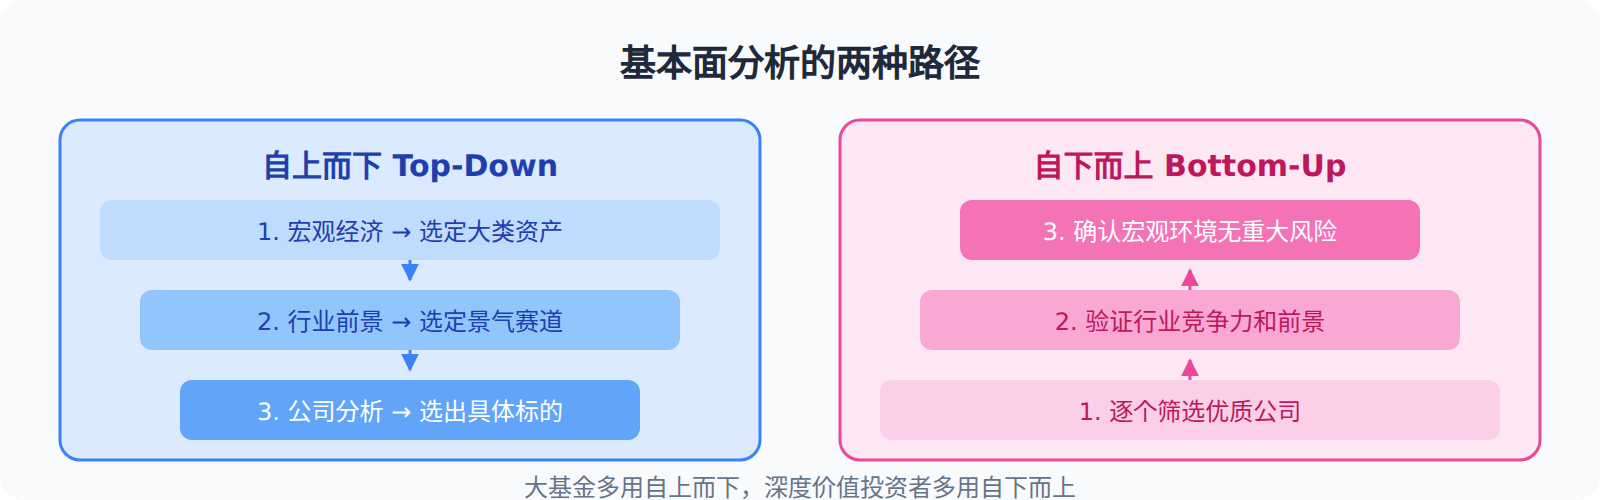
自上而下(Top-Down)先看宏观再看行业最后选公司,适合管理大规模资金的机构投资者——他们需要先确定大方向再选具体标的。自下而上(Bottom-Up)直接从公司基本面出发找被低估的好公司,不太关心短期宏观走势——这是巴菲特、彼得·林奇等价值投资者的典型风格。
财务报表分析的核心指标
| 指标 | 公式 | 含义 |
|---|---|---|
| ROE | 净利润 / 股东权益 | 衡量股东资金的使用效率 |
| 毛利率 | (营收-成本) / 营收 | 产品定价权和成本控制能力 |
| 资产负债率 | 总负债 / 总资产 | 财务杠杆和偿债压力 |
| 自由现金流 | 经营现金流 - 资本支出 | 企业"真金白银"的赚钱能力 |
ROE是巴菲特最看重的指标之一——他用杜邦分析把ROE拆解为利润率×资产周转率×权益乘数,从而看清高ROE到底是靠盈利能力强、运营效率高、还是加了杠杆。
技术分析:看图表找规律
技术分析与基本面分析完全不同。它不关心公司"值多少钱",只关心价格和成交量"在怎么走"。技术分析的三个核心假设是:市场价格已经反映了所有信息;价格变动有趋势性;历史会重演。
技术分析的工具包括K线图(蜡烛图)、移动平均线、相对强弱指标(RSI)、布林带、MACD等。比如"金叉"(短期均线向上穿过长期均线)被视为买入信号,"死叉"则被视为卖出信号。
对技术分析的评价两极分化。学术研究普遍对其有效性持怀疑态度——大量统计检验发现,大多数技术指标在扣除交易成本后并不能产生持续的超额收益。但实践中,很多交易员和基金经理确实在使用技术分析来辅助决策——它的价值更多在于识别市场情绪和短期动量,而非预测长期走势。
常见投资策略
价值投资:寻找市场价格低于内在价值的资产,买入并等待价格回归。核心是"安全边际"——买入价格要足够低于内在价值,留出容错空间。代表人物:巴菲特、格雷厄姆。
成长投资:寻找未来利润增速远高于市场平均的公司,愿意为高增长支付溢价。核心是"增速"——成长股的市盈率通常很高,但如果增速够快,高估值也能被消化。代表人物:菲利普·费雪。
指数投资:不试图跑赢市场,而是通过持有代表整个市场的指数基金来获得市场平均收益。核心是"低成本"——指数基金的管理费通常只有主动管理基金的1/10到1/20。代表人物:约翰·博格。
量化投资:用数学模型和计算机程序来执行投资策略。核心是"纪律性"——排除人为情绪干扰,严格按照模型信号交易。近年来机器学习和人工智能技术在量化投资中应用越来越多。
💡 一个常被忽略的事实:长期来看,超过80%的主动管理基金经理跑不赢指数。这不是因为基金经理不聪明,而是因为市场已经相当有效——要持续获得超额收益极其困难。对大多数投资者来说,低成本的指数基金是最务实的选择。
核心回顾
- 基本面分析关注内在价值,三个层次:宏观、行业、公司
- 技术分析关注价格走势,依赖趋势假设和历史重演假设
- 财务报表分析的核心指标包括ROE、毛利率、资产负债率、自由现金流
- 投资策略从价值、成长到指数投资,各有逻辑和适用人群
- 长期看大多数主动管理跑不赢指数,低成本指数基金对多数人更合适
进入公司金融领域——站在企业管理者的角度看,金融决策是怎么做的。
基本面分析的实践框架
在实际操作中,基本面分析通常按照"宏观→行业→公司"的顺序展开。但这个过程不是线性的——你往往需要在各个层次之间来回跳转,交叉验证。
宏观经济分析的核心是判断当前经济周期的位置。常用的领先指标包括:采购经理人指数(PMI)、新屋开工数、消费者信心指数、收益率曲线形态等。当PMI连续几个月高于50并上升时,经济通常处于扩张期;当PMI降至50以下并继续下降时,经济可能正在走向衰退。
行业分析的关键是理解行业竞争格局和增长前景。波特的五力模型(供应商议价能力、买方议价能力、潜在进入者威胁、替代品威胁、行业内竞争)是行业分析的经典框架。一个"高壁垒+高增长+好格局"的行业(如高端芯片制造、创新药研发)通常比"低壁垒+低增长+激烈竞争"的行业(如传统零售、低端制造)更容易产生长期赢家。
公司分析最核心的工作是读懂财务报表。利润表告诉你公司"赚了多少钱",资产负债表告诉你公司"有多少家底",现金流量表告诉你公司的钱"从哪来、到哪去"。三者结合起来看才能全面评估公司的财务健康度。
价值投资的核心理念
价值投资由本杰明·格雷厄姆和戴维·多德在1934年的《证券分析》中系统提出,后经沃伦·巴菲特的实践发扬光大。
价值投资的核心原则可以概括为几条:
内在价值是锚。每只股票都有一个"真实价值",市场价格围绕内在价值波动。短期来看,市场是"投票机"(情绪驱动),长期来看,市场是"称重机"(价值决定价格)。
安全边际。只在市场价格明显低于内在价值时才买入——留出足够的容错空间。如果你估算一只股票值100元,你应该在80元或更低时才考虑买入,而不是在95元时就着急下手。安全边际保护你免受估值错误和市场波动的双重打击。
能力圈。只投资你真正理解的公司和行业。巴菲特说他不投科技公司不是因为科技不好,而是因为他不懂。承认自己能力的边界,比盲目扩大投资范围更重要。
市场先生是格雷厄姆的一个经典比喻:把市场想象成一个叫"市场先生"的合伙人,他每天都会给你报一个价格。市场先生情绪不稳定——乐观时给高价,悲观时给低价。你可以选择不和他交易(等待更好的价格),也可以在他极度悲观时买入、极度乐观时卖出。
被动投资与主动投资的辩论
被动投资(指数基金/ETF)和主动投资(基金经理选股)的辩论是投资学中最持久的话题之一。
支持被动投资的核心论据:绝大多数主动基金经理长期跑不赢指数。美国市场的研究显示,过去20年中,超过80%的主动管理基金跑不赢标普500指数。扣除管理费后,跑赢的比例更低。而且,你事先无法知道哪些基金经理能跑赢——去年的冠军不一定是今年的冠军。
支持主动投资的核心论据:市场并非完全有效,特别是在小盘股、新兴市场等"信息不对称较严重"的领域,优秀的主动管理者确实能够发现定价错误。而且,被动投资的兴起可能导致指数成分股被过度追捧、非成分股被过度冷落,从而创造新的定价错误——这反而为主动投资者创造了机会。
对大多数个人投资者来说,混合策略可能是最务实的选择:将大部分资金(比如70%-80%)配置在低成本的指数基金上,用小部分资金(20%-30%)尝试主动投资或选股。这样既不会错过市场的平均收益,又保留了一定的主动管理空间。
从更宏观的视角来看,本节讨论的主题在整个金融学知识体系中处于承上启下的位置。它既依赖于前面章节建立的基础概念框架,又为后续更深入的话题提供了必要的理论基础。理解这种知识之间的内在联系,是构建完整金融学认知体系的关键步骤。
技术分析和基本面分析各有优劣,最好的策略通常是两者的结合。基本面分析帮你判断"买什么"——找到被低估的资产。技术分析帮你判断"什么时候买"——找到更好的入场和出场时机。
比如,你通过基本面分析认为一家公司被低估,内在价值50元,当前价格35元。基本面分析告诉你"应该买"。但如果股价正处于快速下跌趋势中,技术分析可能会建议你"等一等"——等下跌趋势结束、价格开始企稳时再买入。这样你可以在更低的价格获得更多的安全边际。
当然,精确地结合两种分析并不容易——基本面分析者和技术分析者通常有不同的思维模式。但至少保持对两种方法的开放态度,能够帮助你做出更全面的投资决策。