3.3 CAPM与APT定价模型
3.3 CAPM与APT定价模型
本节摘要:资本资产定价模型(CAPM)用一个简洁的公式回答了金融学最核心的问题之一:承担风险应该得到多少收益补偿?答案是——只有系统性风险(贝塔)才能获得风险溢价。套利定价理论(APT)则放宽了CAPM的严格假设,引入多个风险因子来解释资产的预期收益。本节深入讲解两个模型的原理、假设、应用和局限。
学习目标
阅读完本节,你应当能够:
- 用CAPM公式计算资产的期望收益,理解贝塔系数的经济含义
- 解释CAPM的核心假设及其现实中的偏离
- 描述APT的多因子框架,理解它相对于CAPM的优势
- 用Fama-French三因子模型理解"小盘股溢价"和"价值溢价"两个经典因子
CAPM:一个公式的革命
CAPM由夏普(1964)、林特纳(1965)和莫辛(1966)几乎同时独立提出。它的核心公式极其简洁:
E(Ri) = Rf + βi × [E(RM) - Rf]
E(Ri)是资产i的期望收益,Rf是无风险利率,E(RM)是市场组合的期望收益,βi是资产i的贝塔系数,[E(RM)-Rf]是市场风险溢价。
这个公式说的是:任何资产的期望收益 = 无风险利率 + 该资产承担的系统性风险量 × 市场风险溢价。
换句话说,市场只为系统性风险付费。你承担了两倍于市场组合的系统性风险(β=2),就应该获得两倍的市场风险溢价。你承担的非系统性风险(无论多大),市场一分钱都不补——因为你本可以通过分散化免费消除它。
贝塔系数:风险的度量尺
贝塔系数衡量的是资产收益对市场收益的敏感程度。
βi = Cov(Ri, RM) / Var(RM)
贝塔为1,说明资产的波动与市场同步——市场涨10%,它也涨10%。贝塔大于1(比如1.5),说明资产比市场更敏感——市场涨10%,它涨15%,跌的时候也更猛。贝塔小于1(比如0.6),说明资产比市场更温和。贝塔为0,说明资产收益与市场无关。贝塔为负,说明资产与市场反向变动(某些对冲基金策略可能出现负贝塔)。
贝塔系数是从历史数据回归得到的统计量。它的计算方法是把资产的超额收益对市场超额收益做线性回归,回归的斜率就是贝塔。
CAPM的应用场景
计算股权成本:在公司金融中,CAPM是估算企业股权成本最常用的方法。WACC公式中的Re(股权成本)就是用CAPM算的。比如一家公司的贝塔为1.2,无风险利率3%,市场风险溢价6%,则股权成本 = 3% + 1.2 × 6% = 10.2%。
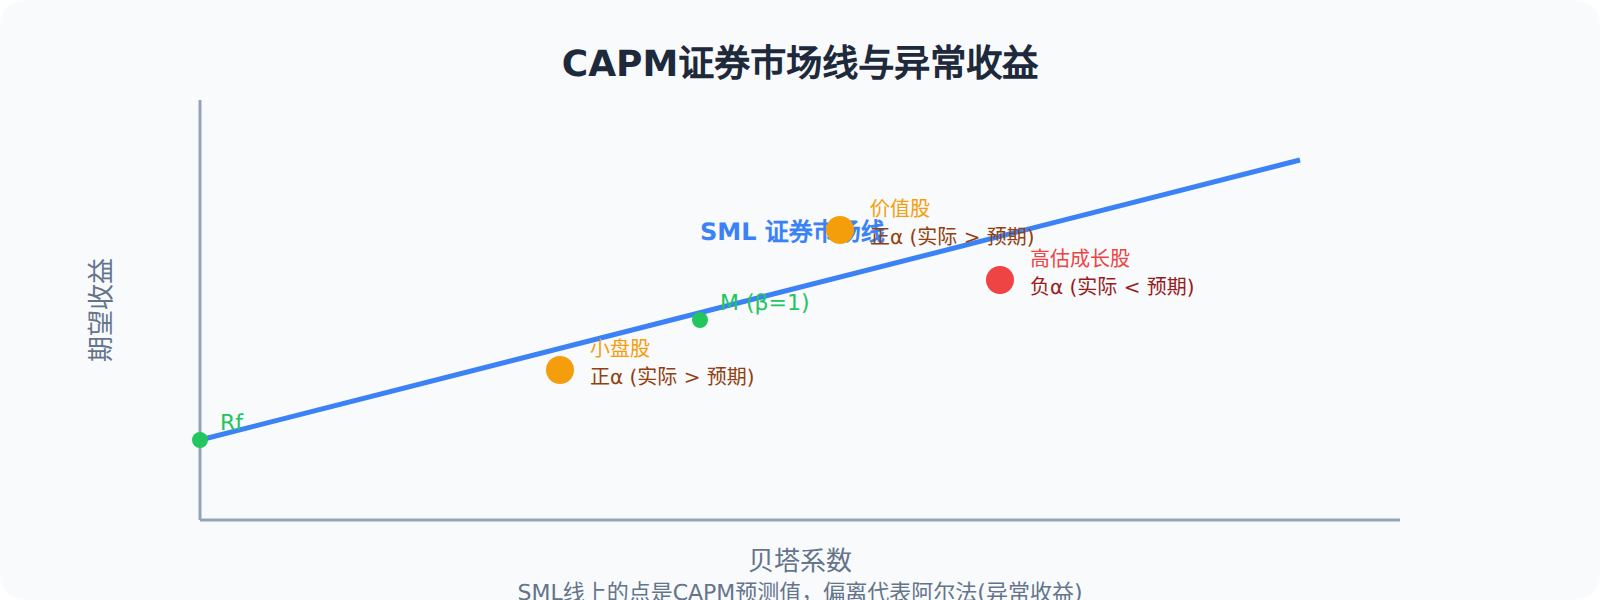
业绩评价:用CAPM算出"应该"获得的收益,和"实际"获得的收益比较。如果实际收益超过了CAPM预测的收益,说明基金经理产生了正的阿尔法——这是真正的超额回报。
风险定价:在新发行证券时,用CAPM确定合理的发行价格和收益率。
CAPM的局限
CAPM简洁优美,但它的严格假设在现实中几乎不可能满足:
- 所有投资者都持有市场组合(实际上大家持仓千差万别)
- 投资者可以无限制地以无风险利率借贷(实际上有融资约束)
- 没有交易成本和税收(现实中都有)
- 资产收益服从正态分布(实际收益有"肥尾"特征)
更致命的是,大量实证研究发现,CAPM无法解释一些大家都清楚的"异常现象"——比如小公司股票的长期收益系统性高于大公司(小盘股效应)、低市净率股票的收益系统性高于高市净率股票(价值效应)。
APT:多因子定价的替代方案
套利定价理论(Arbitrage Pricing Theory, APT)由斯蒂芬·罗斯在1976年提出。它不像CAPM那样假设一个明确的市场组合,而是说:资产的预期收益由多个系统性风险因子共同驱动。
E(Ri) = Rf + βi1 × RP1 + βi2 × RP2 + ... + βik × RPk
每个βik是资产对第k个风险因子的敏感度,RPk是该因子的风险溢价。
APT相对于CAPM有几个明显优势:
- 不要求所有投资者持有市场组合——更现实的假设
- 允许多个风险因子——比CAPM的单因子模型更灵活
- 不指定具体因子是什么——由数据驱动来发现
实践中最著名的是Fama和French在1993年提出的三因子模型,在市场因子(CAPM)的基础上增加了两个因子:
规模因子(SMB,Small Minus Big):小市值公司的收益系统性高于大市值公司。为什么?可能是因为小公司风险更大、信息不对称更严重、流动性更差——投资者要求额外的补偿。
价值因子(HML,High Minus Low):低市净率(价值股)的收益系统性高于高市净率(成长股)。为什么?可能是因为价值股通常处于困境,投资者过度悲观导致估值偏低,而当基本面好转时价格弹性更大。
Fama-French三因子模型可以解释CAPM无法解释的小盘股效应和价值效应,但它也有自己的问题——因子本身是"事后发现的",缺乏清晰的理论解释。后来的研究又增加了动量因子(Carhart四因子模型)、盈利因子、投资因子等,构成了五因子模型。
💡 对投资者来说,多因子模型的价值在于提供了一个"诊断框架"——它告诉你你的投资组合超额收益到底来源于承担了哪种风险因子,还是真正的选股能力(阿尔法)。
一节小结
- CAPM公式:E(Ri) = Rf + β × [E(RM) - Rf],简洁但假设严格
- 贝塔衡量系统性风险,是CAPM中唯一被定价的风险因子
- 阿尔法是实际收益超出CAPM预测的部分,代表真正的超额回报
- CAPM的局限:无法解释小盘股效应、价值效应等实证异常
- APT允许多因子,Fama-French三因子模型在CAPM基础上增加了规模和价值两个因子
下一节我们把估值方法和定价模型放在一起,看看投资者在实战中如何运用证券分析和投资策略。
CAPM在实践中的应用细节
虽然CAPM在理论上存在诸多缺陷,但它仍然是金融实践中使用最广泛的风险定价模型。以下是 CAPM 落地应用时的几个细节。
贝塔的估计方法直接影响CAPM计算的结果。最常用的方法是线性回归——用过去2-5年的周或月收益率数据,将资产的超额收益对市场超额收益做回归。回归的斜率就是贝塔估计值。
但贝塔估计面临几个问题。第一,历史贝塔可能不代表未来贝塔——如果公司的业务结构发生了变化(比如从制造业转型为科技公司),历史贝塔就不再适用。第二,回归的统计显著性取决于数据量——短期的贝塔估计波动很大。第三,极端市场事件(如2008年)可能使贝塔估计失真。
实践中通常采用以下改进:使用更长的时间窗口(但也不能太长,因为公司基本面会变化)、对行业可比公司的贝塔取平均("行业贝塔"通常比个股贝塔更稳定)、使用贝塔的收缩估计(向行业平均或1.0收缩,减少估计误差)。
市场风险溢价的取值也影响CAPM的结果。美国的长期历史市场风险溢价约为5%-7%,但不同时期差异很大。用哪段时间的数据、用几何平均还是算术平均,都会影响结果。很多从业者倾向于使用前瞻性的风险溢价估计——基于当前的市场估值和盈利预期来推算。
无风险利率的选择看似简单(用国债利率),但实际上也存在分歧——用短期国债利率(如3个月期)还是长期国债利率(如10年期)?短期利率波动大、代表性差;长期利率更稳定但可能与投资项目的期限不匹配。实践中常见的选择是用10年期国债收益率。
CAPM的实证检验
CAPM提出后,大量的实证研究对其进行了检验。早期的研究(如Black, Jensen, Scholes, 1972)对CAPM提供了较好的支持——横截面上,高贝塔组合的平均收益确实高于低贝塔组合。
但随后的研究发现了一系列CAPM无法解释的"异象":
小公司效应:控制贝塔后,小市值公司的平均收益仍然显著高于大市值公司。
价值效应:控制贝塔后,低估值公司的平均收益显著高于高估值公司。
动量效应:过去3-12个月表现好的股票在接下来的3-12个月继续表现好,这与CAPM的逻辑不一致——CAPM假设高收益是对高系统性风险的补偿,但动量策略的收益无法用贝塔来解释。
这些异象的存在直接推动了APT和多因子模型的发展。如今,学术界和业界大多认为CAPM是一个"不完整但有用的模型"——它的单因子框架太简单,但它提供的"风险需要被定价"的核心思想是正确的。
在学习本节内容时,一个有效的方法是尝试用自己的语言重新表述每个核心概念。如果你能把一个概念解释给一个不懂金融的人听懂,说明你真正理解了它。另一个有效的方法是寻找身边的相关实例来分析和理解。
CAPM虽然是教学中最常用的资产定价模型,但在实务中,金融从业者越来越倾向于使用多因子模型。原因很简单:CAPM的单因子解释力有限——很多资产的超额收益无法被贝塔完全解释。
在实践中,量化投资机构通常使用的因子模型可能包含几十个因子——除了规模和价值这两个经典因子外,还包括盈利能力因子、投资增速因子、分析师预期修正因子等。这些因子来自学术研究、行业经验和数据挖掘。
但要注意"过拟合"的风险——如果你在历史数据上测试了足够多的因子,总能找到一些"历史上表现很好"的因子。但它们是否真的能预测未来,取决于因子背后是否有经济逻辑支撑。有经济逻辑的因子(如价值、动量)更可能持续有效;纯数据挖掘的因子更可能是噪音。
在金融学知识体系的建设过程中,本节的内容扮演着承上启下的角色。它既运用了前面章节中建立的基本概念和分析框架,又为后续更深入的专题讨论奠定了基础。建议读者在学习本节时,多联系前面已经掌握的知识,形成更加系统化的理解。