5.1 远期、期货与互换
5.1 远期、期货与互换
本节摘要:远期、期货和互换是最常见的三类线性衍生品——它们的收益与标的资产价格呈线性关系。远期合约是最原始的形式,期货是远期的标准化升级版,互换则是双方约定在未来交换现金流的协议。本节系统讲解三者的合约结构、交易机制、定价逻辑和实际应用场景。
本节导读
阅读完本节,你应当能够:
- 说明远期合约的多空双方义务和到期损益结构
- 解释期货合约的标准化条款、保证金制度和每日盯市机制
- 用持有成本模型(Cost of Carry)为期货定价
- 描述利率互换的基本结构和应用场景
远期合约:最原始的衍生品
远期合约(Forward Contract)是双方约定在未来的某个时间、以约定的价格、买卖约定数量标的资产的协议。
多头方(Long)有义务在到期日按约定价格买入标的资产。如果到期时市场价格高于约定价格,多头盈利(用便宜的价格买到了值钱的资产)。反之则亏损。
空头方(Short)有义务在到期日按约定价格卖出标的资产。损益与多头恰好相反。
远期合约的盈亏可以用一个简单的线性公式表达:多头到期损益 = 到期市场价格 - 约定价格。空头到期损益 = 约定价格 - 到期市场价格。
远期合约的灵活之处在于一切条款都可以协商(标的、数量、到期日、价格、交割方式),但这也是它的缺点——因为定制化,远期合约的流动性很差,你想中途退出("平仓")可能找不到对手方。
远期合约的应用
套期保值是最主要的应用。一个农民知道3个月后要收获500吨小麦,担心到时候价格下跌。他可以签订一个远期合约,锁定3个月后以每吨2000元的价格卖出——不管到时候市场价是1500还是2500,他都按2000元成交。这就是用确定性替代不确定性。
投机是另一个用途。如果你预期铜价会涨,可以签订远期买入铜的合约——到期后如果铜价确实涨了,你以低价买入后立即在市场上高价卖出就赚了。
期货合约:远期的标准化升级
期货合约(Futures Contract)本质上就是"标准化的远期合约",在交易所集中交易。标准化的好处是流动性大大提高——你知道合约的条款是什么、到期日是哪天、交割标准是什么,不需要和对手方一条一条谈。
保证金与每日盯市
期货交易最重要的机制是保证金制度和每日盯市(Mark-to-Market)。
开仓时,你需要缴纳初始保证金(通常是合约价值的5%-15%)。之后每个交易日收盘,交易所根据当天的结算价重新计算你的盈亏——这就是每日盯市。如果亏损使得你的保证金低于维持保证金水平,你必须追加资金,否则会被强制平仓。
这个机制确保了期货交易的对手风险几乎为零——每天结算盈亏,没有人能积累太大的亏损而不被发现。这是期货和远期最大的区别之一。
持有成本定价模型
期货的理论价格可以用持有成本模型计算:
期货价格 = 现货价格 + 持有成本
持有成本包括:资金的时间价值(用无风险利率计算)、存储成本(对商品期货)、减去持有期间可能获得的收益(如股票的股息、债券的利息)。
对于不支付收益的资产(如黄金),期货价格 = 现货价格 × (1+r)^T。对于支付已知收益的资产,需要从期货价格中减去收益的现值。
如果实际期货价格偏离理论价格,套利者就会进场——如果期货太贵就"卖期货+买现货"(正向套利),如果期货太便宜就"买期货+卖现货"(反向套利)。套利力量会把期货价格拉回到理论水平。
互换合约:现金流的交换
互换合约(Swap)是双方约定在未来一段时间内,定期交换现金流的协议。最常见的是利率互换(Interest Rate Swap)。
利率互换的基本结构
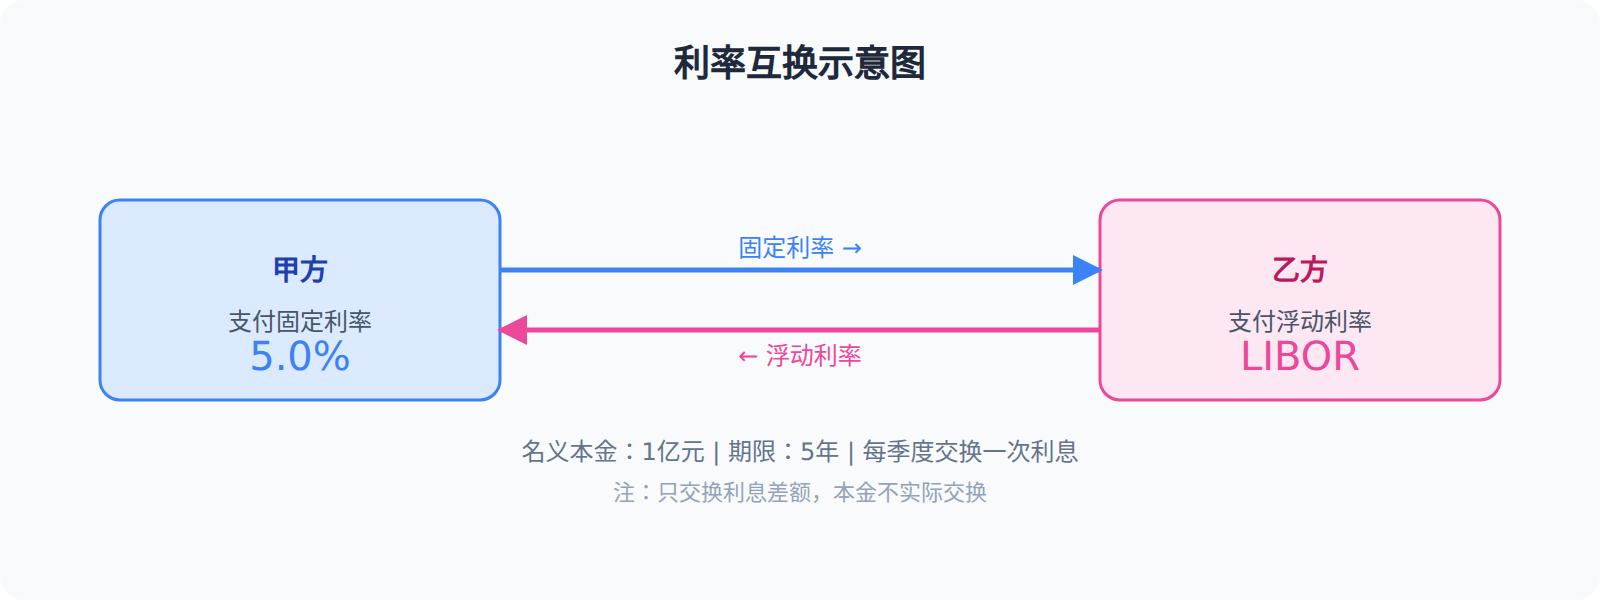
典型的利率互换中,一方支付固定利率,另一方支付浮动利率(如LIBOR)。双方交换的不是本金,而是基于本金的利息支付。
为什么有人要做利率互换?典型场景:一家公司发行了浮动利率债券,但希望锁定固定利率(担心未来利率上升)。它可以通过利率互换,把浮动利率的支付义务换成固定利率——实际上实现了从浮动到固定的转换,而不需要重新发行债券。
利率互换的定价基于一个简单原理:在合约签订时,固定利率和浮动利率两端的现值应该相等(否则一方占便宜,另一方不会签)。基于这个原则可以算出公平的固定利率。
三者的对比
| 特征 | 远期 | 期货 | 互换 |
|---|---|---|---|
| 交易场所 | 场外(OTC) | 交易所 | 场外为主 |
| 标准化 | 不标准化 | 高度标准化 | 半标准化 |
| 流动性 | 低 | 高 | 中等 |
| 对手风险 | 较高(无交易所担保) | 极低(每日盯市) | 较高 |
| 主要用途 | 套期保值 | 套期保值+投机 | 利率/汇率风险管理 |
温故知新
- 远期合约是一对一定制的未来交易协议,灵活但流动性差
- 期货合约是标准化的远期,有保证金和每日盯市机制,流动性好
- 持有成本模型:期货价格 = 现货价格 + 持有成本(资金成本+存储成本-收益)
- 利率互换是双方交换固定利率和浮动利率的协议,用于管理利率风险
- 套利力量使衍生品价格趋于理论水平,偏离即意味着套利机会
下一节我们进入衍生品中最精彩的部分——期权。期权的非线性收益结构使其成为最灵活也最难定价的衍生工具。
期货市场的微观机制
理解期货市场不只是知道合约的定义和定价公式——了解市场的微观运作机制也很重要。
**限价指令簿(Order Book)**是期货市场的基础设施。买方和卖方各自挂出不同价格的买卖指令,形成两个"队列"。当买卖双方的价格匹配时,撮合引擎自动成交。期货市场采用价格优先、时间优先的撮合规则。
**做市商(Market Maker)**在期货市场中扮演重要角色。他们同时在买卖两侧挂出限价指令,为市场提供流动性。做市商通过买卖价差赚钱,但他们承担了存货风险——如果市场价格朝着不利于他们的方向变动,存货的市值损失可能超过价差收入。
**结算所(Clearing House)**是期货市场的核心机构。所有交易的对手方都是结算所——买方和卖方不直接交易,而是各自与结算所签订合约。这就是为什么期货的对手风险几乎为零——结算所用会员的保证金来担保所有交易。
期货价格的形成受多种因素影响:现货价格(基准)、持有成本(利率、仓储、保险)、供需预期(未来天气对农产品期货的影响)、投机活动(大规模投机持仓可能扭曲价格)。很多期货品种的持仓量中投机头寸占60%以上——这引发了对"期货市场是否被过度投机化"的争论。
互换市场的深入理解
利率互换虽然是最常见的互换类型,但互换的概念可以推广到几乎任何可以量化的风险。
**货币互换(Currency Swap)**是双方交换不同货币的本金和利息。比如一家美国企业需要欧元、一家欧洲企业需要美元——它们可以通过货币互换,以各自的"优势货币"借款,然后互换偿还义务。货币互换既对冲了汇率风险,又降低了双方的融资成本。
**信用违约互换(CDS)**的深入理解需要区分两种角色:CDS的买方支付保费、获得违约保护;CDS的卖方收取保费、承担违约风险。CDS市场有一个有趣的现象——CDS的名义总额通常远大于实际发行的债券总额。这意味着存在大量的"裸卖空"(不持有债券但买CDS,赌公司会违约),2008年AIG就是因为裸卖空CDS而险些倒闭。
**总收益互换(Total Return Swap)**允许一方将某个资产(如一篮子股票)的总收益(资本利得+股息)转移给另一方,同时从另一方收取固定利率。这实际上是一种合成式持有——你不需要真正买入股票就能获得股票的收益和风险暴露。
互换市场的规模远大于期货市场——全球互换市场的名义总额超过500万亿美元(主要是利率互换)。但互换是场外交易,透明度较低,也是监管关注的重点。
期货市场除了套期保值和投机之外,还有一个重要的功能——价格发现。期货价格反映了市场参与者对未来现货价格的预期和判断。比如原油期货的价格通常被视为未来几个月原油价格的"市场共识"。政府、企业和投资者都会参考期货价格来做决策——农民根据农产品期货价格决定种什么、石油公司根据原油期货价格决定开采计划。
期货市场的参与成本相对较低——与直接投资标的资产相比,期货只需要缴纳一小部分保证金(通常5%-15%),就能获得与全额投资相当的收益暴露。这使得期货成为杠杆交易的典型工具——收益可以放大十倍甚至几十倍,但亏损同样可以放大。
但杠杆是一把双刃剑。如果一个投资者用10倍杠杆做多原油期货,原油价格只需下跌10%,他的保证金就会被全部吃掉——这就是"爆仓"。在极端市场条件下(如2020年4月原油期货出现负价格),杠杆交易者可能不仅亏损全部本金,甚至还欠经纪商的钱。