5.2 期权定价与交易策略
5.2 期权定价与交易策略
本节摘要:期权赋予持有人在未来某个时间以约定价格买入或卖出标的资产的权利(而非义务)。这种"可以选择不做"的特征,使得期权的收益与标的资产价格呈非线性关系——这种非线性正是期权定价复杂、用途广泛的原因。本节从期权的基本概念出发,介绍二叉树模型和Black-Scholes模型两个经典定价方法,以及常见的期权交易策略。
本节目标
阅读完本节,你应当能够:
- 区分看涨期权和看跌期权,理解内在价值和时间价值的含义
- 用复制组合(无套利)的思路理解期权定价
- 描述Black-Scholes公式中五个输入变量对期权价格的影响方向
- 构建基本的期权交易策略(保护性看跌、备兑看涨、跨式组合)
期权的基本概念
**看涨期权(Call Option)**赋予持有人在到期日或之前以约定价格(行权价)买入标的资产的权利。如果你买入一只股票的看涨期权,行权价100元,到期时股价涨到120元,你行使期权以100元买入、立即在市场上以120元卖出,赚20元(减去期权费)。如果股价只有80元,你不行权就好——你的损失仅限于当初支付的期权费。
**看跌期权(Put Option)**赋予持有人在到期日或之前以约定价格卖出标的资产的权利。看跌期权的买家是在"买保险"——如果股价跌到行权价以下,你可以按行权价卖出(比市场价高),避免更大的损失。
期权价值的两个组成部分
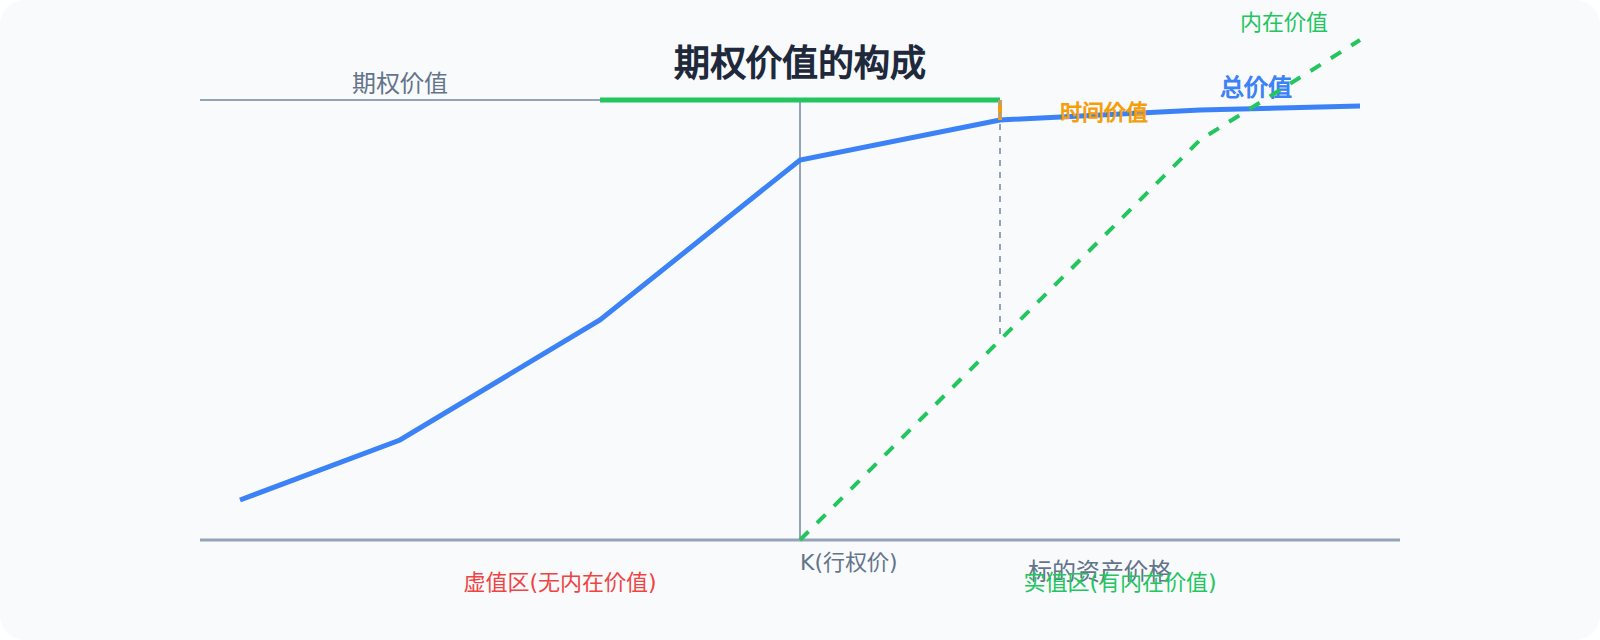
期权价格 = 内在价值 + 时间价值
内在价值是如果立刻行权能获得的收益。看涨期权的内在价值 = max(标的当前价格 - 行权价, 0)。看跌期权的内在价值 = max(行权价 - 标的当前价格, 0)。
时间价值是期权价格超过内在价值的部分。它反映了"到期前标的价格可能朝有利方向变动"的可能性。到期时间越长、波动率越高,时间价值越大。到期时时间价值归零。
期权定价方法
二叉树模型
二叉树模型(Binomial Tree Model)是最直观的期权定价方法。它的核心思想是:假设标的资产价格在每一期只有两种可能——上涨或下跌。通过构建一个"复制组合"(用标的资产和无风险借贷来精确复制期权的收益),利用无套利原理得出期权价格。
逻辑是:如果两个投资组合在未来所有可能情况下的收益完全相同,那么它们今天的价格也必须相同——否则就存在套利机会。
二叉树模型虽然简化,但它可以通过增加期数(比如100步)来逼近现实,而且它的"复制组合"和"无套利定价"思想是Black-Scholes模型的数学基础。
Black-Scholes模型
1973年,Fischer Black和Myron Scholes(在Robert Merton的帮助下)发表了期权定价的封闭公式,这个公式彻底改变了金融学和实践。
对于不支付股息的欧式看涨期权:
C = S × N(d1) - K × e^(-rT) × N(d2)
其中:
- S = 标的当前价格
- K = 行权价
- r = 无风险利率
- T = 到期时间(年)
- N() = 标准正态分布的累积函数
- d1 = [ln(S/K) + (r + σ^2/2)T] / (σ√T)
- d2 = d1 - σ√T
- σ = 标的资产收益率的标准差(波动率)
五个输入变量中,唯一需要估计的是波动率(σ)。波动率越高,期权价格越高——因为波动率越高意味着标的资产价格大幅变动的可能性越大,期权持有者获利的机会也就越大。
五个变量的影响方向
| 变量变化 | 看涨期权价格 | 看跌期权价格 | 直觉解释 |
|---|---|---|---|
| 标的价格↑ | ↑ | ↓ | 标的越贵,买入权越值钱 |
| 行权价↑ | ↓ | ↑ | 行权价越高,买入权越不值钱 |
| 到期时间↑ | ↑ | ↑ | 时间越长,变数越多 |
| 波动率↑ | ↑ | ↑ | 波动越大,期权越值钱 |
| 无风险利率↑ | ↑ | ↓ | 利率影响资金的时间价值 |
常见期权策略
保护性看跌(Protective Put):持有股票 + 买入看跌期权。相当于给股票买了保险——如果股价大跌,看跌期权让你能按行权价卖出,限制下行风险。
备兑看涨(Covered Call):持有股票 + 卖出看涨期权。你放弃了一部分上行收益(如果股价大涨,期权买家会行权,你按行权价卖出),但获得了期权费作为额外收入。
跨式组合(Straddle):同时买入同一标的、同一行权价的看涨和看跌期权。无论价格大涨还是大跌,你都能赚钱——但前提是变动幅度要超过两个期权费的总和。这个策略适用于预期大幅波动但方向不确定的场景(如重大政策发布前)。
要点速记
- 期权提供"权利而非义务",看涨期权是买入的权利,看跌期权是卖出的权利
- 期权价格 = 内在价值 + 时间价值,时间价值随到期日临近而衰减
- 二叉树模型用复制组合+无套利原理定价,BS模型给出了封闭公式解
- BS公式的五个变量中,波动率是最关键也最难估计的参数
- 期权策略可以精确地调整风险收益特征,远比单纯的买卖股票灵活
下一节我们讨论衍生品定价的理论基础和结构化产品的构造——理解2008年金融危机中那些"有毒"的金融产品是怎么组装出来的。
期权定价的深入理解
Black-Scholes模型虽然优美,但它的假设在现实中几乎不可能完全满足。理解这些假设的偏离及其影响,是真正掌握期权定价的关键。
**波动率微笑(Volatility Smile/Skew)**是BS模型最重要的实证偏离。BS假设波动率是常数(对所有行权价都一样),但现实中,不同行权价的期权隐含出不同的波动率。通常,虚值看跌期权的隐含波动率最高,深度虚值看涨期权的隐含波动率也偏高——形成"微笑"或"偏斜"的形状。这意味着市场实际上认为"极端下跌"的概率比正态分布预测的更高——这是对"肥尾"现象的市场定价。
**波动率曲面(Volatility Surface)**同时考虑行权价和到期时间两个维度,形成一个三维的波动率结构。交易员使用波动率曲面来为期权定价,而不是使用BS模型中的单一波动率。
美式期权的提前行权问题。BS模型是为欧式期权设计的(只能在到期日行权),但很多实际交易的期权是美式的(可以在到期日前任何时间行权)。美式看涨期权在标的资产不支付股息时不会被提前行权(留着不执行更有价值),但在支付股息时可能被提前行权(在股息除权日前行权以获取股息)。美式看跌期权在任何时候都可能有提前行权的价值。
路径依赖期权是一类更复杂的衍生品,其收益取决于标的资产价格的路径(而不仅仅是到期时的价格)。亚式期权(Asian Option)的行权价或到期收益取决于一段时间内的平均价格;障碍期权(Barrier Option)在标的价格触及某个"障碍"水平后被激活或失效。这些期权的定价不能用BS公式,需要数值方法(如蒙特卡洛模拟)。
期权在风险管理中的应用
期权不仅仅是投机工具,它在风险管理中有着重要的应用。
保护性看跌策略是机构投资者最常用的下行保护工具。持有一个价值100万的股票组合,同时买入一个行权价为95万的看跌期权。如果市场下跌到90万,你行权以95万卖出,损失只有5万(加上期权费)。如果市场上涨到120万,期权不执行,你享受全部上涨收益。
**领口策略(Collar)**在保护性看跌的基础上进一步降低成本——买入看跌期权的同时,卖出一个虚值看涨期权。卖看涨期权获得的期权费可以部分或完全对冲买看跌期权的成本,代价是放弃了一部分上行收益。
**双限策略(Range Forward)**在外汇风险管理中很常用——企业同时买入一个看跌期权和一个卖出看涨期权,把未来的汇率锁定在一个范围内。这样既限制了不利变动的风险,又限制了有利变动的收益——以放弃部分"好的不确定性"为代价来消除"坏的不确定性"。
期权的非线性收益结构使得它成为风险管理的最灵活工具。与期货的对冲效果是"线性"的(完全对冲掉所有价格变动)不同,期权的对冲效果是"非对称"的——你可以保留上行收益的同时限制下行风险,或者获取有限收益的同时承担有限风险。
**希腊字母(Greeks)**是期权风险管理的核心工具。Delta(期权价格对标的价格变动的敏感度)、Gamma(Delta对标的价格变动的敏感度)、Theta(期权价格随时间衰减的速度)、Vega(期权价格对波动率变化的敏感度)——这四个希腊字母帮助期权交易者全面理解和管理期权头寸的风险特征。
期权交易不像简单的股票买卖——一个期权头寸可能同时具有多个风险维度。管理好期权组合需要对所有希腊字母都有清晰的理解,并持续监控和调整。这需要专业的知识、丰富的经验和可靠的交易系统。