5.3 衍生品定价与结构化产品
5.3 衍生品定价与结构化产品
本节摘要:风险中性定价是衍生品定价的理论基石——它巧妙地把"风险厌恶"的复杂问题转化为"风险中性世界"中的简单期望值计算。本节讲解风险中性定价的核心思想,并延伸到结构化产品——将基础资产(如房贷、贷款)打包分层重新出售的金融创新。2008年金融危机的主角——MBS和CDO——就是结构化产品的典型代表。
学习目标
阅读完本节,你应当能够:
- 理解风险中性定价的核心逻辑:用无风险利率折现、在风险中性测度下计算期望
- 区分真实世界概率(P测度)和风险中性概率(Q测度)
- 描述MBS(抵押贷款支持证券)的基本构造和现金流分配机制
- 理解CDO的分层结构(优先级、夹层、次级)和2008年危机的成因
风险中性定价:巧妙的转换
在传统的DCF估值中,我们用"风险调整后的折现率"来折现期望现金流。但这种方法在衍生品定价中会遇到困难——因为衍生品的风险特征(如期权Delta)随标的资产价格变化而不断变化,很难确定一个稳定的折现率。
风险中性定价提供了一个简洁的解决方案:假设所有投资者都是风险中性的,用无风险利率折现期望现金流。
这里的"风险中性"不是假设投资者真的不关心风险,而是一个数学技巧——通过改变概率测度(从真实概率P到风险中性概率Q),使得用无风险利率折现的期望值恰好等于衍生品在真实世界中的价格。
直觉理解:在风险中性世界中,所有资产的期望收益率都等于无风险利率——不存在风险溢价。用这个世界的概率来计算期望值,再用无风险利率折现,得到的结果就等于衍生品的真实价格。
这种方法的核心优势在于:不需要估计折现率(直接用无风险利率),只需要确定风险中性概率。而风险中性概率可以通过无套利条件从当前市场价格中推导出来。
结构化产品:把资产打包再分拆
结构化产品(Structured Products)是将基础资产的现金流重新打包、分层、出售的金融工具。最常见的结构化产品是资产支持证券(ABS)和抵押贷款支持证券(MBS)。
MBS的基本构造
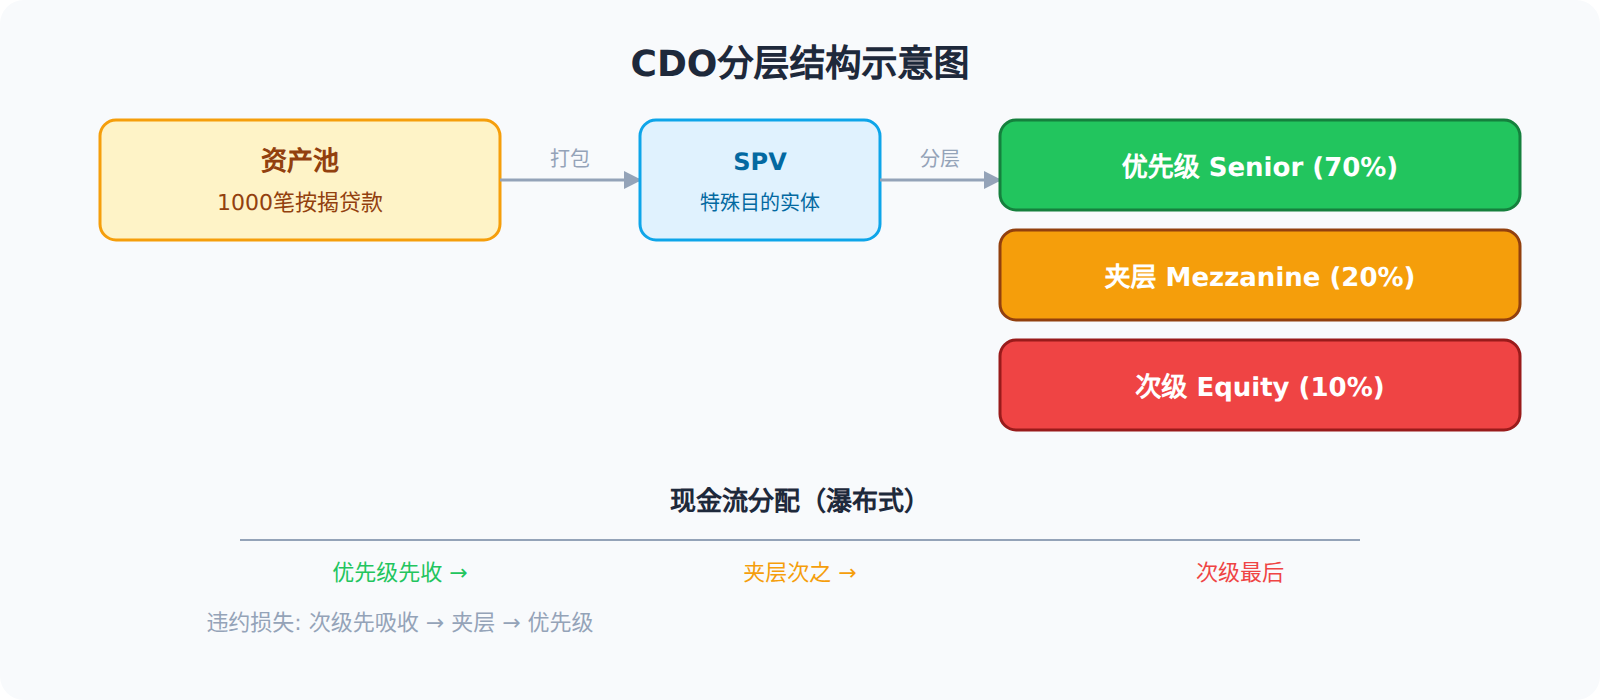
银行发放了大量住房按揭贷款后,这些贷款在银行的资产负债表上占用大量资金。银行把这些贷款打包在一起,转移给一个特殊目的实体(SPV),SPV以这些贷款的未来还款(本金+利息)为支撑,发行不同层级的证券卖给投资者。
购买MBS优先级的投资者最先收到还款——他们的风险最低,收益率也最低。次级投资者最后收到还款——他们的风险最高,收益率也最高。当房贷出现违约时,损失先由次级吸收,然后是夹层,最后才是优先级。
CDO:CDO of ABS
CDO(担保债务凭证)是更进一步的打包——把多个MBS或其他ABS再打包成分层证券。CDO甚至可以把CDO再打包成"CDO的CDO"(CDO-squared)——一层套一层。
2008年危机的教训
在2008年之前,美国次级按揭贷款大量发放——银行把钱借给了信用记录差、还款能力弱的人。这些高风险贷款被打包成MBS和CDO出售给全球投资者。
问题在于:评级机构给这些CDO的优先级打了AAA评级(与国债同样的最高评级),投资者信任评级、大量购买。但底层资产的违约率远高于预期——当房价开始下跌时,大量按揭贷款同时违约,CDO的次级和夹层层首先被击穿,优先级也难逃厄运。
更糟糕的是,很多金融机构大量使用杠杆来购买这些CDO——花1块钱的本金借了30块钱来买。一旦CDO下跌3%就全部亏光。雷曼兄弟、AIG等巨头的倒下,根源就是过度暴露在这些结构化产品上。
⚠️ 结构化产品本身不是"有毒"的——它的设计初衷是分散风险。但当底层资产质量差、评级失准、杠杆过高、信息不透明时,它就成了系统性风险的放大器。2008年的教训是:金融创新必须与风险认知和监管能力相匹配。
一节小结
- 风险中性定价是衍生品定价的理论基石:用无风险利率折现风险中性概率下的期望值
- MBS把按揭贷款打包分层出售,CDO把多个MBS再打包——层层嵌套放大了风险
- CDO分层(优先级→夹层→次级)通过瀑布式现金流分配和反向的损失吸收机制运作
- 2008年危机的根源:次级贷款质量差、评级失准、杠杆过高、监管缺位
- 结构化产品的教训:金融创新需要与风险管理能力和监管框架匹配
下一章我们将系统讨论风险管理——如何识别、度量、控制金融活动中的各类风险。
风险中性定价的详细逻辑
风险中性定价的思想虽然巧妙,但需要仔细理解才能正确应用。
核心命题是:在风险中性世界中,所有资产的期望收益率都等于无风险利率。在这个世界里,投资者不要求风险溢价——他们对任何风险的资产都只要求无风险利率的回报。
为什么这个假设有用?因为在风险中性世界中,衍生品的价格可以通过一个简单的两步法计算:
第一步:在风险中性概率下计算衍生品到期时的期望收益。
第二步:用无风险利率将期望收益折现到现在。
关键在于:虽然我们"假设"了风险中性的世界,但计算出来的衍生品价格在真实世界中也是正确的。这不是因为真实世界是风险中性的——而是因为无套利原理保证了两个世界中的衍生品价格相同。
为什么无套利保证了这一点?因为如果我们能用一种方法(在真实世界中用风险调整折现率)和另一种方法(在风险中性世界中用无风险利率折现)得到不同的价格,就存在套利机会——买便宜的、卖贵的,零风险赚钱。
理解这个逻辑后,你会发现:几乎所有的衍生品定价(二叉树、BS模型、蒙特卡洛)本质上都是在不同复杂度下实现"风险中性世界中的期望折现"这一框架。区别只在于计算期望值的方法——二叉树用离散的状态树,BS用连续的正态分布假设,蒙特卡洛用随机模拟。
结构化产品市场的后续发展
2008年之后,结构化产品市场经历了深刻的变革。
监管加强是最明显的变化。巴塞尔III大幅提高了银行持有结构化产品的资本要求, Dodd-Frank法案要求大部分场外衍生品必须通过中央清算。
标准化程度提高。危机前大量高度定制化的CDO被淘汰,取而代之的是更标准化的资产支持证券(ABS),底层资产质量更高、结构更简单透明。
信息披露大幅改善。现在的结构化产品要求披露更详细的底层资产信息和风险特征,投资者可以更清楚地了解自己买的是什么。
但结构化产品并没有消失——它们只是换了一种更安全、更透明的方式存在。绿色债券(为环保项目融资的债券)、社会债券(为社会改善项目融资的债券)等新型结构化产品正在兴起。这些产品的底层逻辑和传统CDO类似——打包资产、分层出售——但底层资产质量更高、监管更严格。
衍生品市场的另一大变化是电子化交易的普及。越来越多原本在场外交易的衍生品(如利率互换、信用违约互换)被搬到电子交易平台上,提高了透明度和流动性。但场外衍生品的总量仍然远大于交易所产品——完全的透明化还有很长的路要走。
**风险中性定价的一个关键洞察是:衍生品的价格只取决于标的资产的价格和波动率,与投资者的风险偏好无关。**这是一个看似违反直觉但数学上严格成立的结果——无论市场参与者是极度厌恶风险还是完全风险中性,同一个衍生品的定价结果是一样的。
原因在于:在完全市场中,衍生品可以用标的资产和无风险借贷来精确复制。复制品和衍生品的收益在任何状态下都完全相同,所以它们的价格也必须相同——否则就存在套利机会。而复制品的价格只取决于标的资产价格和无风险利率,与风险偏好无关。
这个洞察极其重要——它意味着衍生品定价可以完全"脱离"对投资者偏好的建模,大大简化了计算过程。这也就是为什么Black-Scholes公式中没有出现任何反映投资者风险偏好的参数——只有标的资产价格、行权价、到期时间、无风险利率和波动率五个输入变量。