8.3 大数据、AI与监管科技
8.3 大数据、AI与监管科技
本节摘要:大数据和人工智能正在深刻改变金融业的每一个角落——从信贷审批到投资决策,从欺诈检测到客户服务。AI的引入使得金融决策更加精准和高效,但也带来了算法偏见、模型可解释性和数据隐私等新问题。与此同时,监管科技(RegTech)利用技术手段帮助监管者和金融机构应对日益复杂的合规要求。本节介绍AI在金融中的核心应用和监管科技的发展方向。
学习目标
阅读完本节,你应当能够:
- 描述AI/机器学习在信贷风控、投资管理、欺诈检测中的具体应用
- 理解智能投顾的核心逻辑和局限性
- 解释AI金融应用面临的主要挑战(算法偏见、黑箱问题、数据隐私)
- 说明监管科技(RegTech)的主要应用场景和发展趋势
AI在金融中的核心应用
智能信贷审批
传统的信贷审批依赖借款人的收入、资产、信用记录等有限数据,用规则或简单的评分卡模型做出决策。AI/机器学习可以从更广泛的数据维度来评估信用风险——社交媒体行为、消费模式、地理位置、甚至手机使用习惯等"另类数据"。
机器学习模型(尤其是梯度提升树和深度学习)能捕捉传统模型无法发现的非线性关系。比如,一个人"经常深夜在外消费"和"从不深夜在外消费"之间的还款率差异,传统模型可能捕捉不到,但AI可以从历史数据中学到。
好处是让更多"信用空白"的人(没有银行信用记录但实际还款能力不差)获得信贷服务。坏处是另类数据的使用引发了严重的隐私和公平性争议——基于社交媒体行为做信贷决策,是否构成了对个人自由的侵犯?
量化投资与智能投顾
量化投资用数学模型和计算机算法来执行投资策略。从最简单的"动量策略"(买入近期涨得好的股票)到复杂的机器学习模型(从海量数据中挖掘定价异常),量化投资已经占据了美国股市交易量的60%以上。
智能投顾(Robo-Advisor)是AI在财富管理领域的应用。用户填写问卷(年龄、收入、风险偏好等),智能投顾的算法自动推荐一个与其风险偏好匹配的投资组合(通常是一篮子指数基金),并定期自动调仓。智能投顾的管理费通常只有传统理财顾问的1/5到1/10。
智能投顾的局限也很明显:它的推荐基于标准化的模型和假设,无法考虑用户的特殊需求(如税务优化、遗产规划);在市场剧烈波动时,用户可能恐慌性地撤资,而智能投顾很难有效安抚。
欺诈检测与反洗钱
金融机构每天处理数百万笔交易,人工逐笔审查不可能。AI可以实时扫描每一笔交易,根据金额、频率、地理位置、商户类型等特征,计算每笔交易是欺诈的概率。当概率超过阈值时,系统自动拦截或要求人工复核。
反洗钱(AML)类似——AI分析资金流向网络,识别异常的大额跨境转账、复杂的资金拆分和归集行为。
AI的挑战与隐忧
算法偏见是一个真实存在的问题。如果训练数据中存在系统性偏见(比如历史贷款数据中对某些群体存在歧视),AI模型会"学习"并放大这种偏见。2019年苹果信用卡因被指控对女性的信用额度系统性地低于男性而受到调查——背后的模型被认为存在性别偏见。
黑箱问题:深度学习模型的决策过程是"不可解释的"——你知道它给了什么结果,但不知道为什么。在金融领域,监管机构通常要求银行能解释为什么拒绝某个贷款申请——如果模型是黑箱,银行就无法满足这个要求。
数据隐私:AI需要大量数据来训练模型,但大量使用个人数据引发了隐私保护的担忧。欧洲的GDPR、中国的个人信息保护法等法规对金融数据的采集和使用提出了严格限制。
监管科技(RegTech)
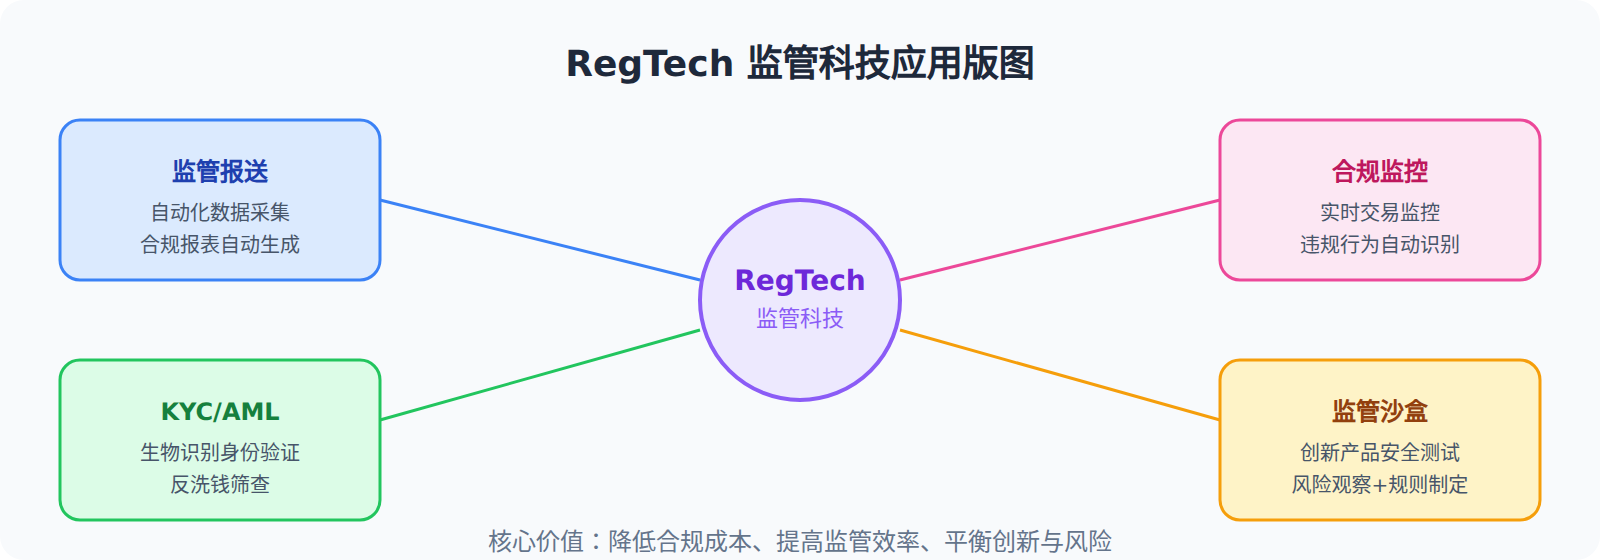
监管科技是用技术手段帮助监管者和金融机构更高效地应对合规要求。
监管报送:金融机构需要定期向监管机构提交大量报表和数据。RegTech工具可以自动化数据采集、格式转换和报送流程,大幅降低合规成本。
合规监控:实时监控系统中的交易行为,自动识别和标记可能违规的操作(如内幕交易、市场操纵、利益冲突)。
身份验证(KYC/AML):利用生物识别、电子证件验证等技术,更高效地完成客户身份核实和反洗钱筛查。
监管沙盒:监管机构为金融科技创新提供一个受控的测试环境——企业可以在沙盒中测试新产品和服务,监管机构在过程中观察风险并制定适当的监管规则。
核心回顾
- AI金融应用:智能信贷审批(另类数据+机器学习)、量化投资、智能投顾、欺诈检测
- 智能投顾降低了财富管理门槛,但无法替代理财顾问在复杂场景中的判断
- AI的挑战:算法偏见(训练数据的歧视会被放大)、黑箱问题(决策不可解释)、数据隐私
- RegTech四大应用:监管报送自动化、KYC/AML身份验证、合规监控、监管沙盒
- 技术是一把双刃剑——它让金融更高效更普惠,但也带来了新的风险和监管挑战
恭喜你完成了整个金融学教程的学习!从第1章的基础概念到第8章的前沿话题,你现在应该对金融学有了体系化的理解。
AI在金融中的未来方向
AI技术在金融领域的应用还在快速演进,以下几个方向值得关注。
**大语言模型(LLM)**正在改变金融信息处理的方式。传统的投研分析师需要阅读大量的财报、新闻、研报——这项耗时的工作现在可以部分由AI来完成。AI可以快速总结财报要点、提取关键数据、监测舆情变化,甚至生成初步的投资研究报告。当然,AI生成的报告需要人类分析师的审核和补充——AI擅长处理信息,但不擅长做出判断。
强化学习在交易中的应用越来越广泛。传统量化策略是"人类设计规则,计算机执行"。强化学习的思路是"让AI自己学习最优交易策略"——通过在模拟环境中反复试错,AI可以"发现"人类可能想不到的交易规则。但强化学习在实际交易中面临"过拟合"(在训练环境中表现很好,但在实盘中亏损)的风险。
**联邦学习(Federated Learning)**是解决数据隐私问题的新方法。传统的AI模型训练需要将所有数据集中到一个地方——但金融机构之间的数据不能随意共享。联邦学习允许各机构在不共享原始数据的情况下,协作训练一个更好的模型——"数据不动,模型动"。这对于银行之间的联合风控建模、反欺诈建模有巨大的潜力。
生成式AI在金融产品设计中的应用也值得关注。AI可以帮助设计新的金融产品结构(如根据投资者需求自动设计定制化的结构化产品)、生成个性化的投资建议、模拟不同市场情景下的投资组合表现。
金融科技监管的全球趋势
各国对金融科技的监管态度和方法各有不同,但有一些共同趋势。
监管沙盒的普及是近年来的重要趋势。英国FCA于2016年率先推出监管沙盒,此后新加坡、香港、澳大利亚、阿联酋等数十个国家和地区相继建立了自己的沙盒。沙盒为金融科技创新提供了一个"安全空间"——在受控的环境中测试产品,不会因违规而受到处罚。
数据隐私保护的强化是全球趋势。欧盟的GDPR、中国的个人信息保护法、美国的加州消费者隐私法等法规对金融数据的采集、使用和跨境传输提出了越来越严格的要求。这既是对金融科技公司的约束,也是推动行业建立更负责任的数据使用方式的动力。
数字资产监管的框架化正在加速。美国SEC对加密货币交易所的执法行动、欧盟MiCA法规的实施、中国对虚拟货币的全面禁止——各国正在用不同的方式回应数字资产带来的监管挑战。总体趋势是:数字资产不可能完全不受监管,但监管的方式需要平衡创新和风险。
监管科技的兴起是监管应对金融科技挑战的重要手段。监管机构面临的一个核心矛盾是:金融创新的速度远远快于监管规则制定的速度。RegTech用技术手段帮助监管者更快速、更精准地监控市场、识别风险、执行规则。
金融学的未来
站在当前这个时间节点回望整个教程——从第1章的货币时间价值到第8章的金融科技——我们看到金融学经历了从定性到定量、从理论到实践、从人工到智能的演变。
金融学的未来会是什么样?几个趋势值得关注:
第一,技术与金融的深度融合将继续加速。AI不会取代金融从业者,但会用AI的金融从业者将取代不会用AI的金融从业者。技术素养正在成为金融专业人才的核心能力之一。
第二,**可持续金融(ESG)**正在从"可选项"变成"必选项"。气候变化、社会不平等、公司治理——这些非财务因素正在越来越多地被纳入投资决策和风险管理框架。
第三,金融全球化与区域化的并行。一方面,跨境资金流动和全球供应链使得金融体系更加 interconnected;另一方面,地缘政治紧张和国家安全考量正在推动"金融脱钩"(如SWIFT制裁、去美元化趋势)。
第四,行为金融学的理论成果正在转化为产品设计和服务创新。"助推"(Nudge)理念被应用于养老金默认选项、投资平台界面设计等领域,帮助人们做出更好的金融决策。
金融学是一门不断演进的学科。本教程提供的知识框架是当前的主流共识,但未来一定会有新的理论、新的工具、新的挑战出现。保持学习的态度,持续关注前沿发展,是每一个金融从业者和学习者的长期课题。