8.2 区块链、数字货币与DeFi
8.2 区块链、数字货币与DeFi
本节摘要:区块链是一种分布式账本技术——它让多方参与者无需信任彼此就能维护一个共享的、不可篡改的记录。比特币是区块链的第一个成功应用,以太坊在此基础上引入了"智能合约",使区块链从单纯的"记账"工具变成"可编程的金融平台"。本节介绍区块链的核心技术原理、数字货币的分类、去中心化金融(DeFi)的运行机制,以及央行数字货币(CBDC)的发展趋势。
本节目标
阅读完本节,你应当能够:
- 描述区块链的核心技术特征(去中心化、不可篡改、共识机制)
- 区分加密货币、稳定币和央行数字货币(CBDC)
- 解释DeFi的主要应用场景(去中心化借贷、去中心化交易所、流动性挖矿)
- 理解区块链在金融领域的潜力与面临的挑战(监管、可扩展性、能源消耗)
区块链的核心原理
区块链本质上是一个分布式数据库——所有参与者都持有一份完整的数据副本,任何一笔新交易都需要网络中大多数参与者验证并同意后才能写入账本。写入后,数据无法被任何单一参与者修改。
实现这种"不需要信任就能合作"的机制,依赖三个核心技术:
哈希函数:把任意长度的数据映射为固定长度的"指纹"。数据的任何微小改动都会导致哈希值完全不同。区块通过哈希链连接——每个区块包含上一个区块的哈希值,一旦篡改某个区块,后续所有区块的哈希值都会失效。
共识机制:在没有中央权威的情况下,如何让所有参与者就账本的内容达成一致?主流的共识机制包括工作量证明(PoW,比特币使用,需要消耗大量算力"解题")和权益证明(PoS,以太坊使用,持有更多代币的人有更高的出块概率)。
非对称加密:公钥用于接收加密货币(类似于银行账号),私钥用于签名交易(类似于密码)。只有持有私钥的人才能动用对应的加密货币。
区块链为什么对金融重要
区块链对金融的潜在影响可以从三个维度理解:
支付结算:区块链可以实现点对点的即时跨境支付,绕过传统的银行间清算网络(如SWIFT),大幅降低成本和时间。比特币的"闪电网络"、瑞波(Ripple)等项目都在瞄准这个方向。
资产代币化:任何有价值的资产(房地产、艺术品、债券)都可以在区块链上发行"代币"来代表其所有权。代币化后的资产可以在全球范围内24/7交易,流动性和可及性大幅提升。
智能合约:以太坊引入的智能合约是"自动执行的代码"——当预设条件被满足时,合约自动执行相应的操作,无需人工干预。比如一个借贷协议——借款人存入抵押品后,合约自动发放贷款;如果抵押品价值跌破阈值,合约自动清算。
数字货币的分类
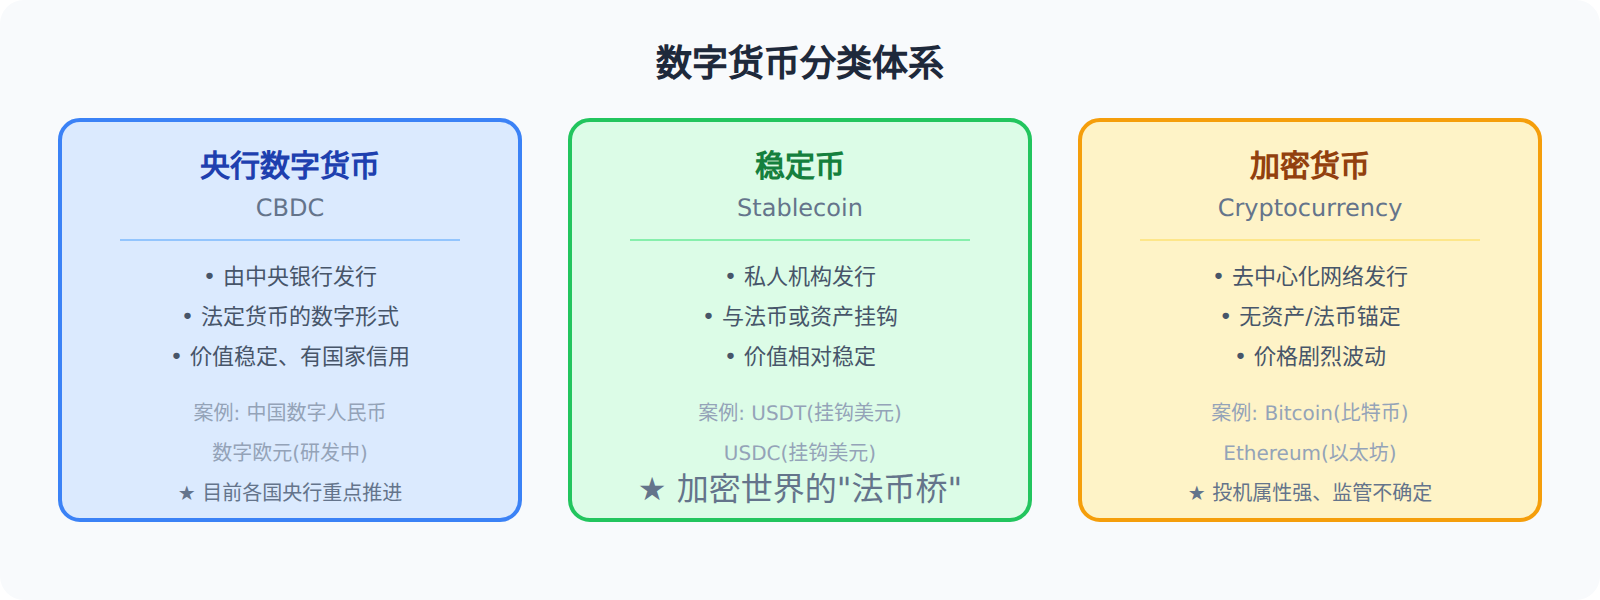
去中心化金融(DeFi)
DeFi是区块链在金融领域最激进的应用——它试图用智能合约替代传统的金融中介(银行、券商、交易所),实现"不需要信任任何人"的金融服务。
去中心化借贷(如Aave、Compound):借款人存入加密资产作为抵押品,智能合约自动发放贷款。利率由供需动态调整,没有银行审批流程。存款者则可以获得利息收入。
去中心化交易所(如Uniswap):用智能合约自动匹配买卖双方,不需要传统的做市商。交易通过"流动性池"实现——任何人都可以把两种代币存入池中提供流动性,并赚取交易手续费。
流动性挖矿:DeFi协议向提供流动性的用户发行治理代币作为奖励。这种"存币生币"的模式一度引发了DeFi的爆发式增长,但也带来了大量的投机和泡沫。
⚠️ DeFi面临严重的安全风险——智能合约代码的漏洞可能被黑客利用,导致大量资金被盗。2022年DeFi领域的黑客攻击造成的损失超过30亿美元。此外,DeFi还面临监管不确定性和可扩展性瓶颈。
一节小结
- 区块链的核心特征:去中心化、不可篡改、共识机制、智能合约
- 三种数字货币:CBDC(央行发行、法币数字化)、稳定币(挂钩法币)、加密货币(去中心化、波动大)
- DeFi试图用智能合约替代金融中介,实现去中心化借贷、交易等
- 区块链的金融潜力巨大,但面临监管不确定性、安全风险和可扩展性挑战
- CBDC是目前各国央行最积极推进的方向,数字人民币已进入试点阶段
最后一节AI和大数据如何在金融领域创造价值,以及监管科技(RegTech)如何帮助监管者应对金融创新的挑战。
数字人民币的实践
数字人民币(e-CNY)是中国人民银行推出的央行数字货币,是目前全球最先进的CBDC项目之一。
数字人民币与电子支付(如支付宝、微信支付)有本质区别:电子支付是"商业银行存款的转移",数字人民币是"央行货币的直接持有"。你的支付宝余额本质上是你在银行的钱的数字表示,而数字人民币就是央行发行的货币本身。
数字人民币的核心特征包括:双层运营体系(央行不直接面向公众发行,而是通过商业银行等指定运营机构向公众兑换)、可控匿名(小额支付匿名保护隐私,大额交易依法可追溯)、不计付利息(与纸币一样,不产生利息收入)、双离线支付(在没有网络的环境下,双方手机碰一碰也能完成支付)。
数字人民币的潜在影响包括:提高支付体系的效率和安全性(央行直接参与支付清算,降低了商业银行体系的依赖)、增强货币政策工具的精准性(央行可以直接向特定群体发放数字货币,实现精准的财政补贴或刺激)、为跨境支付提供新的基础设施。
区块链技术面临的挑战
虽然区块链有很多理想化的愿景,但它面临几个重大挑战。
**可扩展性(Scalability)**是最紧迫的技术问题。比特币每秒只能处理约7笔交易,以太坊每秒约15笔——而Visa每秒能处理约65000笔。多个扩容方案正在开发中——以太坊的Layer 2(如Arbitrum、Optimism)、分片技术(Sharding)、Solana等新一代公链,但还没有一个方案在"去中心化+安全性+可扩展性"的"不可能三角"中取得了精确的平衡。
能源消耗曾经是比特币(PoW)最受批评的问题之一。比特币网络的年耗电量一度超过一些中等国家的全国用电量。不过随着以太坊2022年转向PoS(耗电量降低了99%以上),这个问题的严重性有所缓解。
监管不确定性是全球加密货币面临的最大外部风险。不同国家对加密货币的监管态度差异极大——中国全面禁止加密货币交易,美国正在制定全面的监管框架,欧盟通过了MiCA法规,新加坡采取了相对开放但有规则的态度。监管的不确定性使得大型机构投资者对加密货币保持谨慎。
安全风险依然严峻。智能合约漏洞被利用的事件频发,交易所被黑客攻击的事件(如FTX事件)屡见不鲜,链上的 rug pull(项目方卷款跑路)也时有发生。用户私钥的保管也是一个痛点——丢了私钥就永远失去了加密货币。
DeFi的潜力与局限
DeFi是区块链领域最有创新活力的赛道,但也面临严重的内在问题。
DeFi的理论优势包括:无需许可(任何人都可以参与,不需要银行开户)、透明(所有交易和合约代码公开可查)、可组合性(不同的DeFi协议可以像乐高积木一样组合创新)、24/7运行(不依赖人工审批和营业时间)。
但DeFi的实际局限也很明显:用户体验差(操作复杂、门槛高)、合约风险(代码漏洞可能导致资金损失)、预言机风险(链上合约需要从链外获取价格数据,如果数据源被操纵,整个协议可能崩溃)、监管风险(很多DeFi项目游走在法律灰色地带)。
2022年DeFi领域的"寒冬"(Terra/Luna崩盘、FTX暴雷)暴露了DeFi过度投机和监管缺失的问题。但核心的DeFi协议(如Uniswap、Aave)仍然在运行,并有实际用户——说明DeFi确实解决了一些传统金融体系的痛点,但行业还需要经历"从投机到实用"的成熟化过程。