2.1 货币时间价值与风险收益
2.1 货币时间价值与风险收益
本节摘要:货币时间价值是财务学最基础的公理——今天的一元钱比未来的更值钱。本节从复利和年金的核心公式讲起,再讨论如何用标准差和变异系数衡量投资风险,最终推导资本资产定价模型CAPM,建立"承担多大风险就该获得多少补偿"的分析框架。
本节学习目标
阅读完本节,你应当能够:
- 计算复利终值、复利现值、年金现值和终值
- 区分名义利率和有效年利率,进行利率转换
- 用标准差和变异系数比较不同投资的风险水平
- 用CAPM公式计算某只股票的期望收益率
为什么今天的100块比明年的100块值钱
这个问题几乎人人都"知道"答案,但很少人能说出确切原因。货币时间价值的来源有三个:推迟消费的机会成本、通货膨胀的侵蚀、以及未来现金流的不确定性。
如果你现在有100元,你可以存银行拿利息、买债券赚收益、或者投资某个项目。一年后你至少有100元本金加利息。反过来,如果有人承诺一年后给你100元,你今天愿意付多少钱?肯定少于100元——因为在这一年里你放弃了投资获利的机会。这个"放弃的收益"就是货币时间价值。
数学上,最核心的公式就是复利公式。如果你把100元以年利率5%存两年,第二年的利息是在第一年本金加利息的基础上计算的:
FV = 100 × (1 + 0.05)² = 100 × 1.1025 = 110.25元
反过来,如果两年后能收到110.25元,折现到现在值多少钱?PV = 110.25 / (1 + 0.05)² = 100元。这就是折现的基本操作——把未来的钱"往回算"到今天的价值。
年金:等额收付的现值和终值
现实中很多现金流是等额、定期发生的:每月的房贷、每年的养老金、每季度的债券利息。这些等额收付的现金流序列叫做年金。
普通年金(期末收付)的现值公式:
PV = PMT × [1 - (1+r)^(-n)] / r
其中PMT是每期支付额,r是每期利率,n是期数。
举个例子。你考虑买一套房,需要贷款100万,30年期,年利率4.9%。每月还款多少?
这里r = 4.9%/12 = 0.408%,n = 360个月。代入公式:
100万 = PMT × [1 - (1.00408)^(-360)] / 0.00408
PMT = 100万 × 0.00408 / [1 - (1.00408)^(-360)] ≈ 5307元/月
也就是说,100万房贷30年4.9%利率下,每月要还5307元,30年总共还191万,利息支出91万——差不多是本金的九成。
💡 关键直觉:贷款年限拉长会大幅降低月供,但总利息支出增长更快。30年总利息91万,如果改成20年(月利率不变),每月月供约6544元,总利息约57万——节省34万利息。
永续年金是期数趋近于无穷的年金。它的现值公式非常简洁:PV = PMT / r。比如每年稳定分红5元的优先股,在折现率10%下值50元。这个公式在估值中经常用到,比如用DCF法估值时,终值的计算就用了永续增长年金。
名义利率与有效年利率
银行报价的年利率通常是名义利率,但实际计息可能是按月、按季甚至按天。当计息频率高于一年一次时,有效年利率就会高于名义利率。
EAR = (1 + r/m)^m - 1
其中r是名义年利率,m是一年内的计息次数。比如名义利率12%、按月复利:EAR = (1 + 0.12/12)^12 - 1 = 12.68%。按天复利的话EAR = (1 + 0.12/365)^365 - 1 = 12.75%。
差异不大?再举个例子。名义利率24%、按月复利:EAR = (1 + 0.24/12)^12 - 1 = 26.82%。差了将近3个百分点。对于大额借款来说,这个差异非常可观。
风险衡量:标准差与变异系数
投资的风险在于未来收益的不确定性。用数学语言来说,就是实际收益偏离预期收益的可能性。
最常用的风险衡量指标是标准差(σ),它度量的是收益率的波动幅度。标准差越大,意味着收益率围绕均值的散布越广,未来的实际结果越不可预测。
但标准差有一个问题:它是绝对数值。如果两只股票,A的预期收益率10%、标准差15%,B的预期收益率20%、标准差20%,哪个风险更大?用标准差看B更大,但B的收益也更高。这时候应该用变异系数(CV = 标准差 / 均值)来比较:A的CV = 15%/10% = 1.5,B的CV = 20%/20% = 1.0。按单位收益承担的风险看,A反而更"危险"。
CAPM:风险定价的桥梁
现代投资理论的一个核心发现是:投资者不需要承担所有风险就能获得收益补偿,只需要承担"系统性风险"(市场整体波动带来的风险)就值得补偿。因为非系统性风险(单个公司特有的事件)可以通过分散投资消除。
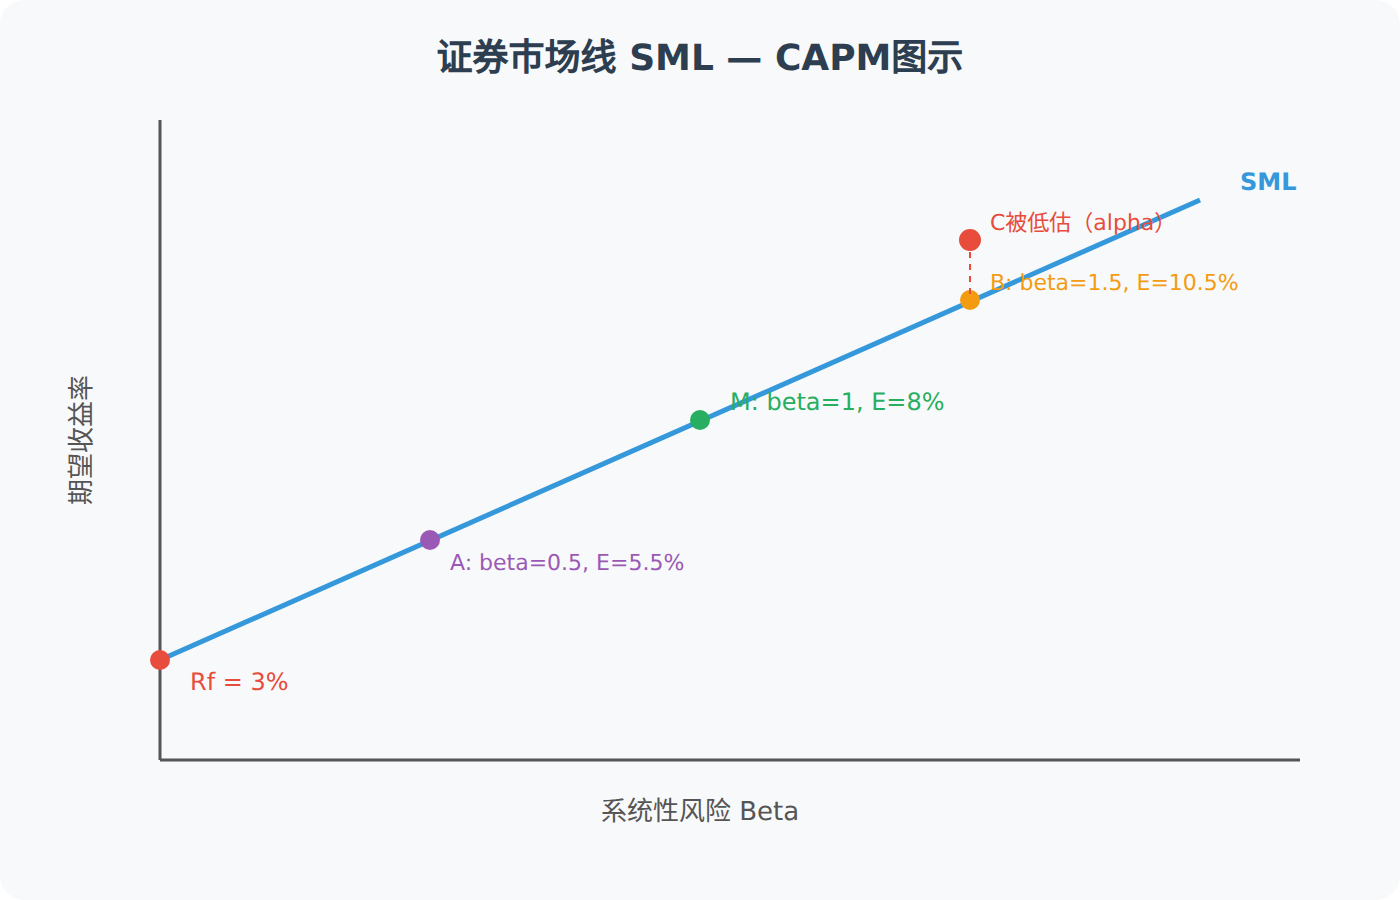
衡量系统性风险的指标是贝塔系数(β)。β = 1表示该资产的风险和市场同步波动;β > 1表示比市场更敏感(牛市涨更多、熊市跌更多);β < 1表示比市场更稳定;β < 0表示和市场反向波动(比如某些避险资产)。
CAPM的公式:
E(Ri) = Rf + βi × [E(Rm) - Rf]
无风险利率(Rf) + 贝塔 × 市场风险溢价
比如,无风险利率3%,市场预期收益率8%,某股票β=1.2,则该股票的期望收益率 = 3% + 1.2 × (8% - 3%) = 9%。
CAPM给出了一个"公平回报率"——如果投资者要求9%的回报,企业用这个股票融资的成本就是9%。这直接关系到下一节要讲的WACC计算。
要点回顾
- 复利是时间价值的数学表达:FV = PV × (1+r)^n,PV = FV / (1+r)^n
- 年金公式是等额现金流序列的现值/终值速算,永续年金PV = PMT/r
- 名义利率与有效年利率的转换:计息频率越高,EAR越大
- 风险用标准差衡量,但比较不同投资要用变异系数
- CAPM的核心逻辑:只补偿系统性风险,β是定价的唯一风险变量
CAPM在实务中的争议与补充
CAPM自诞生以来就是金融学的核心工具,但它也有不少争议。首先是β的不稳定性——用过去5年的数据算出的β,可能在接下来5年发生很大变化。企业的业务结构在调整、行业竞争格局在变化,导致历史β可能不是未来风险的好预测。
其次是单因素模型的局限。CAPM假设市场风险溢价是解释预期收益的唯一系统性因素,但实证研究发现,小市值公司、价值型公司(低PB比率)的长期收益系统性高于CAPM预测的值——这就是著名的"Fama-French三因子模型"要解决的问题。三因子模型在市场风险溢价之外加入了"规模因子"和"价值因子",对收益的解释力更强。
不过,对于企业财务管理的日常决策来说,CAPM仍然是计算WACC中股权成本的标准方法——简单、直观、好理解。学术界在争论更精确的模型,实务界在用最实用的工具。知道CAPM的局限很重要,但不意味着要弃用它。
72法则:心算复利翻倍时间
复利公式本身不复杂,但做决策时往往需要快速估算。72法则提供了一个实用的近似:本金翻倍所需年数 ≈ 72 / 年收益率。
如果年化收益率6%,72/6 = 12年翻倍;收益率9%,8年翻倍;收益率12%,6年翻倍。这个近似在收益率8%-15%的区间内误差很小。
反过来用可以检验一个投资机会。某理财产品宣传"5年翻倍",按72法则反推年化收益率约72/5 = 14.4%。如果市场上同类低风险产品年化只有5%,这个承诺就值得高度怀疑——要么产品有额外风险,要么销售人员在夸大。先心算一下,比被话术带着走要强得多。
再往前一步看复利的长期效果。同样是每月定投2000元、年化8%,30年后账户余额是多少?这里要用年金终值公式:FV = PMT × [(1+r)^n - 1]/r,其中r = 8%/12 = 0.667%,n = 360。FV = 2000 × [(1.00667)^360 - 1]/0.00667 ≈ 2000 × 1490 ≈ 298万。本金只投入了72万(2000×12×30),其余226万全部来自复利。这就是"时间站在投资者这边"的含义——越早开始,复利发挥作用的期限越长。
不等额现金流:不能套年金公式的情形
年金公式只适用于每期金额相同的序列。现实中更多现金流是不等额的——某项目未来5年的净现金流分别是100万、120万、150万、130万、160万,折现率10%,现值是多少?
不能直接套年金公式,只能逐年折现后加总:
PV = 100/1.1 + 120/1.1² + 150/1.1³ + 130/1.1⁴ + 160/1.1⁵ = 90.9 + 99.2 + 112.7 + 88.8 + 99.3 = 490.9万
这里有个实务技巧:把不等额序列拆成"年金部分+差额部分"可以简化计算,但更稳妥的做法就是列一张表逐年折现,用电子表格的NPV函数一步算出。核心是理解原理:每一笔现金流都按各自的发生时间折现,时间越远,折现系数越小。
递延年金是另一类容易算错的序列。某年金从第4年末开始每年末支付5万,共支付5年,折现率8%。先算出第4年初(即第3年末)的普通年金现值:PV3 = 50000 × [1-(1.08)^-5]/0.08 = 50000 × 3.9927 = 199635元,再折现3年到今天:PV0 = 199635/1.08³ = 158445元。如果直接当成第1年开始的年金,会高估现值——这是考试和实务中都常见的错误。
期望收益与方差:两只股票的手算
假设某股票过去四年的收益率分别是10%、-5%、15%、8%,用算术平均计算期望收益:E(R) = (10-5+15+8)/4 = 7%。方差 = [(10-7)² + (-5-7)² + (15-7)² + (8-7)²]/(4-1) = (9+144+64+1)/3 = 72.67,标准差 = √72.67 ≈ 8.5%。
注意这里用n-1做分母(样本标准差),因为用的是历史数据估计未来。再用标准差除以均值得到变异系数:8.5%/7% = 1.21。
组合分散化的数值例子更能说明问题。股票C期望收益10%、标准差20%,股票D期望收益10%、标准差20%,两者相关系数-0.5,各投50%的组合:组合期望收益仍是10%,但组合标准差 = √(0.5²×20%² + 0.5²×20%² + 2×0.5×0.5×(-0.5)×20%×20%) = √(0.01+0.01-0.01) = √0.01 = 10%。组合收益不变,风险却从20%降到10%——这就是分散化的力量。两只完全正相关的股票(相关系数1)组合风险不降;相关系数越低,分散效果越好。实务中把股票、债券、商品、不动产放在一起,正是因为它们之间的相关系数长期偏低。
β的实务获取
实务中怎么拿到β?最简单的是从行情软件或数据库直接查询个股的Beta值——它通常是用过去2-5年的周收益率对市场指数做回归得到的。要注意不同数据商用的市场指数、时间窗口不同,给出的β会有差异;用哪个取决于你评估的是哪个市场的系统性风险。对非上市公司,可以找同行业上市公司的平均β,再按目标公司的杠杆做"去杠杆-加杠杆"调整,这属于估值实务的进阶内容,第7章估值时会再碰到。