2.2 资本成本估算
2.2 资本成本估算
本节摘要:资本成本是企业使用资金必须支付的"租金",它既是投资评估的门槛(NPV折现率),也是融资决策的标尺。本节讲解债务成本、股权成本(CAPM法)的计算方法,以及如何将不同来源的资金成本加权得到WACC,并讨论WACC在实务中的局限和调整方式。
先说结论
阅读完本节,你应当能够:
- 计算税后债务成本和CAPM股权成本
- 用WACC公式计算企业的加权平均资本成本
- 理解WACC的隐含假设和适用条件
- 根据项目特点对WACC进行合理调整
资本成本的本质:资金的"价格"
资本成本不是一个抽象的学术概念,它是企业每用一元钱就必须"支付"的对价。借钱要付利息——这是债务成本;发股票要给股东期望回报——这是股权成本。两者加权平均就是WACC。
为什么企业要关心资本成本?因为它是投资决策的"门槛利率":一个项目如果预期回报率低于WACC,意味着它创造的价值还不够覆盖资金成本,做了反而会毁损企业价值。反过来,高于WACC的项目才值得做。
个别资本成本的计算
债务成本
企业发行债券或向银行贷款,需要支付的利率就是债务的名义成本。但利息可以在税前扣除,所以实际税后成本更低:
Rd_after_tax = Rd × (1 - T)
其中Rd是名义债务利率,T是企业所得税率。
举个例子。企业发行5年期债券,票面利率6%,企业所得税率25%。税后债务成本 = 6% × (1 - 0.25) = 4.5%。
如果企业有多种债务(长期债券、短期贷款、银行票据),需要对每种分别计算再加权。实务中更常见的做法是用企业近期新发行债务的利率或者用同评级企业的市场利率作为估计值。
股权成本
股权成本的估算比债务成本复杂得多,因为股东没有固定的利息承诺,其回报完全取决于未来的股利和股价增长。最常用的方法是CAPM:
Re = Rf + β × (Rm - Rf)
选择参数时的实务考量:
- 无风险利率Rf:通常用10年期国债收益率。为什么不用短期国债?因为股权是长期资本,对应的资金成本应该用长期利率来匹配。
- 市场风险溢价Rm-Rf:成熟市场通常取5%-6%。中国市场由于波动更大,溢价更高,实务中常用7%-8%。
- 贝塔β:可以用该股票的历史收益率与市场指数做回归得到。一般用5年的月度数据。β如果是0.8,表示该股票的系统风险低于市场平均。
假设无风险利率3.5%,市场风险溢价7%,某制造业公司β=0.9:Re = 3.5% + 0.9 × 7% = 9.8%。这个9.8%就是股东投资这家公司期望获得的回报率,也是企业用股权融资的代价。
股权成本的其他估计方法
CAPM是主流方法,但也有替代方法。股利增长模型(DDM)假设股票的价值等于未来所有股利的现值:
Re = D1 / P0 + g
其中D1是下一年预期股利,P0是当前股价,g是股利永续增长率。这个方法适用于分红稳定、增长可预测的成熟公司。对于不分红或增长波动大的公司,DDM不太好用。
债券收益率加风险溢价法更简单:Re = 公司债券收益率 + 股权风险溢价(通常3%-5%)。这是一种"粗糙但快速"的估计,适合不需要精确计算的场合。
WACC的计算
WACC把各种资金来源的成本按权重加权:
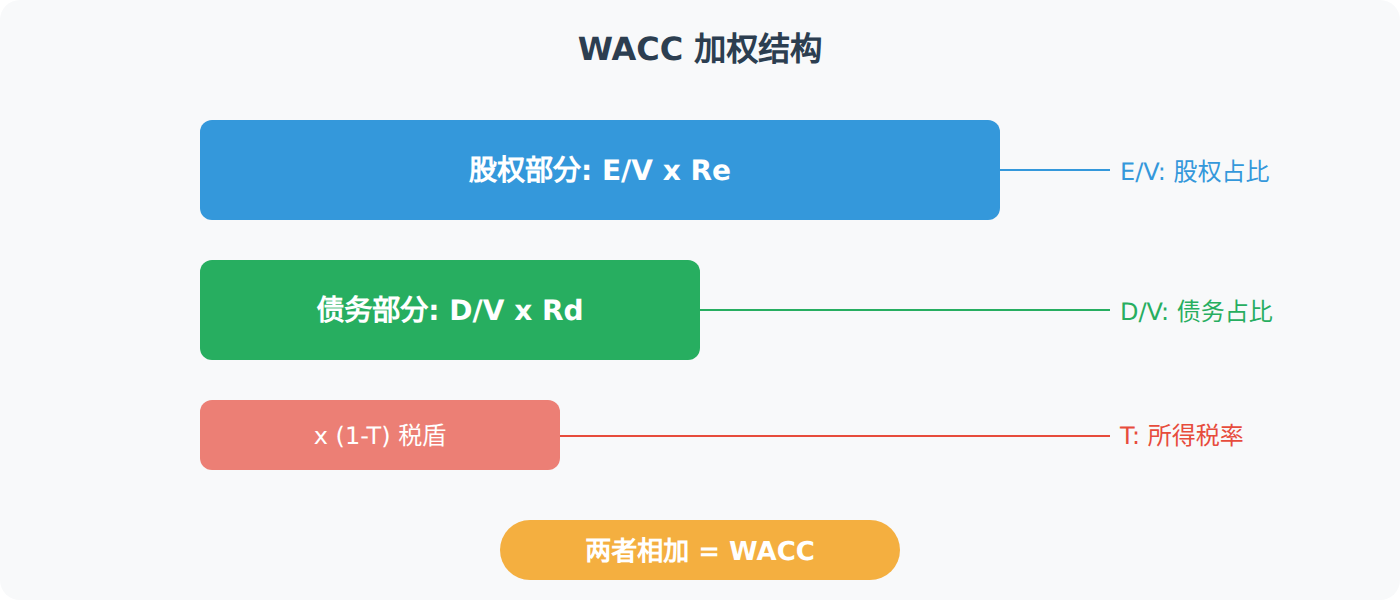
WACC = (E/V) × Re + (D/V) × Rd × (1 - T)
其中E是股权市值,D是债务市值,V = E + D是总市值。
注意权重用的是市场价值而不是账面价值。因为市场价值反映的是当前真实的融资比例。如果一家公司账面上债务和股权各占50%,但股价大涨导致股权市值占比80%,那实际融资结构就是80%股权、20%债务。
来算一个完整的例子。某公司股权市值6000万,债务市值4000万,Re=10%,Rd=6%,T=25%。
WACC = (6000/10000) × 10% + (4000/10000) × 6% × (1-0.25) = 6% + 1.8% = 7.8%
这意味着该企业每筹集100元(按当前市场价值比例),平均需要支付7.8元的"租金"。
WACC的局限与调整
WACC有几个重要的隐含假设需要清醒认识。
第一,它假设企业的资本结构在未来保持不变。但实际上企业可能会增发、回购、提前还债,导致资本结构变化。如果评估一个项目会显著改变资本结构(比如专门为这个项目借了大笔债),直接用当前WACC可能不准确。
第二,它假设项目的风险和企业整体风险一致。如果一个零售公司准备投资一个高风险的芯片研发项目,用公司WACC做折现率会低估风险(零售公司的WACC通常低于芯片行业),从而高估项目价值。
实务中的调整方式是用"项目WACC"替代"公司WACC":根据项目所在行业的β重新计算Re,再用项目的目标资本结构重新加权。第4章讨论资本结构时会详细展开。
第三,WACC是一个平均值,不能同时用于评估多个风险水平不同的项目。一个公司可能有低风险的日常运营项目和高风险的战略投资项目,两者应该用不同的折现率。
⚠️ 常见坑:很多人把WACC当成"精确到小数点后两位的万能数字",这本身就是错误认知。WACC只是一个估计值,输入参数的微小变化都会导致结果大幅波动。与其纠结7.8%还是8.0%,不如确保理解这个数字背后的假设是否合理。
WACC计算流程: 股权市值 E ──→ CAPM算Re ──→ 权重 E/V × Re ──┐ ├─→ 加总 = WACC 债务市值 D ──→ 税后Rd ──→ 权重 D/V × Rd(1-T)─┘
WACC构成分解图
要点回顾
- 资本成本是资金的租金,也是投资决策的门槛
- 债务成本要算税后:利息可抵税,实际成本低于名义利率
- 股权成本用CAPM:Re = Rf + β × 市场风险溢价
- WACC用市场价值加权,不是账面价值
- WACC不适用于非同质项目:不同风险项目应调整折现率
WACC的参数选择实战指南
实际计算WACC时,几个参数的选取需要一些实务判断。
关于无风险利率Rf的选择,实务中几乎统一用10年期国债收益率作为代理。有人问为什么不用短期国债利率——因为股权是永久性资本,对应的折现率应该匹配长期利率。用短期利率会导致低估折现率,高估项目价值。
关于市场风险溢价,中国市场的一个难题是历史数据时间短、波动大、且经历了多轮牛熊切换。国际机构通常给中国市场7%-8%的风险溢价(成熟市场5%-6%),但具体取多少需要分析师自行判断。
关于β值,如果上市公司没有足够长的交易历史(比如新上市不足2年),可以参考行业平均β值。非上市公司则通常用"可比公司法"——找同行业、同规模的可比上市公司,取其β值作为代理。需要注意的是,可比公司的资本结构可能和目标公司不同,需要做"去杠杆-加杠杆"的调整(Hamada公式)。