8.1 国际财务管理概述
8.1 国际财务管理概述
本节摘要:跨国企业的财务管理比纯国内企业复杂得多。汇率波动直接影响利润,不同的税收制度影响资本结构选择,政治风险可能导致资产被征收或冻结。本节介绍国际财务管理的特殊环境因素,并讨论跨国资本预算的调整方法。
本节学习目标
阅读完本节,你应当能够:
- 区分固定汇率、浮动汇率和管理浮动三种汇率制度
- 理解国际费雪效应和购买力平价的基本含义
- 在跨国资本预算中正确处理汇率风险和政治风险
- 分析国际融资策略(跨国借贷、欧洲债券等)的利弊
汇率制度:规则的差异
不同国家采用的汇率制度差异很大,直接影响跨国企业的财务规划。
固定汇率制:货币价值与另一种货币(通常是美元)或一篮子货币挂钩。香港实行联系汇率制,港币与美元挂钩在7.75-7.85的区间内。好处是汇率可预测,有利于贸易和投资规划。代价是丧失了货币政策的独立性——为了维持汇率,央行必须配合美元的利率政策。
自由浮动汇率制:汇率完全由市场供求决定,央行不干预。美元、欧元、日元等主要货币基本上是自由浮动的。好处是汇率自动调节国际收支,央行保持货币政策独立性。代价是汇率波动大,企业面临更大的汇率风险。
管理浮动(肮脏浮动):名义上由市场决定,但央行在必要时会干预以防止过度波动。中国的人民币汇率制度就属于这一类——在每日波动区间内由市场决定,但在极端波动时央行会出手。
对跨国企业的财务管理者来说,汇率制度决定了风险对冲的必要性。在自由浮动制下,汇率风险对冲几乎是必须的;在固定汇率制下,风险较低但也存在制度变革的可能性。
汇率平价理论:长期中的"锚"
虽然短期内汇率波动难以预测,但长期中有几个理论关系值得了解。
购买力平价(PPP):如果同样的商品在两个国家的价格(换算成同一种货币)应该相同,那么汇率应该反映两国物价水平的差异。通货膨胀率高的国家,其货币长期来看会贬值。
国际费雪效应:利率高的国家的货币应该在未来贬值——因为高利率本身就包含了预期贬水的补偿。
这些理论在长期中大致成立,但在短期内汇率偏离平价是常态。跨国企业不能指望这些理论来做短期决策,但可以用它们来做长期趋势判断。
跨国资本预算:额外要考虑什么
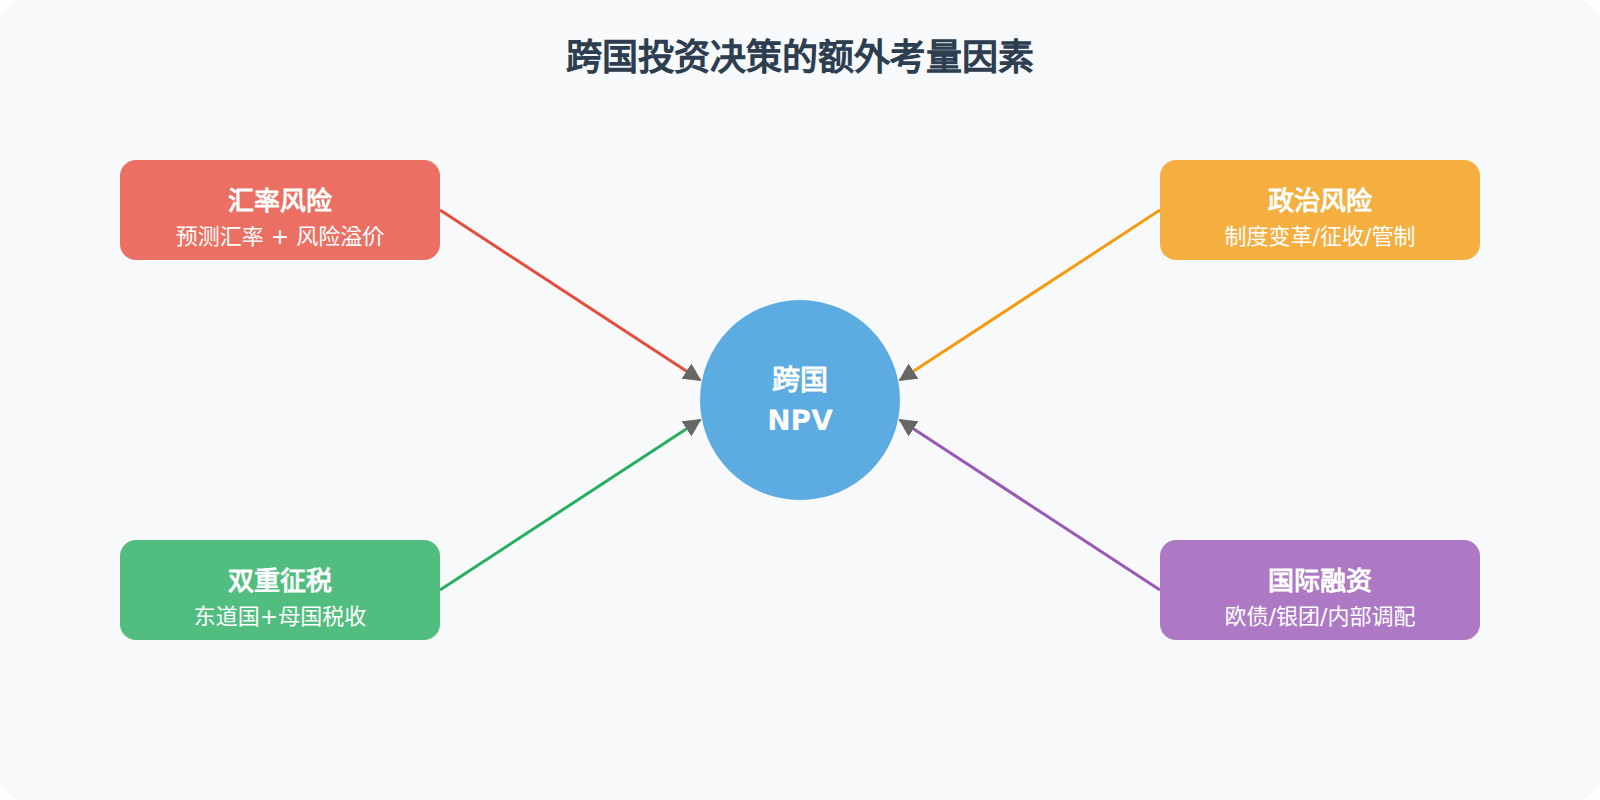
跨国投资决策的基本框架和第3章的NPV法一样,但有几个额外因素需要处理。
汇率因素。海外项目的现金流是外币计价的,需要预测未来的汇率走势,然后折算为本币再计算NPV。有两种做法:一是把外币现金流先折现(用外币折现率),再按当前汇率折算为本币价值;二是先把每年外币现金流折算为本币(用预测汇率),再用本币WACC折现。两种方法在理论上等价,但实务中通常用第一种(因为预测远期汇率比预测每年的本币折现率更方便)。
外币项目的折现率通常高于国内项目,因为多了一个汇率风险溢价。
政治风险。东道国政府变更政策、征收资产、限制汇出利润、外汇管制、战争或内乱——这些都会影响海外投资的现金流。
政治风险的处理方式包括:
- 在折现率中加入政治风险溢价(简单但粗糙)
- 在现金流预测中扣除可能的政治风险损失(更精确)
- 购买政治风险保险(向多边投资担保机构MIGA或保险公司购买)
- 与东道国政府签订投资保护协议
- 采用阶段投资策略——先小规模试水,确认安全后再大规模投入
税收因素。跨国企业面临双重征税风险:东道国的企业所得税 + 母国的企业所得税。避免双重征税的方式通常是税收协定和外国税收抵免。
国际融资策略
跨国企业的融资选择比国内企业更丰富。
欧洲债券:在国际市场上发行的、以非发行国货币计价的债券。优点是融资规模大、期限长、利率可能低于国内市场。缺点是受汇率影响。
跨国银行贷款:银团贷款(多家银行共同提供一笔大额贷款)是跨国企业获取大额长期资金的主要渠道。
内部融资:跨国集团内部的资金调配——把低税率地区的利润留在当地,高税率地区的子公司向低税率地区的子公司"借"钱(通过转移定价或内部贷款),降低整体税负。但这种做法受到各国税务机关的严格监管。
要点回顾
- 汇率制度决定对冲必要性:浮动制下几乎必须对冲,固定制下相对低风险
- PPP和费雪效应是长期参考:短期汇率偏离平价是常态
- 跨国NPV要额外处理汇率、政治风险和税收:预测汇率、加风险溢价或扣损失
- 政治风险处理:保险、协议、分阶段投资——不要把所有鸡蛋放一个篮子
- 国际融资选择更丰富:欧洲债券、银团贷款、内部资金调配
转移定价与税务筹划
跨国企业面临的一个重要财务管理问题是如何在不同国家/地区的子公司之间分配利润。转移定价——即关联方之间的内部交易价格——是实现这一目标的主要工具。
假设母公司在一个高税率国家(税率35%),子公司在一个低税率国家(税率15%)。如果母公司以很高的价格把产品卖给子公司,利润就留在了低税率地区;如果以很低的价格卖,利润就转移到了高税率地区。显然,跨国企业有动机把利润从高税率地区"转移"到低税率地区。
但这不是无底线的。各国税务机关对转移定价有严格的"正常交易原则"要求——内部交易价格必须和独立第三方之间的市场价格一致。如果税务机关认定转移价格偏离了"正常"水平,会进行税务调整并可能处以罚款。
近年来,经济合作与发展组织(OECD)推动的"税基侵蚀与利润转移"(BEPS)项目正在全球范围内收紧转移定价的监管空间。大型跨国企业(如苹果、谷歌、星巴克)在欧洲面临的税务争议,都是转移定价问题。合规的转移定价策略需要在法律允许的范围内优化,而不是明目张胆地避税。
汇率换算与交叉汇率:基本功
跨国财务的第一项基本功是汇率换算。企业收到100万美元货款,即期汇率6.85,折算人民币685万。如果汇率变到6.70,同样100万美元只值670万——15万的差额就是汇率波动给企业带来的盈亏。
交叉汇率用于非美元货币之间套算。假设美元/人民币6.85,欧元/美元1.08,则欧元/人民币 = 6.85 × 1.08 = 7.40。企业有50万欧元的应付账款,直接换算成人民币 = 50万×7.40 = 370万。如果银行报价的欧元买入价只有7.35(买卖价差0.05),企业会发现直接从银行换不如先换成美元再换人民币划算——这就是套利空间的来源。实务中汇率报价的"点差"就是银行的收入,大额换汇前比价几家银行,一年能省下可观的汇兑成本。
利率平价:为什么远期汇率"有价可循"
远期汇率不是银行拍脑袋定的,它由利率平价关系决定:高利率货币远期贴水(贬值),低利率货币远期升水(升值)。公式近似:远期汇率 ≈ 即期汇率 × (1 + 本币利率)/(1 + 外币利率)。
算例:美元/人民币即期6.85,人民币年利率3%,美元年利率5%,1年期远期汇率 ≈ 6.85 × 1.03/1.05 = 6.72。美元利率更高,远期贬值到6.72——投资者借入美元、换成人民币吃利差,同时锁定远期汇率,套利空间会被市场抹平。
对企业实务的意义:签订远期合同时,报价应当与利率平价吻合。如果银行报的1年期远期是6.85(与即期相同),明显偏离理论值6.72,要么银行加价,要么市场预期人民币大幅升值——管理者至少应该知道"报价是否合理",而不是被动接受。
跨国资本预算:一个完整算例
某中国企业计划在东南亚投资建厂,初始投资等值人民币1.5亿(以当地币计价),项目寿命5年,预计每年税后现金流等值人民币4500万(当地币),期末残值等值人民币2000万。当地项目折现率(含汇率风险溢价)14%。
NPV = -15000 + 4500×(P/A,14%,5) + 2000×(P/F,14%,5) = -15000 + 4500×3.4331 + 2000×0.5194 = -15000 + 15449 + 1039 = 1488万。
NPV为正,项目值得投资。但别忘了三个调整项:
| 调整项 | 处理 | 影响 |
|---|---|---|
| 汇出限制 | 东道国每年限汇出利润的50%,延迟收到的现金流要推迟折现 | NPV下降 |
| 税收协定 | 东道国预提税10%,回国可抵免 | 税后现金流调整 |
| 政治风险 | 征收概率5%,一旦征收损失全部投资 | 期望损失750万 |
考虑汇出限制后,第1-4年只能汇出50%,第5年汇出累计留存,现金流时间后移,NPV大约降到900-1000万;再扣政治风险的期望损失,项目仍为正但安全边际变薄。这个算例说明:跨国NPV不是"套个公式",而是把汇率、税收、政治三个维度全部折算进去后的结果——任何一个被忽略,决策就可能翻车。
外汇管制:最容易被忽视的"软风险"
除了汇率波动,外汇管制是跨国企业常踩的坑。有的国家(如部分新兴市场)对企业汇出利润、偿还外币债务设有审批和额度限制,甚至突然实施资本管制——账户里的钱"合法地出不去"。
应对措施包括:一是事先调查东道国外汇管制的具体规则和近期政策动向;二是在投资协议中约定汇出条款,争取"利润自由汇出"的许可;三是安排"本地融资"——在管制严格的国家用当地借款替代母公司注资,减少汇出需求;四是保持与当地监管机构的沟通渠道。财务管理者对"钱能不能出去"的重视程度,应当不低于"钱能赚多少"——历史上不少企业赚了账面利润,却被管制困在当地,最终汇回的现金大打折扣。
跨国企业还要注意报表折算对资本结构指标的影响。汇率变动会同时改变海外资产和负债的本币数值,导致资产负债率、流动比率等指标出现"账面波动"。如果折算损益直接计入当期利润(而非其他综合收益),还会加剧利润的波动。实务中,财务团队会专门测算汇率敏感度——人民币每升值1%,合并报表的资产和利润各变化多少——作为披露和风险管理的依据。这个敏感度数字同时用于两个目的:对外向董事会和投资者说明汇率的潜在影响,对内决定要不要调整海外子公司的融资结构(比如增加当地币负债来平衡外币资产)。