8.2 公司治理与ESG
8.2 公司治理与ESG
本节摘要:好的财务管理离不开好的治理。公司治理解决的是"谁管谁、谁监督谁"的问题。ESG(环境、社会、治理)则代表了资本市场对企业可持续发展的最新要求。本节讨论公司治理的核心机制,以及ESG如何从"软要求"变成"硬约束"。
本节学习目标
阅读完本节,你应当能够:
- 阐述董事会在公司治理中的角色和独立性要求
- 分析不同股权结构下代理问题的严重程度
- 理解ESG三个维度的具体内容和评估框架
- 解释ESG表现如何影响企业的融资成本和估值
公司治理的核心机制
公司治理的本质是解决代理问题——确保管理层为股东利益而非个人利益行事。这个问题的严重程度取决于两个因素:股权结构和法律保护。
股权集中度的影响。在股权高度分散的上市公司(如美国多数上市公司),每个股东持股比例都很小,缺乏动力去监督管理层,容易形成"内部人控制"——管理层实际掌握公司决策权,股东监督形同虚设。这种情况下,董事会(特别是独立董事)和外部市场约束(并购威胁)就成为主要的治理机制。
在股权高度集中的企业(如很多中国和东南亚的上市公司),大股东可能利用控制权侵占小股东利益——通过关联交易、资产转移、过度薪酬等方式把公司资源转移给自己。这里代理问题的主角从"管理层 vs 股东"变成了"大股东 vs 小股东"。
董事会的作用。董事会是公司治理的核心机构,理论上代表全体股东监督管理层。有效运作的董事会应该具备以下特征:
- 独立董事占比足够高(通常建议超过半数)
- 董事长与CEO分设(避免自己监督自己)
- 设立审计委员会、薪酬委员会、提名委员会等专业委员会
- 董事会会议频率足够、讨论内容有实质性
激励机制的设计。把管理层的利益和股东利益绑定是治理的关键。股权激励是最常用的方式——如果管理层持有大量公司股票,他们就有动力让股价上涨。但激励设计必须防止短期主义——如果CEO的期权只能在当年行权,他可能倾向于做短期行为(比如削减研发费用来推高当期利润),损害长期价值。
好的做法是设置归属期(比如分4年归属)和持有期要求(行权后仍需持有一定时间),确保管理层的决策视野是长期的。
ESG:从道德呼吁到投资硬约束
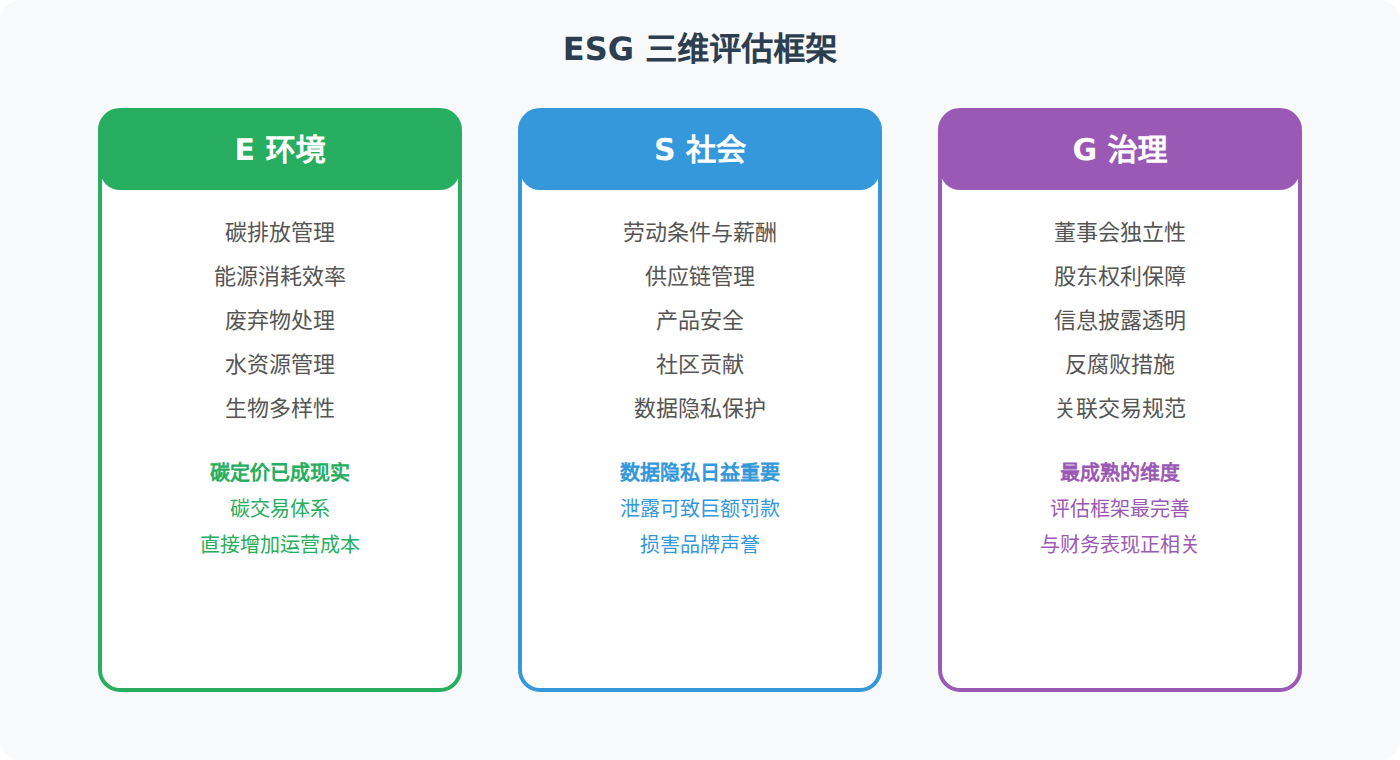
ESG是Environmental(环境)、Social(社会)、Governance(治理)三个词的缩写。它代表了一种越来越主流的投资理念:除了财务回报,还要考虑企业在环境和社会方面的表现。
环境维度(E)
主要关注企业对环境的影响:碳排放、能源消耗、废弃物处理、水资源利用、生物多样性等。
对于高碳行业(能源、钢铁、水泥),环境维度尤其重要。欧洲的碳交易体系(ETS)已经让碳排放有了明确的价格——企业每排一吨碳都需要购买碳配额。碳价上涨会直接增加这些企业的运营成本,不做好碳管理的企业面临实质性的财务风险。
社会维度(S)
主要关注企业对员工、客户和社区的影响:劳动条件、薪酬公平、供应链管理、产品安全、社区贡献等。
社会维度中,数据隐私和信息安全正变得越来越重要——尤其是对科技公司。一次严重的数据泄露事件不仅面临巨额罚款,还可能严重损害品牌声誉。
治理维度(G)
和前述的公司治理高度重叠:董事会独立性、股东权利、信息披露透明度、反腐败、关联交易的规范性等。
ESG三个维度中,G是最"成熟"的——有最完善的评估框架和最长的实践历史。E和S的评估标准仍在快速演进中。
ESG如何影响财务决策
ESG不再是"做了加分、不做不扣分"的软指标,它正在切实影响企业的财务表现。
融资成本。越来越多的研究表明,ESG表现好的企业能获得更低的债务融资成本。原因可能是:好的ESG表现意味着更好的风险管理、更低的声誉风险、更稳定的经营表现——这些因素降低了债权人的风险感知。
2021年以来,全球绿色债券和可持续债券的发行规模持续创历史新高。这些债券专门为环保或社会项目融资,通常能享受较低的利率——因为大量机构投资者(养老基金、主权基金等)有ESG投资 mandate,对这些债券有刚性需求。
估值影响。ESG表现已经纳入越来越多估值模型的考量。如果企业面临重大的环境合规风险(比如碳排放成本大幅上升)或社会责任风险(比如供应链中的劳工问题曝光),估值中需要做相应的风险调整。
监管压力。全球范围内,ESG信息披露的强制性在增强。欧盟的CSRD(企业可持续发展报告指令)要求大规模企业强制披露ESG信息。中国证监会也已发布上市公司可持续发展报告指引。不披露或不达标,不仅面临监管处罚,还可能影响融资能力和投资者信心。
💡 关键直觉:不要把ESG当"额外负担"。从财务管理角度看,ESG本质上是一种长期风险管理——碳排放管理是成本风险管理,供应链治理是运营风险管理,信息披露是声誉风险管理。好的ESG管理降低了长期风险,降低了风险就降低了折现率,降低了折现率就提高了企业价值。
ESG评估框架
要点回顾
- 公司治理的核心是解决代理问题:管理层vs股东、大股东vs小股东
- 董事会独立性、激励机制、信息披露是三大治理支柱
- ESG从道德呼吁变成投资硬约束:影响融资成本、估值和监管合规
- E维度碳定价已成现实:碳交易体系让碳排放有了真实的财务成本
- 好的ESG = 好的风险管理:降低长期风险就是提高企业价值
中国上市公司的治理特点
中国上市公司的治理结构和欧美市场有显著差异,值得特别讨论。
首先是股权集中度。多数中国上市公司有一个持股比例很高的控股股东(国有或民营)。这种结构的好处是决策效率高、大股东有动力监督管理层。但代价是中小股东的利益容易被忽视——控股股东可能通过关联交易、违规担保、资金占用等方式"掏空"上市公司。
近年来,中国监管机构在加强中小股东保护方面做了很多工作:独立董事制度的强化、关联交易的分类表决制度(关联股东回避表决)、网络投票的普及、以及加大对控股股东"掏空"行为的刑事追责力度。但治理改善是一个渐进过程,不可能一蹴而就。
其次是国有企业的特殊治理问题。国有企业的"所有者"是全体人民,但"代理人"是国资委和企业管理层——代理链条比民营企业长得多。如何在这种特殊的产权结构下建立有效的激励机制和监督机制,是中国国企改革的核心命题之一。国企的混合所有制改革(引入非国有股东)本质上就是希望通过股权多元化来改善治理。
最后是ESG在中国的快速发展。虽然起步晚于欧美,但中国监管的推动速度很快。中国证监会的可持续发展报告指引已经覆盖了主要上市公司和发债企业。A股市场中,ESG评级较高的公司在长期表现上确实呈现出一定的超额收益——这说明ESG不仅是"合规要求",也是"价值信号"。
董事会独立性的反面案例
独立董事制度的必要性,可以从反面案例理解。2001年安然公司破产前,董事会中多名独立董事与公司存在咨询、捐赠等利益往来,审计委员会形同虚设——财务造假持续多年未被发现,最终公司破产、股东血本无归。2020年瑞幸咖啡财务造假曝光,同样暴露了董事会监督失灵的问题。
教训有三条:第一,独立董事的"独立性"不能只看头衔,要看实质关系——与公司有业务往来、接受公司捐赠、或与高管关系密切的董事,形式上独立、实质上不独立;第二,审计委员会必须真正审阅财务报告,而不是"签字走流程";第三,董事的勤勉义务需要制度支撑——会议频率、材料准备、讨论记录,都是监督是否"在线"的证据。健全的董事会不是企业成功的充分条件,但它是防止灾难的必要防线。
碳定价如何变成财务报表上的数字
ESG的E维度已经不是口号,碳价正在直接进入成本。假设一家水泥企业年排放200万吨二氧化碳,欧洲碳市场配额价格从2020年的25欧元/吨涨到2024年后的60欧元/吨以上:
- 年碳成本 = 200万吨 × 60欧元 = 1.2亿欧元(如果配额全部需要购买)
- 若免费配额覆盖50%,仍需购买100万吨,成本6000万欧元
- 碳成本占企业年净利润的比例可能超过15%
碳价翻倍或免费配额比例下降,都直接改变企业的利润表和估值。对策包括:节能技改降低排放强度、使用替代燃料、投资碳捕集(成本高但可售配额)、或把碳成本转嫁到产品价格。财务部门的职责是把碳价纳入投资评估——一个"高排放高回报"的项目,在碳价60欧元时的NPV可能远低于在25欧元时的NPV,甚至转负。碳风险本质上是"未来成本的不确定性",和利率、汇率风险一样需要量化和管理。
ESG与融资成本的实证关系
多个研究显示,ESG表现与企业融资成本负相关。2019年欧洲央行的一份研究指出,ESG评分每提升一个标准差,企业债券信用利差平均下降约10-20个基点。对一笔10亿欧元、10年期的债券,20个基点的利差意味着每年节省200万欧元利息,10年共2000万欧元——这不是道德溢价,是实打实的财务收益。
绿色债券市场是另一个例证。2021-2023年全球绿色债券年度发行规模持续在5000亿美元以上,大量"绿色溢价"体现在需求端:ESG基金和养老金的配置需求让绿色债券在同等评级下利率更低。中国也推出了碳减排支持工具,为清洁能源项目提供低成本再贷款。
对企业而言,启示是:ESG信息披露不再只是合规动作,而是影响融资成本的"信用信号"。ESG评级高的企业更容易获得绿色贷款、发行绿色债券、进入ESG基金的持仓——融资渠道变宽、成本变低。评级低的企业则相反:不仅融资更贵,还可能被剔除出指数基金,估值承压。
治理机制的一张对照表
把主要的治理机制放在一张表里对比,可以快速判断一家公司治理的"成色":
| 治理机制 | 作用 | 失效信号 |
|---|---|---|
| 董事会独立性 | 监督管理层 | 独立董事占比低、长期不换 |
| 股权激励 | 绑定管理层与股东利益 | 行权价过低、业绩门槛形同虚设 |
| 信息披露 | 降低信息不对称 | 年报延迟、频繁更正业绩 |
| 中小股东保护 | 防止大股东侵占 | 频繁关联交易、高比例担保 |
| 外部审计 | 独立验证财务数据 | 审计师频繁更换、出具保留意见 |
这张表既是投资尽调的清单,也是企业自查的镜子。治理质量的差异短期内不体现在利润表上,但长期一定体现——好的治理降低资本成本、减少"黑天鹅",这正是财务管理与公司治理不可分割的原因。