3.2 经济波动与总供需模型
3.2 经济波动与总供需模型
本节摘要:从 1929 年大萧条到 2008 年金融危机,再到 2020 年疫情冲击,经济为什么总是周期性地"发烧"与"发冷"?本节建立宏观经济学的核心分析工具——总需求-总供给(AD-AS)模型,并解释乘数效应、挤出效应与粘性价格如何塑造波动的形态。你会看到,凯恩斯 1936 年《就业、利息和货币通论》如何用"有效需求不足"解释大萧条,而 2008 年金融危机又是如何在教科书框架里展开新的一幕。
大萧条:宏观经济学诞生的产房
1929 年 10 月 24 日"黑色星期四",纽约股市单日暴跌 11%,随后四年里美国 GDP 萎缩近一半,失业率从 3% 飙升至 25%,约 5000 家银行倒闭。这场灾难摧毁了古典经济学"市场自动出清"的信念——如果市场能自动恢复均衡,为什么连续十几年深陷萧条?
当时的古典理论认为,只要工资与价格足够灵活,市场就能自我修正。但大萧条期间工资与价格迟迟不降,失业长期高企。1936 年,约翰·梅纳德·凯恩斯出版《就业、利息和货币通论》,给出革命性的解释:总需求不足是萧条的根本原因,而总需求不足源于三大心理规律——边际消费倾向递减、资本边际效率波动、流动性偏好。政府应当用财政政策(增加支出、减税)直接补足总需求缺口。凯恩斯主义由此诞生,宏观经济政策也从"无为而治"转向"主动调控"。
经济周期的四个阶段
经济围绕长期增长趋势线的上下波动,构成经济周期,通常划分为四个阶段:
- 繁荣(扩张):产出增长、就业增加、投资活跃,但可能伴随通胀压力与资产泡沫
- 顶峰(过热):产出达到短期上限,资源瓶颈显现,通胀加速
- 衰退(收缩):产出下降、失业上升、企业倒闭,需求萎缩
- 谷底(萧条/复苏起点):产出跌至最低,随后在某种刺激下重新扩张
中国经济的周期同样清晰:1992-1996 年通胀过热(1994 年 CPI 高达 24.1%)后被"软着陆"政策冷却;2008 年金融危机冲击下 2009 年一季度 GDP 增速一度跌至 6.1%,随后被四万亿刺激拉起;2020 年疫情冲击后 2020 年一季度 GDP 同比 -6.8%(有记录以来首次负增长),随后逐步恢复。周期的存在本身提醒我们:增长不是直线,宏观调控的价值正在于熨平波动而非消灭波动。
总需求与总供给:宏观世界的供需平衡
AD-AS 模型是宏观分析的"总地图",把微观的供需分析推广到整个经济。
总需求 AD:四股力量的总和
总需求是经济中所有最终支出的总和,即 AD = C + I + G + NX(消费+投资+政府购买+净出口)。总需求曲线向右下倾斜,但原因与微观需求曲线不同:
- 利率效应:物价上升 → 实际货币余额减少 → 利率上升 → 投资下降
- 财富效应:物价上升 → 实际财富缩水 → 消费下降
- 汇率效应:物价上升 → 利率上升 → 本币升值 → 净出口下降
总供给 AS:短期与长期的两副面孔
**长期总供给(LRAS)**是垂直线:长期中物价不影响产出,产出由资本、劳动与技术决定(回到索洛模型)。短期总供给(SRAS)向右上倾斜:由于工资与价格存在粘性(劳动合同、菜单成本、信息摩擦),物价上升时企业利润增加、愿意增产。
短期均衡是 AD 与 SRAS 的交点;长期均衡是 AD、SRAS、LRAS 三线交点。当短期均衡偏离长期均衡时,经济处于"产出缺口"状态:实际产出高于潜在产出(过热,通胀压力),或低于潜在产出(衰退,失业上升)。
乘数效应:一石激起千层浪
凯恩斯理论最富洞见的部分是乘数效应:政府每支出 1 元,对总需求的拉动可能远大于 1 元。机制如下——政府修一条公路花 100 亿元,工程队拿到工资后消费(假设边际消费倾向 MPC=0.8),消费的 80 亿元又成为餐馆、商店的收入,他们再消费其中的 80%(64 亿元)……如此递推,总需求增量 = 100 × (1 + 0.8 + 0.8² + ...) = 100 / (1 - 0.8) = 500 亿元。乘数 k = 1/(1-MPC)。
边际消费倾向越高,乘数越大。中国居民储蓄率较高(约 45%),MPC 相对低,财政支出的乘数效应弱于欧美——这正是中国政策组合中常配合"减税+消费补贴"的原因。2024 年中国推动"以旧换新"补贴政策,目标正是直接提升边际消费倾向、放大财政乘数。
挤出效应:乘数的反面
乘数效应有一个对手——挤出效应:政府增加支出需要发债融资,推高利率,从而挤掉一部分私人投资。如果经济已充分就业,政府支出几乎完全挤出私人支出,乘数趋于零;如果经济处于衰退(私人投资意愿低),挤出效应弱,乘数效应占主导。因此"什么时候刺激"与"怎么刺激"同样关键——衰退期财政政策最有效,过热期则可能火上浇油。
用 AD-AS 模型读三次历史事件
1929 年大萧条:股市崩溃摧毁财富,消费与投资骤降,AD 大幅左移,短期均衡跌入深谷。凯恩斯给出的药方是政府用财政扩张把 AD 推回原位。
1970 年代滞胀:石油危机推高生产成本,SRAS 左移——产出下降(滞)与物价上涨(胀)同时出现。这是 AD-AS 框架的经典案例:供给侧冲击造成"两难",凯恩斯的需求管理无济于事,必须等待供给侧修复或供给政策。
2008 年金融危机:次贷危机引爆,金融体系收缩信贷,投资与消费骤降,AD 左移;同时金融摩擦加剧供给侧的融资约束,SRAS 也受拖累。美联储的应对是量化宽松(QE)——大规模购买国债压低长期利率,把 AD 推回;中国则以四万亿财政刺激+宽松货币组合应对,2009 年 GDP 增速回升至 9.2%。
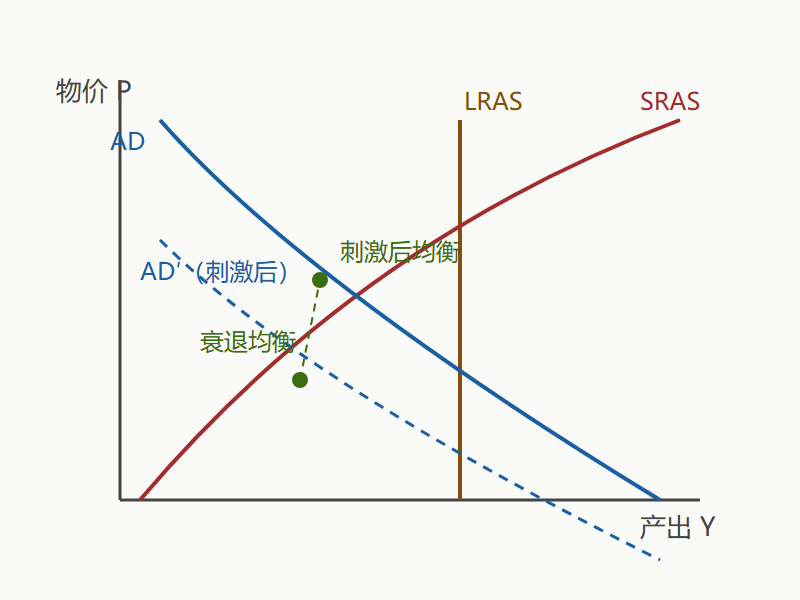
上图展示了衰退与政策干预的 AD-AS 图景:初始 AD 与 SRAS 交于较低产出处(衰退均衡,产出缺口为正值)。政府扩张性政策使 AD 右移至 AD′,新均衡的产出提升、物价温和上涨——这正是 2008-2009 年中国财政货币双宽松的教科书呈现。
预期的角色:从适应到理性
AD-AS 模型的一个隐含假设是预期的作用方式。1960 年代,米尔顿·弗里德曼与埃德蒙·费尔普斯分别指出:只有未被预期到的扩张才能拉动产出。一旦工人与企业的通胀预期适应了扩张政策,SRAS 会随之上移,扩张最终只推高物价、不增加产出——这就是"政策无效性"的最初版本。
1970 年代,罗伯特·卢卡斯把预期理性化:理性主体会利用全部可得信息形成预期,系统性的政策变化会被提前预判并抵消。理性预期革命(卢卡斯批判)改变了宏观政策哲学:政策可信性、央行信誉成为比政策力度更重要的变量。这也是现代央行强调"前瞻指引"(预先宣布政策路径)的理论根源——中国央行 2020 年以来多次强调"保持政策连续性稳定性",正是预期管理的实践。
要点速记
- 大萧条催生凯恩斯主义:有效需求不足是萧条的根源,政府应主动补足总需求
- 经济周期四阶段:繁荣→顶峰→衰退→谷底;中国 1994 通胀、2009 回落、2020 负增长都是活教材
- AD-AS 是宏观总地图:AD 右下倾斜(利率/财富/汇率效应),SRAS 右上倾斜(价格粘性),LRAS 垂直
- 乘数 k=1/(1-MPC):衰退期财政乘数大、挤出效应弱,刺激最有效;过热期反之
- 三次历史事件的解读:大萧条=AD 左移,滞胀=SRAS 左移,金融危机=AD+SRAS 双重冲击
- 预期改变政策逻辑:未被预期的扩张才有产出效应,央行信誉与前瞻指引是现代政策的核心变量
波动的背后是货币的影子。下一节,我们将进入货币体系的核心——货币如何被创造、通胀如何产生、失业与通胀的此消彼长为何在 1970 年代被证伪。菲利普斯曲线的命运,即将揭晓。