3.3 货币体系与通胀失业
3.3 货币体系与通胀失业
本节摘要:为什么一张印着数字的纸能买到东西?货币的"锚"从黄金换到国家信用,背后是一百五十年货币制度的演化史。本节从金本位讲到布雷顿森林体系再到今天的信用货币,建立货币创造机制与货币数量论,并重述通货膨胀与失业之间那条著名的菲利普斯曲线——从 1958 年被发现,到 1970 年代被滞胀证伪,再到新凯恩斯主义的重建。读完这节,你将理解"通胀是货币现象"(弗里德曼语)的完整含义,也能看懂各国央行为何对通胀如此紧张。
货币的演化:从贝壳到信用
货币不是谁发明的,而是交易演化的自然产物。人类最早以物易物,但"双重巧合"(我想要的你恰好有,且你想要的我也恰好有)让交易效率极低。于是人们逐步接受一种普遍接受的交易媒介——贝壳、牲畜、盐、贵金属在不同文明中先后充当过货币。
贵金属(尤其是黄金)凭借稀缺、耐久、易分割成为最持久的货币材料。但金本位有先天缺陷:货币供给受黄金产量制约,经济扩张时黄金跟不上,就会通缩。19 世纪末美国"白银自由铸造"运动与 1930 年代大萧条中的金本位崩溃,都是这个缺陷的现实注脚。
1971 年 8 月 15 日,尼克松总统宣布美元停止兑换黄金,布雷顿森林体系(1944 年建立的"美元-黄金"双挂钩制度)正式解体。人类货币史从此进入信用货币时代:货币的价值不再锚定任何实物,而完全依赖发行者的信用与法律强制(法偿性)。今天全球 95% 以上的货币是商业银行通过贷款创造的"记账货币",而不是印钞机印出来的现金——这个事实颠覆了许多人的直觉。
货币创造:银行如何"无中生有"
现代货币创造的机制常被误解为"央行印钞"。实际链条是两级体系:
第一步,央行创造基础货币:央行通过购买国债、再贷款等操作向商业银行提供准备金(基础货币,M0+准备金)。这部分是央行的负债。
第二步,商业银行信贷创造存款:假设银行 A 吸收存款 100 万元,按 10% 法定准备金率留 10 万,其余 90 万贷给企业 B;企业 B 把 90 万存回银行 C,银行 C 留 9 万,再贷 81 万……如此循环,最初的 100 万基础货币最多可创造 100/0.1 = 1000 万元的存款货币(广义货币 M2)。
货币乘数 = 1 / 法定准备金率。这个乘数解释了为什么"央行放水 1 万亿"实际效果可能放大数倍,也解释了准备金率为何是重要的货币政策工具。中国央行 2020 年以来多次降准(下调存款准备金率),目的正是放大货币乘数、释放流动性支持实体经济。
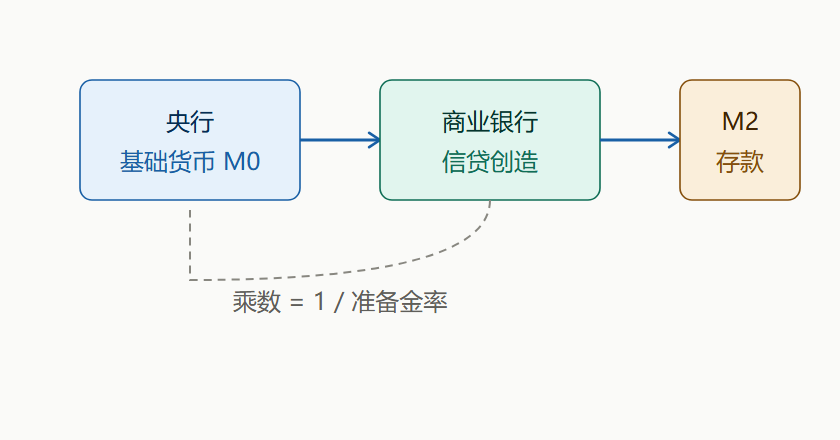
上图展示了货币创造的两级结构:央行发行基础货币,商业银行通过信贷循环放大为广义货币 M2,放大倍数即货币乘数。准备金率越低,乘数越大,流动性越充裕——这是降准政策的经济学原理。
货币数量论:通胀的"定海神针"
货币数量论给出一个简洁恒等式:MV = PY。M 是货币供应量,V 是货币流通速度,P 是物价水平,Y 是实际产出。若 V 与 Y 短期稳定,则 通胀率 ≈ 货币增长率 - 产出增长率。
弗里德曼的名言"通货膨胀无论何时何地都是货币现象"正是这个恒等式的推论:长期中物价上涨的根源是货币超发。1980 年代拉美恶性通胀(巴西 1990 年通胀率一度达 2948%)、2008 年津巴布韦通胀率 79.6 亿倍,都是货币超发与财政赤字货币化的极端案例。中国 1988 年、1994 年两次通胀高峰(CPI 分别达 18.8%、24.1%),也对应着货币供应大幅扩张的时期——这段历史直接塑造了中国央行"防通胀"的稳健取向。
失业的三种类型
理解了货币与物价,再看就业。失业分为三种类型,各自的成因与对策完全不同:
| 类型 | 成因 | 典型场景 | 政策应对 |
|---|---|---|---|
| 摩擦性失业 | 转换工作的时间差 | 毕业生求职、跳槽空窗期 | 降低信息摩擦:招聘平台、职业介绍 |
| 结构性失业 | 技能与岗位错配 | 机器人取代流水线工人,工人不会编程 | 教育培训、再就业服务 |
| 周期性失业 | 总需求不足 | 经济衰退期的裁员潮 | 需求管理:财政货币政策 |
自然失业率是摩擦性失业与结构性失业之和,对应经济处于潜在产出水平时的失业率。中国的"就业优先"政策框架——稳就业、保就业、促就业的组合拳——本质上是针对三类失业的分层施策:稳增长保市场主体(压周期失业)、职业培训(缓结构失业)、公共就业服务(降摩擦失业)。
菲利普斯曲线:通胀与失业的此消彼长
1958 年,新西兰经济学家 A.W. 菲利普斯利用英国 1861-1957 年数据发现:通胀率与失业率之间存在负相关——通胀高时失业低,通胀低时失业高。这张曲线图立刻成为政策圣物:政府似乎可以在"多通胀少失业"与"少通胀多失业"之间做选择。
1960 年代,萨缪尔森与索洛把菲利普斯曲线引入美国政策辩论,肯尼迪政府据此推行扩张政策,通胀与失业确实都较低——曲线一度看似完美。
1970 年代滞胀:曲线被证伪的时刻
1973 年与 1979 年两次石油危机,把美国经济推入滞胀:通胀率高达两位数(1974 年 CPI 达 11%)、失业率同样飙升(1975 年达 8.5%)。按菲利普斯曲线,这不可能发生——通胀与失业不该同时上升。曲线被现实证伪。
弗里德曼与费尔普斯在 1968 年前后(几乎同时)给出了解释:菲利普斯曲线只在短期成立,长期是垂直的。短期中,未预期到的扩张政策让工人误以为实际工资上升而多劳动、企业误以为利润上升而多雇人,通胀上升、失业下降;但一旦通胀预期上调,工人要求涨薪、企业成本上升、失业回升——最终失业回到自然失业率,只有通胀上升。"加速通胀"与"失业无法长期压低"是扩张政策的宿命。
新共识:曲线还活着,但斜率变了
1990 年代后的实证发现,菲利普斯曲线在短期仍然存在但变得平坦:通胀与失业的权衡依然可用,但需要锚定通胀预期。现代中央银行的共识框架由此确立——通胀目标制:央行明确公布通胀目标(如美联储 2%、中国央行"保持物价基本稳定"),用前瞻指引锚定预期,从而在压低通胀的同时避免失业剧烈上升。1990 年代新西兰率先实行通胀目标制,此后被 40 多个国家采纳。
通缩的阴影:比通胀更危险的敌人
通胀可怕,通缩(物价持续下跌)更可怕。1930 年代大萧条中的通缩螺旋:物价下跌 → 企业收入下降 → 裁员减薪 → 需求进一步萎缩 → 物价再跌。日本 1990 年代资产泡沫破裂后陷入"失去的三十年",长期通缩(1999-2013 年 CPI 多年度负增长)让企业投资萎缩、居民消费收缩,形成"资产负债表衰退"。
中国 1998-2003 年与 2012-2016 年也曾两度出现工业品价格(PPI)通缩,虽然 CPI 未持续为负,但通缩压力始终是政策的重要顾虑。这就是为什么 2024 年以来中国 CPI 低位运行时,央行与财政部门持续加码宽松——通缩比通胀更难治理,预防比补救更重要。
要点速记
- 货币演化三阶段:实物货币 → 金本位 → 信用货币(1971 年布雷顿森林体系解体是分水岭)
- 货币创造是两级体系:央行发基础货币,商业银行信贷创造存款;货币乘数 = 1/准备金率
- MV = PY 是通胀的定海神针:长期通胀是货币现象;极端案例在拉美与津巴布韦
- 失业三类:摩擦(转换期)、结构(技能错配)、周期(需求不足),对策各不相同
- 菲利普斯曲线短期存在、长期垂直:1970 年代滞胀证伪了朴素版本,通胀预期是重构的关键
- 通缩比通胀更危险:日本"失去的三十年"与 1990 年代中国通缩压力的教训
认识了货币与通胀,就认识了政策工具背后的逻辑。下一节我们把两只"看得见的手"——财政政策与货币政策——放到手术台上,看它们如何运作、如何配合、又如何在现实中失灵。