5.3 数值分析:误差的艺术
5.3 数值分析:误差的艺术
本节摘要:计算机算数带来两类固有误差——截断误差(方法近似的偏差)与舍入误差(浮点表示的偏差),两者随步长反向变化,存在最优点。本节从浮点表示的现实讲起,区分"问题的病态性"与"方法的稳定性",用数值微分实验展示两类误差的博弈,最后对比欧拉法与四阶龙格—库塔法的收敛阶,给出方法选择的工程准则。
0.1 加 0.2 不等于 0.3
每个工程师迟早撞上这堵墙:浮点数用二进制表示,0.1 在二进制下是无限循环小数,存进 64 位必须截断。误差微小,但灾难在于两个相近数相减——有效数字大量对消,相对误差暴涨。经典案例如下:
import math print(0.1 + 0.2 == 0.3) # False:二进制表示的天然缺陷 print(f"{0.1 + 0.2:.20f}") # 0.30000000000000004441... # 相近数相减的灾难:求 x^2 - 1 的根附近函数值的精度 x = 1.0000001 print(f"{x*x - 1:.16f}") # 有效数字只剩约 7 位(本应有 16 位) # 对策:代数改写 x^2 - 1 = (x-1)(x+1),避开减法 print(f"{(x - 1) * (x + 1):.16f}") # 同样的数学式,改写后精度找回大半——数值分析的第一课:公式不等价于算法
教科书公式 (1 - cos x) 除以 x 平方在 x 极小时也如此,改写成半个正弦平方再除(半角公式)即可痊愈。算式的形态决定精度,这是数值分析与数学分析的分界线。
病态与不稳定:两个不同方向的坏
数值坏消息有两个来源,必须区分。问题病态:问题本身对输入扰动敏感,输入变一点输出变很多——条件数衡量这一敏感度,任何算法都救不了病态问题,只能换问法(如正规方程改 QR 分解求解最小二乘)。方法不稳定:问题良好但算法放大误差——换方法就能救。用数值微分看清"博弈"结构:
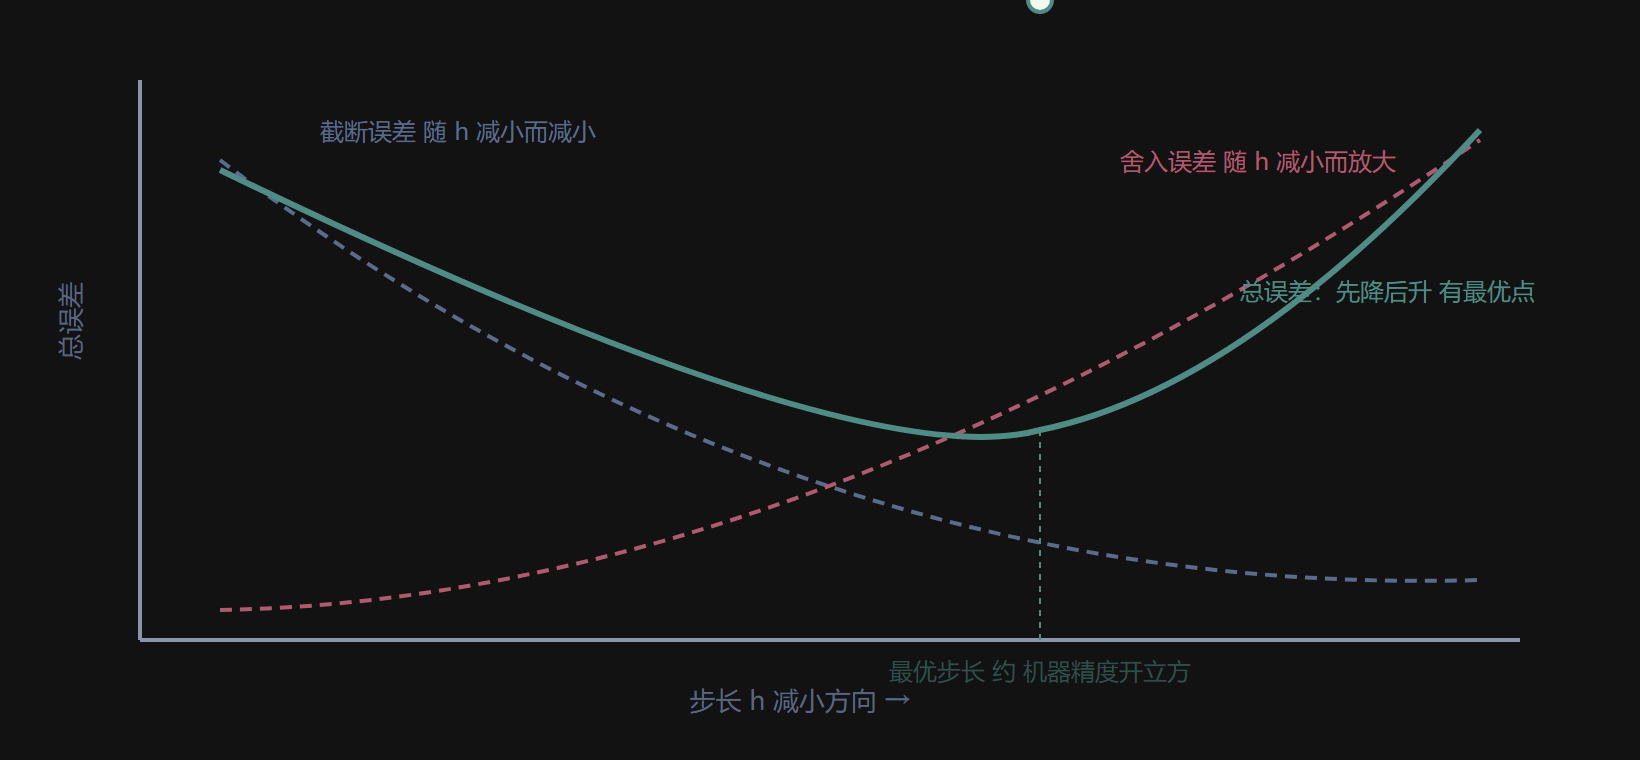
def central_diff(f, x, h): return (f(x + h) - f(x - h)) / (2 * h) import math f, x0 = math.sin, 1.0 exact = math.cos(1.0) print(f"{'h':>10} {'误差':>12}") for h in [1e-1, 1e-3, 1e-5, 1e-7, 1e-9, 1e-11, 1e-13, 1e-15]: err = abs(central_diff(f, x0, h) - exact) print(f"{h:>10.0e} {err:>12.2e}") # 输出形态:误差先随 h 减小而减小(截断误差主导,按 h^2 下降), # 到 h 约 1e-5 处达到最小,随后反弹上升(舍入误差主导,按 1/h 放大) # 两类误差的乘性组合存在最优点——中心差分的最优 h 约为机器精度的三分之一次方
截断与舍入误差的博弈曲线
收敛阶:方法的价格性能比
数值方法用"步长减半、误差降几倍"分级:一阶方法误差减半,二阶减四分之一,四阶减十六分之一。直觉上阶越高越好,但每步计算量也在涨,同等计算预算下谁划算要实际比。用微分方程数值解做对照实验(5.2 节的方程在此做精度试验台):
def euler(f, y0, t0, T, n): # 一阶欧拉法:用左端点斜率的矩形近似(黎曼和思想,第 3 章) h = (T - t0) / n y, t = y0, t0 for _ in range(n): y += f(t, y) * h t += h return y def rk4(f, y0, t0, T, n): # 四阶龙格-库塔:四次斜率采样的加权平均 h = (T - t0) / n y, t = y0, t0 for _ in range(n): k1 = f(t, y) k2 = f(t + h/2, y + h*k1/2) k3 = f(t + h/2, y + h*k2/2) k4 = f(t + h, y + h*k3) y += h * (k1 + 2*k2 + 2*k3 + k4) / 6 t += h return y decay = lambda t, y: -y # 测试方程:精确解 e^(-T) T, exact = 1.0, math.exp(-1.0) for n in [10, 20, 40]: e_err = abs(euler(decay, 1.0, 0, T, n) - exact) r_err = abs(rk4(decay, 1.0, 0, T, n) - exact) print(f"n={n:<4} 欧拉 {e_err:.2e} RK4 {r_err:.2e}") # 欧拉:n 翻倍误差减半(一阶);RK4:n 翻倍误差降为十六分之一(四阶) # 同样 n=10,RK4 已达 1e-6 量级精度——采样策略的差距是数量级的
稳定性:误差别滚雪球
精度之外还有稳定性:某些显式方法对刚性方程(快慢时间尺度并存,如化学动力学)会在某步长之后误差指数放大——不是不够准,是直接爆掉。显式欧拉法的稳定区间要求步长小于 2 除以特征值模长,刚性系统特征值差几个数量级,稳定步长被最快的尺度绑架,慢尺度被迫用极小步长硬磨。对策是隐式方法(每步解一个方程换取无条件稳定),化学、电路仿真清一色用隐式积分器。选型经验浓缩成一张表:
| 方法 | 每步代价 | 收敛阶 | 稳定性 | 适用 |
|---|---|---|---|---|
| 显式欧拉 | 1 次函数求值 | 1 | 条件稳定 | 教学、快速原型 |
| 四阶龙格—库塔 | 4 次 | 4 | 条件稳定 | 一般非刚性问题 |
| 隐式欧拉 | 解方程 | 1 | 无条件稳定 | 刚性系统 |
| 自适应方法 | 变动 | 变阶 | 自动控制 | 工业级求解器 |
⚠️ 三条战场守则:其一,先查条件数再上算法,病态问题换问法;其二,别在代码里直接比较浮点相等,用容差区间;其三,生产环境用久经考验的求解器库,自己写的积分器只用于理解原理。
本节要点回顾
- 浮点不是实数:相近数相减毁灭有效数字,等价的数学式可以有天差地别的数值形态;
- 截断与舍入误差随步长反向变化,中心差分最优步长约为机器精度开立方;
- 病态与不稳定是两回事:前者是问题属性(条件数),后者是算法属性(换方法可救);
- 收敛阶是方法的价格性能比:RK4 用四次采样换四阶精度,同等精度下计算量大幅占优;
- 刚性系统必须隐式方法,稳定性而非精度才是刚性场景的瓶颈。
误差已被驯服,最后一环是最优决策:优化理论——线性规划、凸优化与梯度法,下一节收官。