4.5 房地产与建筑:估价与进度巡检
4.5 房地产与建筑:估价与进度巡检
房地产与建筑AI的两大落点是自动估价(可比房源匹配与价格模型)与工程巡检(无人机影像识别施工进度与安全隐患)。本节审计它的成色:估价的黑箱与可解释压力、巡检的"拍照代替不了判断"、以及冷热不均的市场如何摧毁模型。
一个说不清的价格
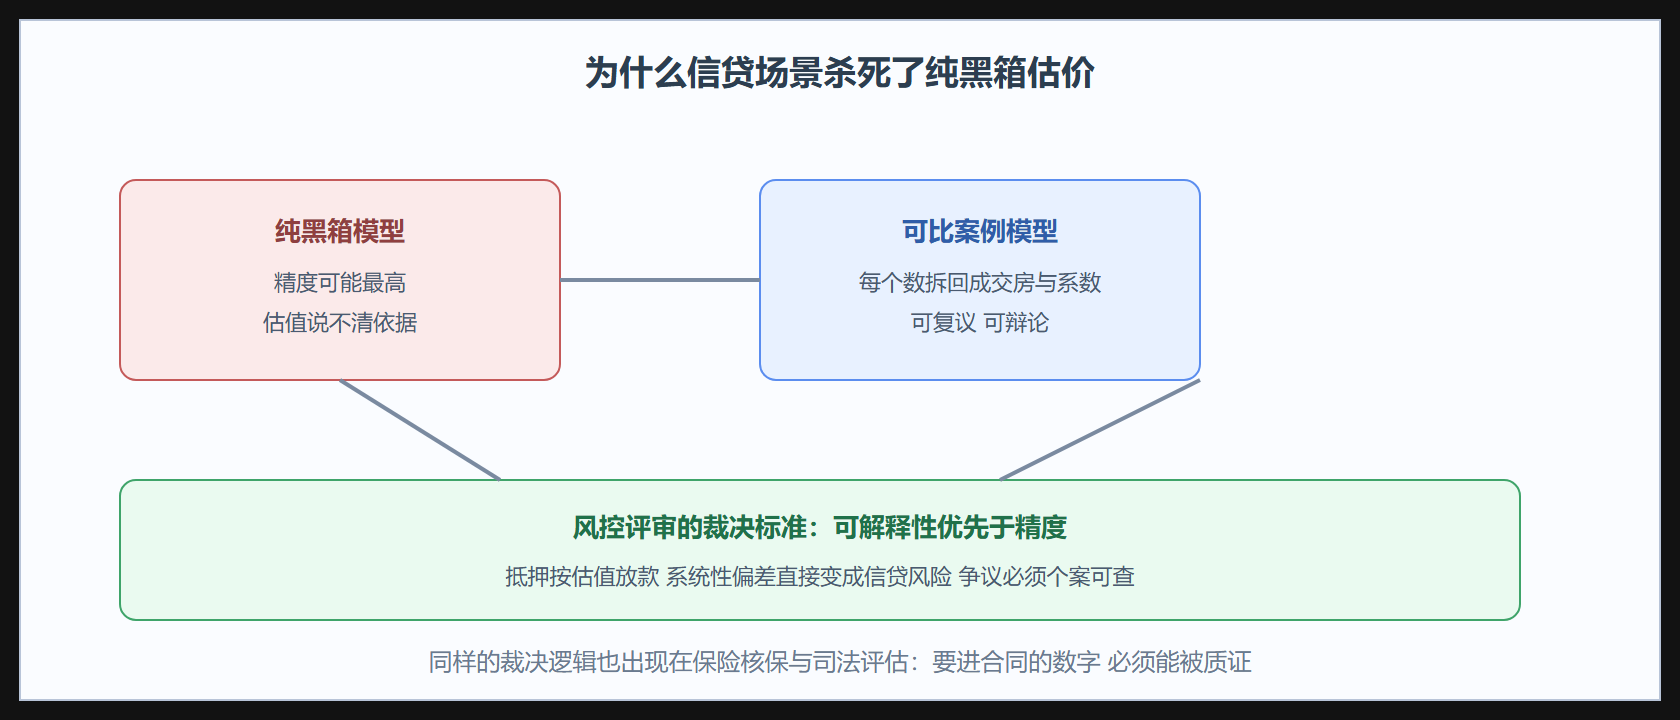
自动估价模型给出某套住宅的估值,比业主心理价位低了百分之十五。业主质问依据,系统只能回答"模型综合了小区、面积、楼龄等因素"——这不是解释,是解释的姿势。估价场景的特殊性在于它处在高风险交易的中心:抵押贷款按估值放款,估值系统性偏低会压垮交易,偏高会造成信贷风险。所以银行对估价模型的第一要求不是精度,是可解释:每份估值要能拆出可比案例(哪几套成交房、各调整了什么系数)。纯黑箱模型在信贷场景几乎过不了风控评审,这一条审计门槛淘汰了大批技术演示。
def avm(subject, comps): """示意:可解释的自动估价——估值必须能拆回可比案例。""" adj_total = 0.0 for comp in comps: adj = 0.0 adj += (subject["面积"] - comp["面积"]) * comp["单价"] * 0.85 # 面积修正 adj += (comp["楼龄"] - subject["楼龄"]) * 3000 # 楼龄修正 adj += (subject["楼层差"] - comp["楼层差"]) * 20000 # 楼层修正 comp["调整后价"] = comp["成交价"] + adj adj_total += comp["调整后价"] return adj_total / len(comps), comps subject = {"面积": 92, "楼龄": 8, "楼层差": 2} comps = [ {"小区": "同小区A栋", "面积": 88, "楼龄": 9, "楼层差": 1, "成交价": 4_300_000, "单价": 48_800}, {"小区": "隔壁小区", "面积": 95, "楼龄": 12, "楼层差": 3, "成交价": 4_450_000, "单价": 46_800}, ] value, detail = avm(subject, comps) print("估值: %.0f 万元" % (value / 10000)) for c in detail: print(" 可比: %s, 调整后 %.0f 万" % (c["小区"], c["调整后价"] / 10000)) # 每一分估值差异都能指回具体可比案例与修正系数—— # 这种模型精度未必最高,但它是唯一能在信贷评审桌上活下来的形态。
冷热不均的市场摧毁模型
估价的第二大审计点是市场状态切换。模型在平稳市场训练,遇到急涨急跌的行情,可比案例的成交价全部过期,估值系统性滞后。审计时要问:模型多久重估一次、遇到市场急变有没有人工熔断(暂停自动估值、转人工评估期)。二〇二一年前后部分城市的快速波动期,就是自动估值模型的滑铁卢——不是算法退步,是分布变了。
工地上的巡检
建筑工地的AI巡检主流形态:无人机或固定摄像头定时拍摄,模型识别安全隐患(未戴安全帽、临边防护缺失)和施工进度(楼层完成度、机械台班)。成色的分水岭在于它替代的是哪个动作。识别"没戴安全帽"替代的是肉眼巡逻,这一层技术成熟、误报可控,成色普遍不错。但"施工进度百分之六十二"这类判断,模型只能从影像数出可见工程量,管线预埋、隐蔽工程这些看不见的部分全靠台账——用影像进度替代台账进度,是这类项目最常见的注水点。
def progress_report(image_progress, ledger_progress): """示意:影像可见进度与台账进度的口径差。""" visible = image_progress # 模型从影像识别的可见工程量 recorded = ledger_progress # 施工台账含隐蔽工程 gap = recorded - visible status = "口径正常" if gap < 0.10 else "隐蔽工程占比异常,需现场核查" return visible, recorded, gap, status for pair in [(0.62, 0.68), (0.62, 0.81)]: v, r, g, s = progress_report(*pair) print("影像进度 %.0f%% | 台账进度 %.0f%% | 差 %d 个点 | %s" % (v*100, r*100, g*100, s)) # 第二组差距 19 个点:要么台账虚报,要么影像漏判,两种都需要人到现场。 # 巡检AI的正确定位是"发现要去现场的信号",不是"免于到场"。
图:估价模型的黑箱压力与可解释出口
补充一点市场结构的变化:二手房交易平台把自动估价直接展示给消费者后,估价模型多了一个此前没有的反馈效应——挂牌价向模型估值收敛,模型又在收敛后的成交数据上重训。这不是恶性循环,但审计时要意识到模型已经从"预测市场"部分变成了"构成市场",评估它的误差时不能再用旁观者口径。
结果、解读与变式
背景(说不清的价格)、操作(可解释估价原型、进度口径对照)、结果(黑箱在信贷场景的死刑与巡检的定位)完整。解读:这个现场的成色规律是"高风险交易强制可解释"与"可见性边界要诚实"。变式:二手车残值估计、设备资产评估、保险标的估值是同构场景——凡是要进信贷或合同的可信数字,可解释性都是硬通货。下一节把五个现场按误伤可逆性排成一列,收束第4章。
估价数据的新水源
传统估价模型的数据来自成交备案,滞后且稀疏。新的数据水源正在加入:挂牌价与调价记录(反映卖方预期)、带看与成交转化(反映需求热度)、以及租金回报率(提供估值锚)。多水源混合提升了时效性,但也带来口径治理问题——挂牌价系统高于成交价,直接混用会让模型整体偏乐观。审计估价系统的数据章节时,要看每个特征有没有标注口径与滞后天数,混合未经口径处理的多源数据是这类项目最常见的技术债。
巡检之外:安全的激励兼容
工地安全巡检还有一个超出技术的观察:识别出的违规要与激励机制兼容才有用。如果每次AI抓拍直接关联罚单,一线的应对方式是躲避摄像头而不是消除隐患——摄像机成了新的猫鼠游戏道具。效果更好的用法是把抓拍数据聚合为班组安全趋势,用于奖励改善而非惩罚个体。同一个模型,接不同的激励设计,落地效果天差地别;审计巡检项目时,与其问识别精度,不如先问抓拍结果流向了哪里。