4.6 服务与公共行业复盘:普惠与误伤
4.6 服务与公共行业复盘:普惠与误伤
本节把五个服务现场放到同一把尺子下:误伤可逆性。按它排序之后,本章所有零散的审计发现会排成一条清晰的风险阶梯,也给出全册行业部分的总收束。
一把尺子:误伤可逆性
把4.1到4.5节的误伤对象逐个拎出来,问同一个问题:错了之后能挽回吗、挽回的成本多大。
| 现场 | 误伤对象 | 可逆性 | 纠正机制现状 |
|---|---|---|---|
| 能源负荷预测 | 备用成本超支 | 高,财务层面 | 成熟,冗余设计内置 |
| 建筑巡检 | 进度误判 | 高,可现场复核 | 较好,影像加台账互验 |
| 估价比对 | 交易定价偏差 | 中,个案可复议 | 分化,依赖机构流程 |
| 媒体推荐 | 公共认知窄化 | 低,规模大难追踪 | 薄弱,指标都不全 |
| 教育画像 | 学生的机会与自我认知 | 低,窗口期不可逆 | 薄弱,教师覆盖常缺失 |
| 政务审批 | 个人法定权利 | 名义可申诉,实际门槛高 | 合规有底线,执行分化 |
这张表就是本章五个现场的排序依据:可逆性越低,对系统"克制"的要求越高——政务审批宁可多转人工,教育画像宁可少下结论。
图:从财务风险到权利风险的阶梯
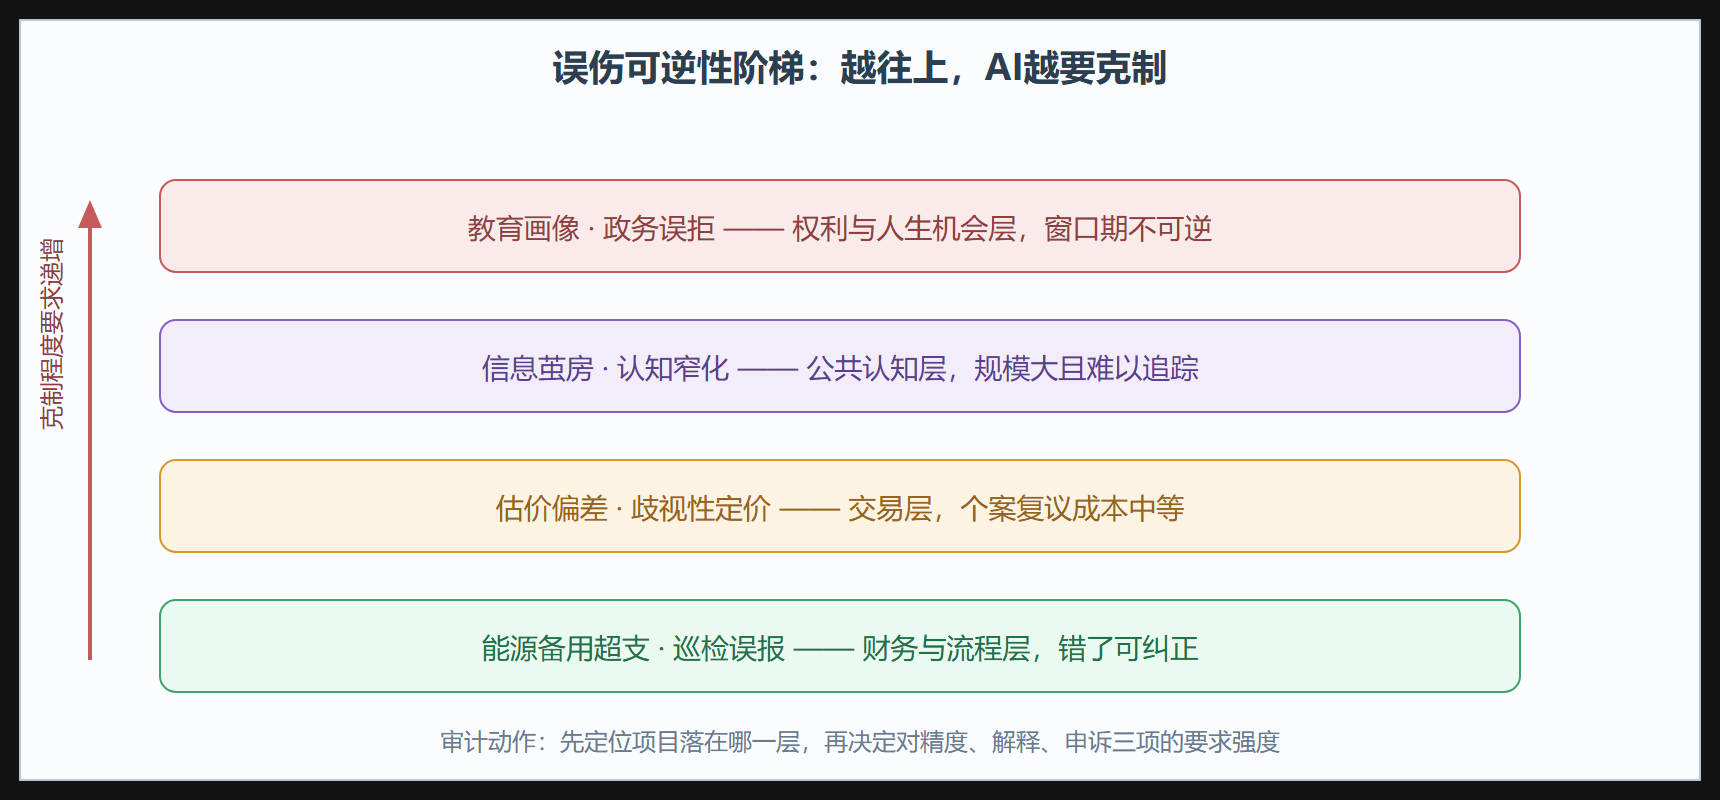
用阶梯决定审计强度
AUDIT_LEVEL = { "财务流程层": {"精度要求": "中", "解释要求": "低", "申诉通道": "可选"}, "交易定价层": {"精度要求": "高", "解释要求": "高", "申诉通道": "必须"}, "公共认知层": {"精度要求": "中", "解释要求": "中", "申诉通道": "以指标代申诉"}, "权利机会层": {"精度要求": "极高", "解释要求": "极高", "申诉通道": "法定且免费"}, } def audit_plan(layer, project): spec = AUDIT_LEVEL[layer] actions = ["核对在线指标而非离线报告" if spec["精度要求"] != "低" else "核对成本对账"] actions.append("抽查可解释输出样本" if spec["解释要求"] != "低" else "抽查明细日志") if spec["申诉通道"] == "法定且免费": actions.append("实测申诉全流程走一遍,计时") elif spec["申诉通道"] == "必须": actions.append("确认申诉入口与响应时限") else: actions.append("确认监控指标存在") print("[%s] %s" % (project, " ; ".join(actions))) audit_plan("权利机会层", "区县补贴资格初筛") audit_plan("财务流程层", "园区负荷预测") # 同样是AI项目,落在阶梯不同层,审计动作的强度完全不同—— # 这张映射表本身就是审计师的作业指导书。
普惠的另一半账
误伤阶梯只讲了风险一侧,公平起见也要把普惠一侧记上:政务问答把咨询等待从半天压到几秒,自适应练习让薄弱校学生获得接近一对一的习题反馈,故障预警减少了真实停电。这些收益真实存在,且往往最先惠及资源最少的群体。本章的结论不是"公共行业别用AI",而是:普惠收益要量化(服务了多少原来服务不到的人),误伤成本要封顶(低可逆层的自动化程度要人为压低)——两栏都记账,才算诚实的公共AI账本。
本节在知识体系中的位置
第2、3、4章到此完成三圈行业审计:壁垒圈讲责任与合规,效率圈讲回收期与维护,服务圈讲误伤与克制。三圈合起来,第5章换刀法:按技术模式横向切开,看NLP、CV、预测、推荐、自动化五类模式跨行业迁移时的成色变化规律,并以失败模式年鉴给全册收尾。
阶梯的三点补充说明
使用这张阶梯时有三点补充。其一,同一项目可能横跨多层:政务系统里既有工单分类(财务流程层)又有审批辅助(权利机会层),分层审计、分层定强度,不要整册一刀切。其二,层的判定要跟随业务变化复核——一个原本只做展示的学情报告,如果开始被用于分班决策,它就从交易层滑向了权利层,审计等级必须随之升级;层是动态的,审计计划也应该是。其三,阶梯不排斥效率:本节的两栏账(普惠收益加误伤成本)与第3章的回收期公式可以联立成一个双目标决策,工程实践里常见的妥协解是"高自动化加高纠错通道"——用便宜的申诉机制给低可逆层兜底,成本略增,风险敞口大幅收窄。这个妥协解在政务与教育两类现场反复出现,几乎可以视为服务型AI的标准架构。
全章的最后一问
如果只能带走一个问题,带走这个:这个系统出错时,最先知道的是谁?如果是系统监控大盘,误伤在统计里沉默;如果是被误伤者本人和一线员工,误伤有被听见的通道。审计访谈时拿这个问题去问运维、问柜员、问老师,答案的真实程度远高于问管理层。误伤不可怕,听不见误伤才可怕——这是服务与公共行业审计的最后一块试金石。
阶梯与公式的联合使用示例
举个联合使用的例子收尾。某市考虑上"低保资格智能初筛",预计覆盖十万申请人、初审人力省八成。先按第3章公式算:单次初审成本约五十元乘十万乘八成,年省约四百万元,频次年结、回流产证数据按季度回流——账面成立。再上阶梯:低保资格是权利机会层,误拒一户的后果是断供数月,可逆性极差。联合结论:自动化增益留一半(省四成人力而非八成),把另一半投入复核与申诉通道,并把申诉时效写进服务承诺。账算一半、梯子爬一半,这就是两套工具配合使用的样子。
给本章打个结
第4章五个现场、一把阶梯、两栏账,最终都指向同一个朴素主张:对人的服务,慢一点、稳一点、错得起一点,比快和全更重要。这不是保守主义,是成本核算后的结论——误伤的隐性成本(信任流失、申诉消耗、声誉折价)规模庞大且偿还缓慢,多数组织只是侥幸没被记账。AI在服务与公共行业的正确姿势,是把自己放在"让好人不被冤枉、让该办的事更快"的位置上,而不是"替人做决定"的位置上。这个姿态选对了,后面的技术选择都对;选错了,再好的技术都是在放大错误。
补充阶梯使用的时间维度:层与层之间会随时间下沉。技术成熟让昨天的权利机会层判定(如身份证OCR录入)降为今天的财务流程层——精度足够高、纠错足够便宜时,自动化程度就可以上调。所以阶梯定位不是永久的,每两年重评一次,该升的升该降的降。把这条写进审计制度,能同时防住两类病:该自动的不敢自动(过度保守),不该自动的抢着自动(过度激进)。