3.3 AR模型
3.3 自回归 AR(p)
本节摘要:AR(p) 说当前值是过去 p 个自身值的线性组合加一块冲击:y_t = c + φ1 y_{t-1} + … + φp y_{t-p} + ε_t。平稳要求特征根在单位圆外;AR(1) 即 |φ1|<1。因为「直接依赖」只到 p,PACF 在 p 后截尾,ACF 则因间接传递而拖尾。这就是第 1 章口诀的生成机制。
阅读收获
阅读完本节,你应当能够:
- 写出 AR(p) 并解释每个 φ 是「控制住更近滞后之后的增量贡献」还是「原始回归系数」取决于写法,但估计输出的是方程系数。
- 用 AR(1) 说明 |φ| 靠近 1 时记忆变长、靠近 0 时接近白噪声。
- 把 PACF 截尾、ACF 拖尾说回「直接依赖只有 p 步」。
一、自己的过去解释自己
自回归的字面就是:回归自变量是序列自己的滞后。仓库今天发货件数,部分是因为昨天已经处在旺季惯性里,而不是因为「误差还记得」。潮位这一小时高,很大程度是因为上一小时已经高——流体不会瞬移。AR 把这种惯性写成线性。ε_t 是在惯性说完之后仍无法用过去 y 解释的新冲击。
AR(1):y_t = c + φ y_{t-1} + ε_t。φ=0.7 表示把上期偏离均值的部分保留七成。φ=0 退化为围绕均值的白噪声(加常数)。φ=1 退化为随机游走(加漂移 c)。示意:若去均值后上期是 +10,φ=0.7,本期期望还剩 +7,再加新冲击。连续多期会按 0.7、0.49、0.343… 衰减,这就是 ACF 拖尾的来源。
AR(2) 增加 φ2 y_{t-2},可以产生振荡:特征根若成共轭复根,ACF 会正负交替地晃着衰减,像潮位在惯性之外还带一点「往回拉」的力。不是所有振荡都是季节——季节有固定 m,AR(2) 振荡周期由系数决定,未必等于 7 或 12。
二、平稳条件与 PACF 截尾
把 AR(p) 写成 φ(B) y_t = c' + ε_t,其中 φ(B)=1-φ1 B-…-φp B^p,B 是滞后算子,B y_t = y_{t-1}。平稳要求 φ(z)=0 的根在单位圆外。AR(1) 化简为 |φ1|<1。违反时方差公式不再成立,第 1 章的 ACF 公式也失去「只依赖 k」的前提。
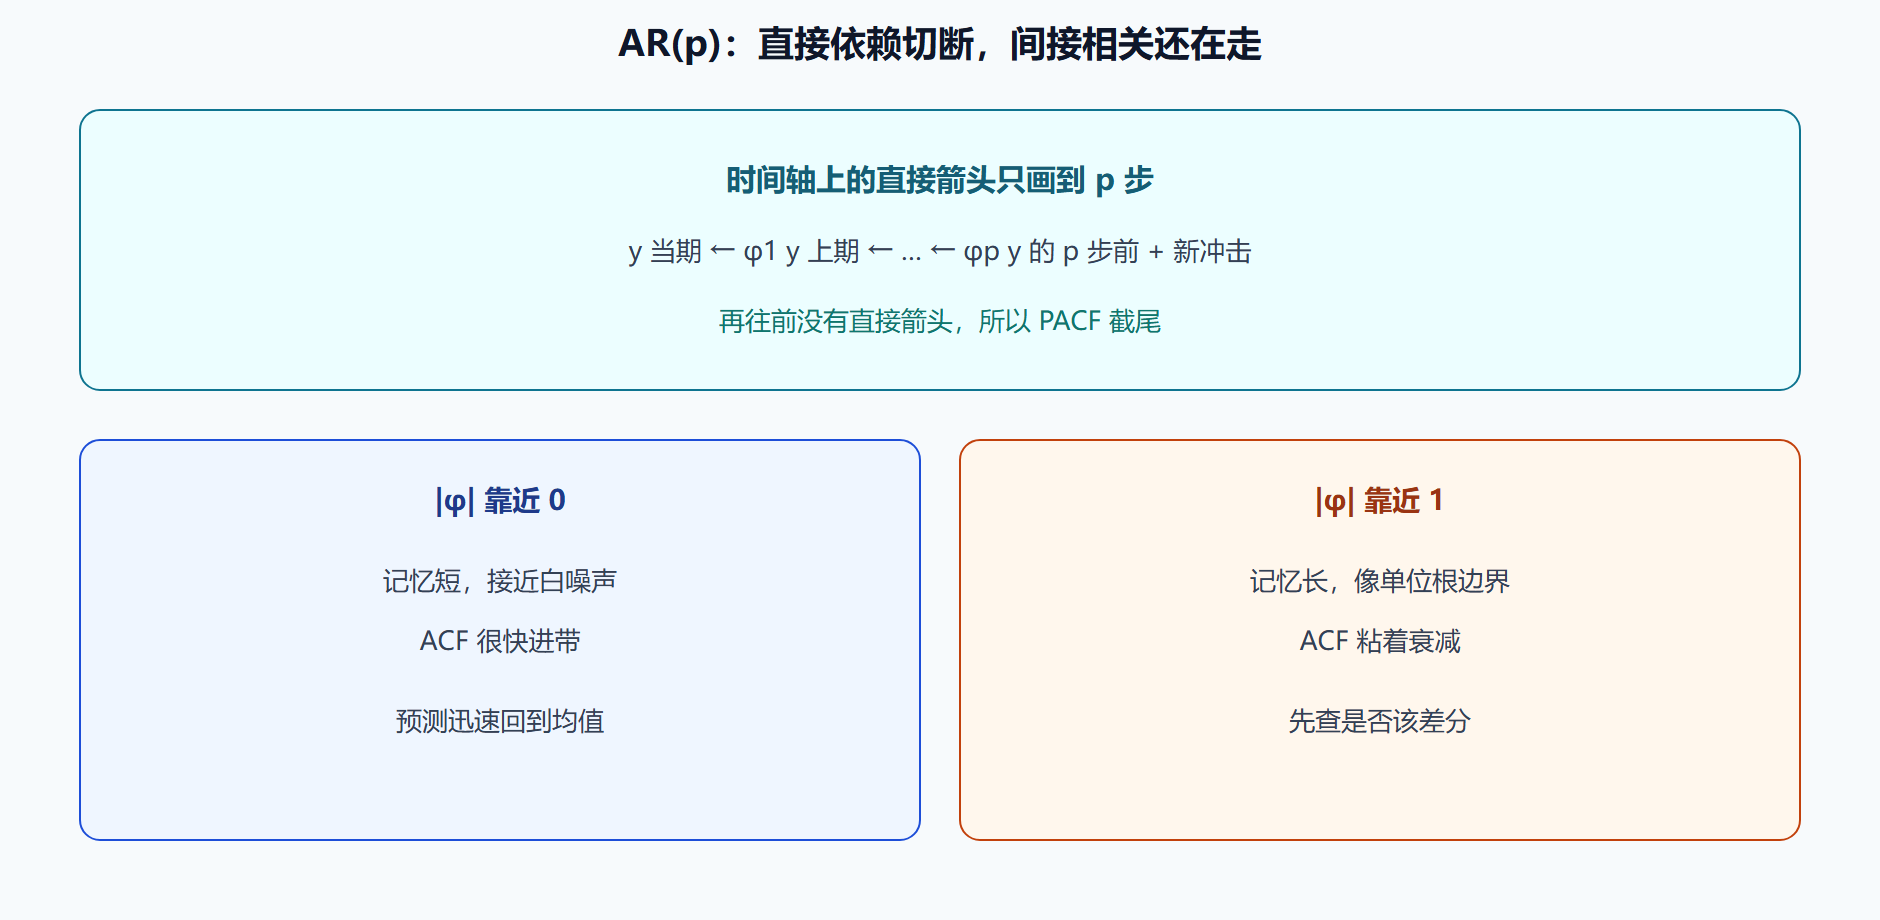
PACF 在滞后 k 的值,恰是把 AR(k) 拟合时的第 k 个系数。若真实过程是 AR(p),那么 k>p 时那个第 k 个系数总体为零,于是 PACF 截尾。ACF 不会截尾:y_t 通过 y_{t-1} 间接依赖 y_{t-2},即使 φ2=0,ρ(2) 仍等于 ρ(1)φ1,继续传下去。口诀不是经验迷信,是这条传递链。
图 AR 的记忆:直接切断、间接拖尾
三、估计与使用时的脾气
纯 AR 可用最小二乘,这是它比 MA 亲切的地方。但系数显著不等于阶正确:欠差分时 φ 总和常接近 1,看起来「AR 很强」,其实是单位根在说话。过拟合 AR(p) 过大,样本内拟合好,特征根可能顶到圆上,多步预测乱晃。
| φ 的形态 | 过程直觉 | 动手含义 |
|---|---|---|
| AR(1) φ=0.3 | 短惯性 | 常见于差分后的发货变化 |
| AR(1) φ=0.9 | 长惯性 | 先确认已平稳 |
| AR(2) 振荡 | 往回拉的力 | 别立刻当成周季节 |
| 诸 φ 之和≈1 | 接近单位根 | 回定 d |
⚠️ 常见坑:在水平价格或累计电量上拟合高阶 AR「因为 PACF 很多柱」。水平单位根会让 PACF 滞后 1 很大、其余乱跳。先差分。
💡 关键直觉:AR 是「用自己的过去当回归自变量」。若过去的 y 本身在爬坡,你就是在用爬坡解释爬坡。
常数 c 与均值关系:平稳 AR(1) 的长期均值是 c/(1-φ),不是 c。报「截距」给业务时要换算,否则他们会以为基线是 c。差分后的 AR 若不含漂移,预测长期增量均值是 0,水平预报会停在最近水平附近做衰减——对随机游走型库存这是对的,对仍在扩容的仓库可能偏保守,需要显式漂移。
因果性(用过去解释现在而不是反过来)在平稳可逆设定里与「特征根在圆外」一致。教学上不必展开双边序列,但要拒绝「用未来值当 AR 自变量」的泄漏。滚动预测时只能用原点及以前的 y,这是同一纪律。
四、Yule-Walker、偏相关的递推,以及均值的换算要给业务看
Yule-Walker 用样本自相关代入理论方程解 φ,等于把 ACF 翻译成 AR 系数。Durbin-Levinson 递推同时给出 PACF:每加一阶 AR,新的最后一个系数就是该阶 PACF。这就是「PACF 滞后 k 等于 AR(k) 的第 k 个系数」的算法来源。样本短或近单位根时,Yule-Walker 的偏差比最小二乘更明显,现代软件拟合 ARIMA 时通常走似然,Yule-Walker 更多出现在 PACF 的计算里。你读 PACF 图,其实就是在读一套递推估计,它同样有样本误差,所以刀口偶尔会多一阶或少一阶,短名单必须留邻域。
特征多项式 φ(z)=0 的根若靠近单位圆,脉冲响应衰减慢,预报对系数误差敏感。报告里除了 φ 的点估计,应看根的模。模 0.5 很安全,模 0.98 则和单位根边界只有一线,第 1 章的「先查 d」在这里有了几何图像:根贴圆,不是「记忆强真好」。
均值换算:平稳 AR(1) 长期均值 μ=c/(1-φ)。φ=0.8、c=2 时 μ=10,不是 2。给仓库看「基线 2」会闹笑话。差分后的 AR 若不含漂移,长期增量均值 0,水平预报从最近观测衰减到「没有漂移的水平」——对潮位合理,对扩容中的仓可能偏保守。要把「有没有漂移」写成显式选择,写进和第 2 章估计表对应的那一行。
因果与泄漏:用未来 y 当自变量的「回归」不是 AR。滚动原点只能用原点及以前。特征根在圆外保证了可以用过去冲击表示现在(因果表示)。教学不必展开双边序列,但代码审查时看到用 t+1 的 y 解释 t,直接否决。
五、动手对照:把 PACF 刀口说回直接箭头
AR(p) 的直接箭头只画到 p 步,所以 PACF 截尾;间接传递让 ACF 拖尾。|φ| 近 0 很快回均值;近 1 先查单位根。长期均值是 c/(1-φ),给业务看基线时要换算。回归自变量必须是过去,滚动原点不能泄漏未来。
问题:AR(2) 振荡是不是季节?
不一定。季节有固定 m;AR(2) 周期由系数决定,未必等于 7 或 12。
问题:水平价格上 PACF 很多柱怎么办?
先差分。单位根会让滞后 1 很大、其余乱跳,不是真的需要 AR(20)。
六、场景推演(示意,非真实序列)
今天件数高,很大程度因为昨天已在旺季惯性里,这是 AR 的故事。PACF 截尾因为直接箭头只到 p,ACF 拖尾因为间接传递。|φ|=0.3 短记忆,常见于差分后的变化;|φ|=0.9 先确认已平稳。特征根模 0.98 不是记忆强真好,是贴单位圆,预报对系数误差敏感。长期均值 c/(1-φ),φ=0.8、c=2 时基线是 10。因果表示只用过去,滚动原点不能拿 t+1 解释 t。水平价格上高阶 AR 多半是欠差分。AR(2) 振荡周期由系数决定,不等于星期。Yule-Walker 与 Durbin-Levinson 给 PACF 算法来源,样本短时有偏,所以刀口要留邻域。
七、口令卡与计算备忘
口令:AR 记得过去的 y。平稳根在圆外,AR(1) 即 |φ|<1。PACF 截尾、ACF 拖尾来自直接切断与间接传递。贴 1 先查 d。长期均值 c/(1-φ) 要换算给业务。只用过去,禁止泄漏。AR(2) 振荡≠季节 m。水平高阶 AR 多半欠差分。Durbin-Levinson 把 PACF 连到 AR(k) 末项,刀口有样本误差故留邻域。根模 0.98 预报敏感。把「自己的过去当回归自变量」这句话对着爬坡序列读,就会明白为什么必须先差分。
八、原文要点补全
原文 AR(p):y_t=c+φ1 y_{t-1}+…+φp y_{t-p}+ε_t,ε 是零均值、方差恒定、不相关的白噪声。p 阶表示当前值与前 p 个滞后有关。平稳要求特征根在单位圆外,AR(1) 即 |φ1|<1,此时 ACF 按 φ^k 衰减,这是拖尾的来源。PACF 在 p 后为零,因为直接依赖只有 p 步。φ 接近 1 时记忆长,应先查是否该差分而不是庆祝惯性。常数与长期均值关系是 c/(1-φ),给业务报基线要换算。因果表示只用过去。把原文公式里的每一个符号对上第 1 章口诀和第 2 章估计表,理论才算补在旋钮上,而不是另起一章定义课。
对照表(补全动作)
| 符号或现象 | 含义 | 动手 |
|---|---|---|
| φ_i | 过去 y 的系数 | 估计表第一行 |
| ε_t | 新冲击 | 应接近白噪声 |
| 根在圆外 | 平稳 | 模靠近 1 先查 d |
| PACF 截尾 | 直接箭头到 p | 定 p 的刀口 |
| ACF 按 φ 的 k 次衰减 | 间接传递 | 不要当成未差分 |
| c/(1-φ) | 长期均值 | 给业务换算基线 |
| AR(2) 振荡 | 系数决定周期 | 不等于星期 |
| 只用过去 | 因果 | 禁止泄漏未来 |
| 水平高阶 AR | 多半欠差分 | 回定 d |
| Durbin-Levinson | PACF 算法 | 刀口留邻域 |
九、示意算术走一遍
AR(1)、φ=0.7、去均值后上期为 10:本期期望还剩 7,再加新冲击。两期后期望 4.9,三期后 3.43,这就是 ACF 拖尾的数字。PACF 在滞后 2 及更远总体为零,因为直接箭头只有一步。若 φ=0.95,衰减慢得像单位根,有限样本里 ADF 会犹豫,值班更怕预报沿斜坡送飞,可先差一次再看是否出现滞后 1 大负相关。长期均值:c=2、φ=0.8 时是 2 除以 0.2 得 10,给仓库报「基线 2」会错。特征根就是 1/φ 对 AR(1) 而言,φ=0.7 时根在圆外;φ=1 根在圆上。把这几笔账和估计表的根模对着看,贴边系数才有几何图像,而不是抽象警告。
十、对着爬坡读自回归
若把自回归公式直接套在明显爬坡的水位或发货量上,系数会贴着一,看起来记性很好,其实是单位根在替你记账。正确动作是先差分,再让自回归去解释变化量的惯性。贴边不是荣誉,是地形警报。给业务的基线要用长期均值换算,不要把截距原样报出去。水平序列上堆很高的自回归阶,多半是欠差分的另一种说法。
要点串联
- AR(p) 用过去 p 个 y 线性解释当前 y,外加新冲击。
- 平稳要根在圆外;AR(1) 即绝对值小于 1。
- PACF 截尾因为直接系数在 p 后为零;ACF 拖尾因为间接传递。
- φ 贴 1 先查单位根,不要当成功惯性。
- AR(2) 振荡未必等于季节 m。
- 长期均值是 c/(1-φ),不是截距本身。
- 回归自变量必须是过去,不能泄漏未来。
下一节换一种记忆:不记得过去的 y,而记得过去的意外——MA。