- 文集信息
- 目录大纲
- 最新文档
- 知识宇宙
文集详情
文集导读
教程导读
一句话定位:本教程用一条能跑的路径讲清 ARIMA——先把序列平稳化、定阶、拟合、检验残差,再做滚动预测;理论放在你已经亲手走过流程之后。
这个教程解决什么问题
仓库主管每周要拍下周发货量,潮位站要把未来几小时的水位区间交给调度台,电表室要把下周负荷交给发电计划。这些场景的共同点不是「找一个更炫的神经网络」,而是:手头只有一条按时间排好的数字,你必须在几天内给出可复核的预测,并且说清预测为什么会错。
ARIMA(自回归积分滑动平均)是 Box 与 Jenkins 把这件事做成可重复工序的经典方法。它不假装能捕捉一切非线性,它要求你先把趋势差分掉,再在平稳序列上用过去的值和过去的冲击解释当前值。本教程不从定义堆砌开始。我们先走通五步:平稳化、定阶、拟合、残差检验、滚动预测。等你在示意序列上跑通一次,再回头看 AR、差分、MA 各自在公式里干什么。
时间序列和横截面数据最大的差别是观测不独立:今天的发货量会拖着昨天的惯性,潮位会记住上一小时的水位。许多回归教材默认独立同分布,直接套过去会得到「看起来显著、一出样本就散」的伪回归。ARIMA 的核心假设很窄也很硬:经过适当差分后的序列是弱平稳的——均值、方差不随时间乱跑,协方差只跟间隔有关。做不到这一点,后面的 p、q 再精致也是空中楼阁。
适合谁读
- 第一次要给业务交「下周数字」的分析人员,手头有按日/周/月排好的记录
- 学过基础统计、会看均值和相关系数,但还没把单位根、ACF、AIC 串成工序的学生
- 已经会调用自动定阶函数、却说不清残差为什么必须像白噪声的工程师
- 需要把 ARIMA 当基线、再去对比指数平滑或深度学习时序模型的人
不适合把本教程当成炒股秘籍或「保证 MAPE 低于某数」的承诺书。示意数字只用来把步骤跑通,不代表任何真实市场。
学完你能做什么
- 用图和 ADF/KPSS 判断要不要差分,并确定差分阶数 d,避免过度差分。
- 读 ACF/PACF 的截尾与拖尾,给出 p、q 的候选,而不是只信自动搜索。
- 用最大似然估计系数,再用 AIC/BIC 在几个候选里做取舍。
- 检查残差的独立性、同方差和 Ljung-Box,决定模型能不能拿去预测。
- 做滚动原点预测,用 MAE、RMSE、MAPE 在持出样本上比较,而不是只看拟合 R 方。
- 遇到明显季节时,知道何时升级到 SARIMA,而不是把季节硬差分进普通 ARIMA。
学习路线
第 1 章把原始示意序列变成可以定阶的平稳序列。第 2 章把候选模型拟上、把残差验白、把预测滚起来。第 3 章才展开 AR(p)、MA(q) 和差分算子,解释你刚才为什么那样选。第 4 章处理季节、和指数平滑等经典方法对比、以及过差分、漏季节、用拟合优度当预测分这些坑。
怎么用这个教程
按章顺序读。第 1–2 章是动手主线,建议一次性走完,中间不要跳去搜「ARIMA 公式证明」。概念代码用统计库里常见的检验与拟合接口做示意,不给文件保存指令,也不绑定某一份公开数据集。每节末有要点回顾,适合当检查清单。遇到季节明显的月度/周度序列,第 4 章的 SARIMA 再补上。
预计第 1–2 章各需一个完整工作时段走通示意计算;第 3 章可当查阅;第 4 章按你的数据有没有季节选读。交叉引用用「详见第 N 章」,不要在正文里放网址或本地路径。
图 五步路径:先动手,理论后补
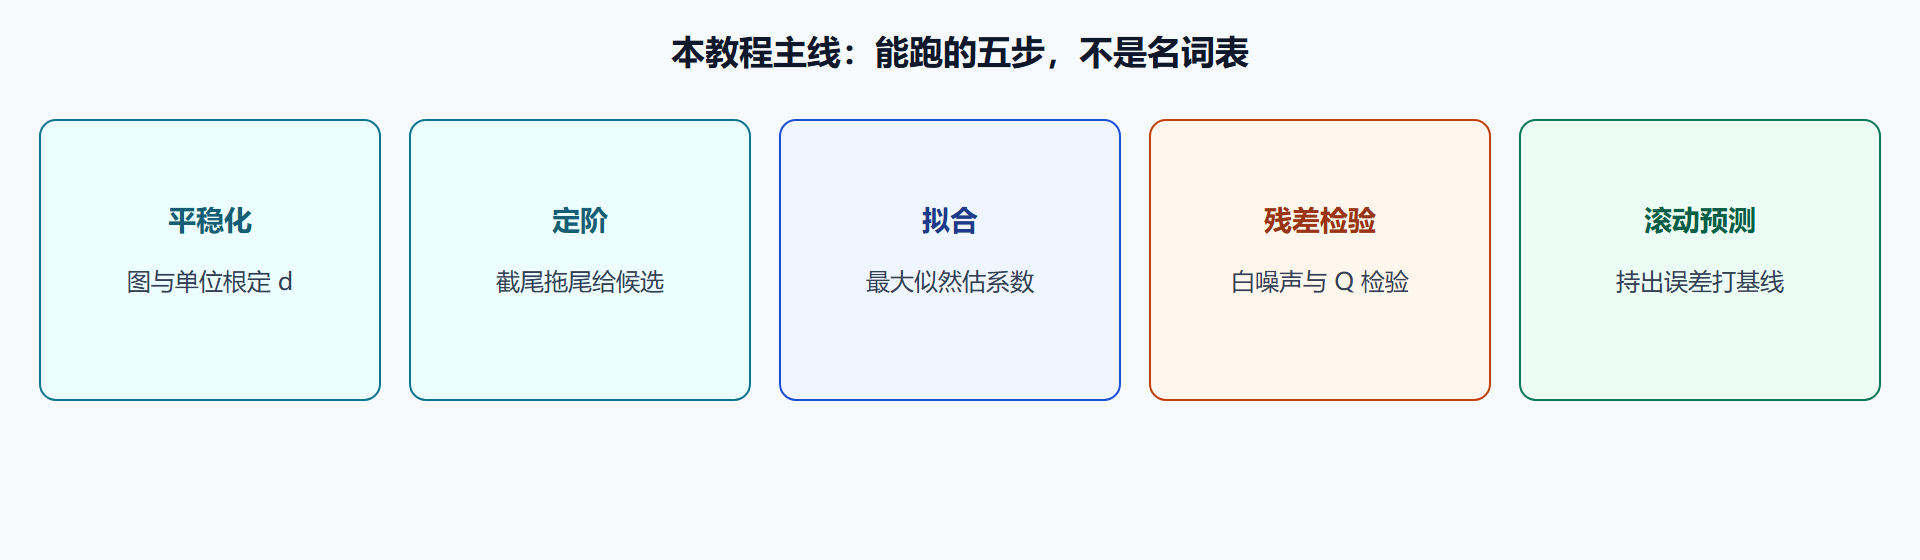
时间序列预测之所以重要,是因为它直接接到库存、发点、潮位预警和负荷计划:过去的数字不是档案,是还没发生的班次要不要加人的依据。分析目的包括描述形态、预报未来、监控干预、抓住异常。ARIMA 主要服务预报,但诊断用的残差白噪声同样能给异常检测当参照。不要把「拟合好看」当成唯一成绩。
Box 与 Jenkins 把识别、估计、诊断、预测写成可循环工序,而不是一次回归交差。本教程把识别放进第 1 章,估计到预测放进第 2 章,第 3 章才展开 AR、差分、MA 的公式,第 4 章处理季节和选型。这样安排是因为并行文集里已有偏事故倒推的写法,本文集刻意走「先跑通再补课」。示意数字全程只演示步骤,不冒充任何公开真实序列。
学完五步之后,你应当能拒绝两种常见交差方式:只贴自动定阶的元组;只贴水平 R 方。可复核的交差是:预处理规则、d 的证据、短名单、Q 表、持出切点、与朴素规则的对照。这比「理解 ARIMA 思想」更可检验,也符合动手优先的主调。理论章用来解释旋钮,不用来推迟差分。
五步跑通的最低交付不是「理解了思想」,而是五件可复核物:预处理规则、差分阶的图与检验证据、自回归与滑动平均的短名单、残差是否白噪声的结论、持出段上与朴素规则的误差对照。缺一件就不算走完路径。示意数字只用来把工序练顺,不拿去对外宣称精度。
ARIMA 不是魔术。它是一条把「非平稳」先削平、再把「相关」说清楚的手艺。先把这条手艺做熟,再谈要不要换更复杂的模型。
目录大纲
最新文档
知识宇宙
正在加载知识图谱...