3.5 差分与ARIMA表达式
3.5 差分与 ARIMA 表达式
本节摘要:差分把相邻观测相减以去掉随机或线性趋势。一阶 z_t=y_t-y_{t-1},二阶再减一次得到 y_t-2y_{t-1}+y_{t-2}。滞后算子下,d 阶差分是 (1-B)^d y_t。ARIMA(p,d,q) 即 φ(B)(1-B)^d y_t = θ(B) ε_t(可加常数/漂移)。I 在名字里像积分,因为差分的逆是把变化累加回去——预测时你就是在做这件事。
核心问题
阅读完本节,你应当能够:
- 手算示意序列的一阶、二阶差分,并指出损失的期数。
- 用滞后算子读写 ARIMA 一行式,指出 φ、差分、θ 各管哪一段。
- 解释过差分如何引入 (1-B) 到 MA 侧,形成单位根 MA。
一、I 不是积分课,是差分次数
原文写得很干脆:名字里的 Integrated 在操作上就是差分了几次。随机游走是一阶单整,记 I(1),差分一次变平稳。二阶单整更少见,对应「变化本身还在游走」,例如某些加速膨胀的水平。每次差分损失一个观测:n 长的序列一阶后剩 n-1。月度本来就短,d=2 再季节差分,有效长度掉得很快,信息准则和根估计都会抖。
示意水平:10, 12, 15, 13, 16
一阶:2, 3, -2, 3
二阶:1, -5, 5
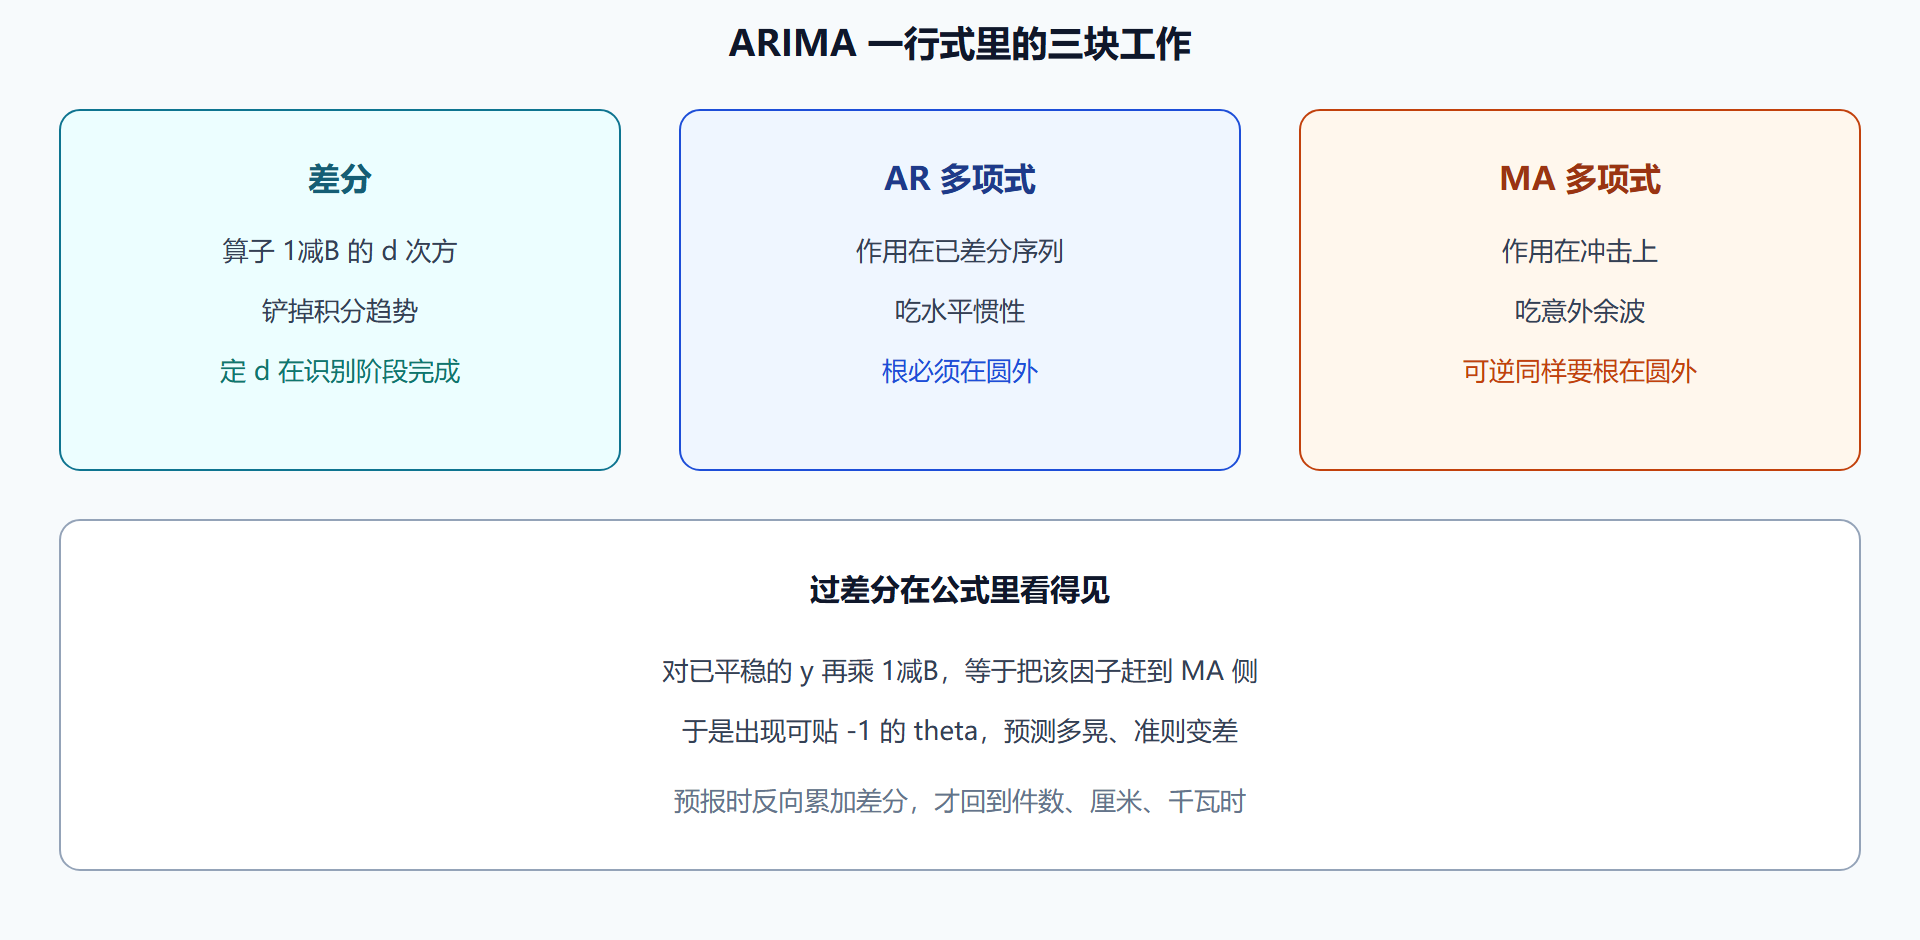
二阶已经很吵。若一阶已在零附近晃,不要被「再差一次更平稳」诱惑。过差分的代数:若 y 已平稳,(1-B)y 相当于给 MA 乘上 (1-B),即引入 θ=-1 的因子,可逆性贴边,ACF 滞后 1 趋向 -1/2 一类负相关(白噪声差分后精确相关为 -0.5)。这是第 1 章图形规则的来源。
二、一行式把三块焊住
滞后算子 B:B y_t = y_{t-1},B^k y_t = y_{t-k}。
非季节 ARIMA(p,d,q) 常写:
φ(B) (1-B)^d y_t = c + θ(B) ε_t
φ(B)=1-φ1 B-…-φp B^p,θ(B)=1+θ1 B+…+θq B^q。左边先差分再对差分序列做 AR,右边是 MA 冲击。c 的位置因实现而异:有的放在差分后的方程里当漂移。阅读软件文档时看「常数」是作用在 y 还是作用在 Δ^d y。
特殊情形对照,便于把第 1–2 章用过的模型认回来:
| 记号 | 含义 | 你已经见过的样子 |
|---|---|---|
| ARIMA(p,0,0) | 平稳 AR(p) | PACF 截尾那类候选 |
| ARIMA(0,0,q) | 平稳 MA(q) | ACF 截尾那类候选 |
| ARIMA(p,0,q) | 平稳 ARMA | 双拖尾,靠准则 |
| ARIMA(0,1,0) | 随机游走 | 朴素「明天等于今天」加冲击 |
| ARIMA(0,1,1) | 差分后 MA(1) | 与简单指数平滑有亲缘 |
| ARIMA(p,1,q) | 最常见业务形态 | 第 2 章短名单主力 |
图 差分是去,预测是把变化加回去
三、预测就是把 I 反过来
一步预报差分序列,再加回上一期真实水平,得到下一期水平。多步则用预报水平继续往前加,不确定度包含了每一跳差分预报的误差。这就是「Integrated」在预测里的实感:你不是在预报抽象的 z_t 交差,而是把变化积分回业务单位。
常数与漂移:d=0 时常数进入水平均值;d=1 时方程里的常数常对应水平里的线性漂移。漏掉真实漂移,长期预报会水平飞走或钉死。第 2 章估计表要看这一项是否被默认关掉。对潮位,物理上有界,长期线性漂移不合理,即使检验爱加常数,也要用领域知识否决。对扩容中的仓库,漂移可能合理,但结构折后应分段,而不是一条直线漂十年。
⚠️ 常见坑:在对数序列上做 ARIMA,预报完忘记指数还原,还把对数误差当成件数误差。变换是模型的一部分,还原规则写进预测函数。
💡 关键直觉:d 决定你在哪一层地形上走 ARMA;走完必须按原路爬回业务单位。爬回时漏了变换或漏了季节差分,数字对内好看、对外错单位。
季节情形只是再乘 (1-B^m)^D,下一章展开。非季节 ARIMA 对年循环是盲的:普通差分不减「去年同月」,只减「上个月」,年鼓包会残存在滞后 12。一行式里没有 B^{12} 项,就不要指望它懂季节。
手算帮助记忆:
y = [40, 42, 41, 45] z = [2, -1, 4] # d=1 # ARIMA(1,1,0):z_t = φ z_{t-1} + ε_t # 预报下一期 z 后再加回最后的 45,得到水平预报
四、单整阶数、还原清单,以及季节因子还不在这一行里
单整阶数 I(d) 表示要差 d 次才平稳。多数业务水平是 I(0) 或 I(1),I(2) 少见,出现时先怀疑过差或该分段。检验单整阶数的实务做法就是第 1 章那套:差一次,再看图和 ADF/KPSS,安静了就停。理论可以写到更高阶,值班不必。
还原清单必须与变换、差分、季节差分的顺序相反。若先对数再普通差分再季节差分,预报时先把季节差分加回,再加回普通差分,再指数还原。漏一步,单位就错:对数件数被当成件数,季节差分后的变化被当成库存水平。把还原写成与拟合对称的函数,而不是靠记忆。第 2 章持出误差必须在还原后的业务单位上算。
常数位置:有的实现把 c 放在差分方程,d=1 时 c 是漂移,长期水平沿直线走;有的默认 d>0 不含常数。潮位有界,长期直线不合理,即使系数显著也否决。扩容仓库可以有漂移,但结构折后应分段,一条漂移漂十年会在折点后系统性偏。把常数/漂移选择写进估计表,和第 2.1 节同一纪律。
这一行式没有 (1-B^m),所以看不见年循环。滞后 12 的峰不是靠把 q 写成 12 能合法进入这一行的——那只是用短 MA 去模仿季节算子,参数脆、持出差。下一章把 Φ(B^m) 和 (1-B^m)^D 乘进来,才是同一套语言的季节版。读到这里若你的残差还在 12 出带,不要回头把本章的 q 加大,带着一行式去第 4 章加槽。
五、动手对照:一行式与还原清单
φ(B)(1-B)^d y = θ(B)ε。先差后 AR,右边是 MA。预报按相反顺序把差分加回,有对数则最后指数还原。漏一步单位就错。这一行没有 B^m,滞后 12 的峰不要靠 q=12 塞进来,去第 4 章加季节槽。过差分等于把 (1-B) 赶到 MA 侧。
问题:d=1 时常数是什么?
常对应漂移,长期水平沿直线走。潮位有界应否决长期直线;扩容仓库可保留但结构折后要分段。
问题:ARIMA(0,1,0) 是什么?
随机游走,朴素「明天等于今天」加冲击。赢不了它,复杂定阶没有增量。
六、场景推演(示意,非真实序列)
示意 40,42,41,45 一阶得 2,-1,4,损失一个点。二阶会更吵,一阶已晃就停。一行式左边 AR 乘差分,右边 MA 乘冲击。预报反向累加回件数,有对数最后指数还原,漏一步单位错。d=1 的常数常是漂移;潮位否决长期直线,扩容仓可留但折后分段。ARIMA(0,1,0) 就是朴素加冲击,(0,1,1) 与简单指数平滑亲缘。过差分把 (1-B) 赶到 MA 侧。没有 B^m 就不要用 q=12 冒充季节。单整阶数用第 1 章手续决定,I(2) 少见,先怀疑过差或该分段。还原清单与拟合顺序相反,写成函数而不是靠记忆。
七、口令卡与计算备忘
口令:φ(B)(1-B)^d y = θ(B)ε,预报反向累加并还原变换。I 是差分次数。一阶通常够,再多先怀疑过差。过差分把 (1-B) 赶到 MA 侧。d=1 常数常是漂移,有界否决,折后分段。(0,1,0) 即朴素加冲击。没有 B^m 就去季节章,禁止 q=12 冒充。损失观测数等于 d 再加季节 D。还原顺序与拟合相反,写成函数。把特殊情形表用来认出平滑与朴素亲缘,少调无增量的参。
八、原文要点补全
原文:I 代表积分,操作上是差分的逆。一阶 z_t=y_t-y_{t-1},二阶 y_t-2y_{t-1}+y_{t-2}。ARIMA(p,d,q) 表示差分 d 次后服从 ARMA(p,q)。滞后算子写法 φ(B)(1-B)^d y_t=θ(B)ε_t。特殊情形包括平稳 AR、平稳 MA、随机游走 (0,1,0)、与简单指数平滑亲缘的 (0,1,1)。过差分对已平稳序列再乘 (1-B),引入 MA 单位根。预报时把差分累加回业务单位,有变换则原路还原。季节需要再乘 (1-B^m)^D,不在非季节一行式里。把原文「通常一阶或二阶足够」当成停手规则,d=3 先怀疑过差或该分段,而不是更保险。
对照表(补全动作)
| 记号 | 操作 | 注意 |
|---|---|---|
| (1-B) | 一阶差分 | 损失一个点 |
| (1-B)² | 二阶 | 多数用不上 |
| φ(B) | AR 多项式 | 作用在已差分序列 |
| θ(B) | MA 多项式 | 作用在冲击 |
| (0,1,0) | 随机游走 | 朴素加冲击 |
| (0,1,1) | 差分后 MA(1) | 近简单指数平滑 |
| 过差分 | (1-B) 赶到 MA 侧 | 滞后 1 大负相关 |
| d=1 的常数 | 常是漂移 | 有界序列可否决 |
| 还原 | 与拟合相反 | 漏一步单位错 |
| 无 B^m | 不懂去年同月 | 去季节章 |
九、示意算术走一遍
手算 40,42,41,45 的一阶得 2,-1,4,样本从 4 点变成 3 点。若对已平稳的 2,-1,4 再差一次得 -3,5,序列更吵,滞后 1 容易大幅为负,这就是过差分的小样本长相。预报下一期差分若是 1,加回最后水平 45 得 46,这才是 Integrated 的反向累加。若中间还取过对数,必须最后指数还原再报件数。一行式左边 AR 乘差分、右边 MA 乘冲击,没有 B 的 12 次方就解释不了年循环。d=1 方程里的常数常是漂移,潮位有界应否决十年直线;仓库扩容可留,但新仓启用后要分段。把还原顺序写成与拟合对称的三条,漏一条就会单位错误。
十、还原顺序必须对称
拟合时先变换再差分,预报时必须先把差分累加回去再逆变换,漏一步单位就错。一行式左边是自回归乘差分、右边是滑动平均乘冲击;没有季节滞后算子就解释不了去年同月。常数在水平模型里是均值,在一阶差分里常是漂移,有物理上界的水位应否决十年直线。过差分在代数上就是把差分因子赶到滑动平均一侧。
要点速记
- I 对应差分次数;预测时再累加回去。
- 一阶去线性/随机趋势,二阶很少需要;再多先怀疑过差分。
- 一行式:AR 多项式 × 差分 = MA 多项式 × 冲击。
- 特殊情形能对上朴素规则与指数平滑亲缘。
- 过差分 = 把 (1-B) 赶到 MA 侧。
- **常数在 d=0 与 d=1 意义不同**:均值 vs 漂移。
- 变换与季节差分必须原路还原。
下一章把季节算子乘进来,并拿 ARIMA 和一套经典方法、一堆现场坑对照,收束整条能跑的路径。