2.1 DeFi 定义与核心理念
2.1 DeFi 定义与核心理念
本节摘要:DeFi 不是"把银行搬上区块链"这么简单。本节讲清楚 DeFi 的真正定义、四个核心理念(去中介、无需许可、可组合、透明),以及它和传统金融的根本差异。读完你能理解为什么 DeFi 既是金融创新也是一场信任实验。
一、DeFi 的定义
DeFi(Decentralized Finance,去中心化金融)是构建在公链上、由智能合约自动执行、无需传统金融中介的金融协议和应用。
关键词是"智能合约自动执行"。传统金融里,你借钱要银行审核资质、放款、催收,每一步都有人参与。DeFi 里这一切写成合约——你抵押资产,合约自动算抵押率、自动放款、抵押率跌破阈值自动清算,全程没有人工干预。
注意 DeFi 不等于"加密货币交易"。在中心化交易所(币安、Coinbase)买卖比特币,那是 Cefi(中心化加密金融),不是 DeFi。DeFi 特指那些规则写在链上合约里、无人能单方干预的协议。
二、四个核心理念
理念一:去中介
传统金融的每个环节都有中介:支付有银行、借贷有银行、交易有交易所、清算有清算所。每个中介都要抽成、要审核、要时间。
DeFi 用合约替代中介。你给 Uniswap 提供流动性,不需要任何机构审批;你从 Aave 借钱,没有客户经理审核你的收入证明。合约按代码执行,谁也通融不了。
但"去中介"不等于"无信任"——你把信任从银行转移到了合约代码。合约写得对,比银行靠谱;合约写得错,比银行惨。
理念二:无需许可
任何人不需要 KYC、不需要审批就能使用 DeFi 协议。只要有钱包和加密资产,全球任何角落的人都能用。这让 DeFi 能触达传统金融覆盖不到的人群——非洲没有银行账户的人,也能用 DeFi 借贷。
代价是:洗钱、诈骗、被制裁的人也能用。这是无需许可的内在矛盾——开放性越高,监管越难。
理念三:可组合性(乐高)
这是 DeFi 最有创新性的理念。每个 DeFi 协议都是公开的合约,其他协议可以调用它。就像乐高积木,能拼出原设计者没想到的组合。
举例:你抵押 ETH 在 MakerDAO 借出 DAI → 把 DAI 存进 Aave 赚利息 → 把 Aave 存款凭证再抵押借出更多资产 → 再投入 Yearn 自动复投。这一连串操作跨多个协议,全程链上自动完成,没有任何协议需要知道其他协议的存在。
这种可组合性催生了"收益耕作"(Yield Farming)——在不同协议间搬运资金追逐最高收益。它既是 DeFi 活力来源,也是风险来源——一个协议出问题,依赖它的协议连锁崩盘。
理念四:透明
所有交易、所有合约代码、所有资金流向都链上公开。你能查任何地址的持仓、任何协议的 TVL(总锁仓量)、任何交易的执行路径。
对比传统金融:银行不会告诉你它把钱借给了谁、坏账率多少;基金不会实时披露持仓。DeFi 的透明让审计、风控、套利都成为可能——任何人都能实时监控协议健康度。
三、DeFi vs 传统金融
图 2-1 DeFi 与传统金融对比
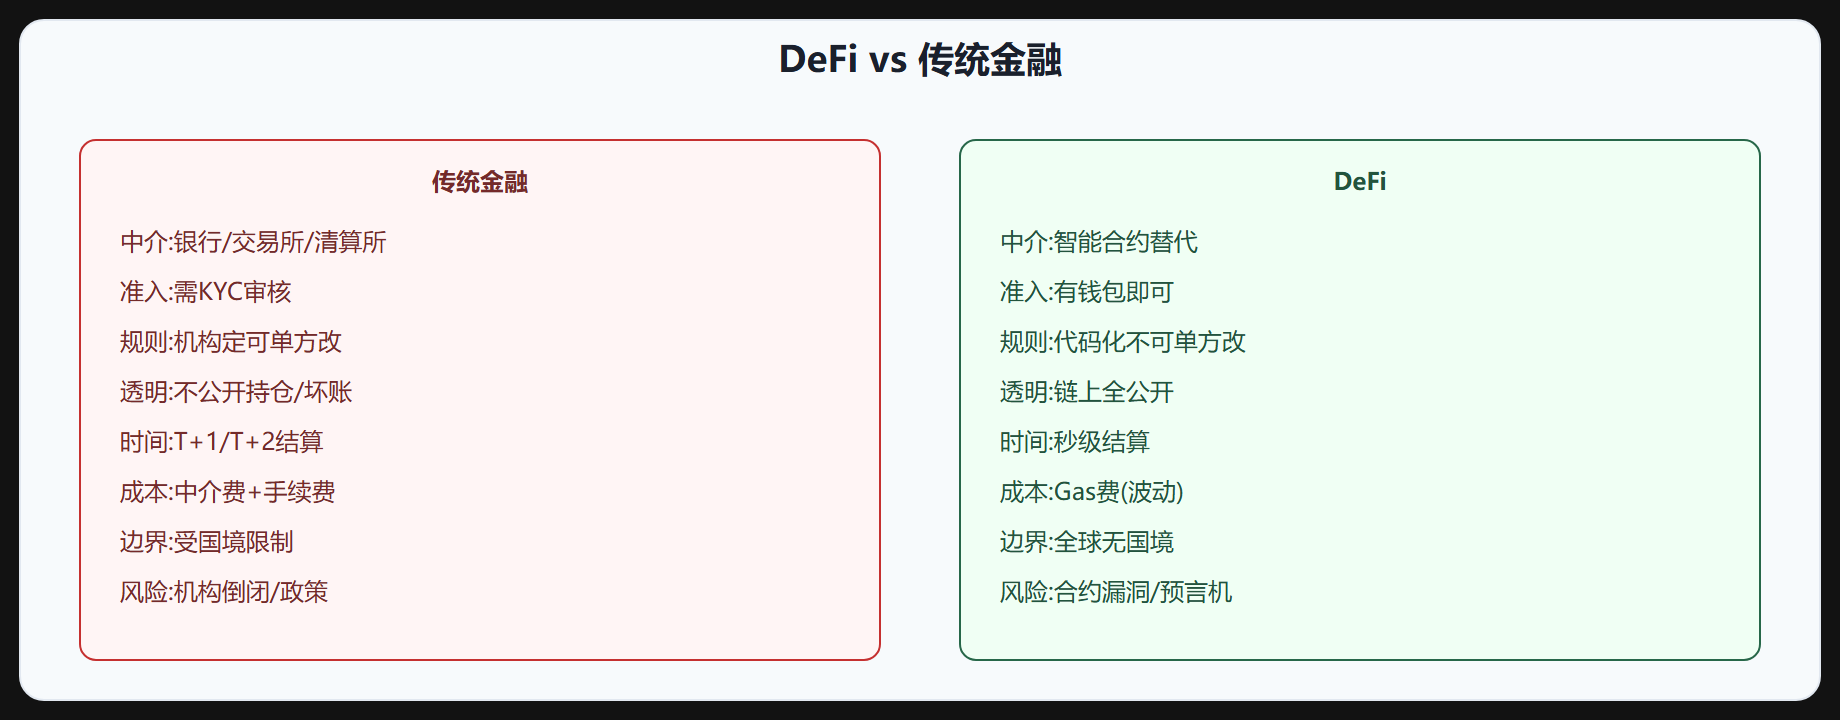
| 维度 | 传统金融 | DeFi |
|---|---|---|
| 中介 | 多层机构 | 智能合约 |
| 准入 | KYC 审核 | 钱包即可 |
| 规则 | 机构可单方改 | 代码不可单方改 |
| 透明度 | 不公开 | 链上全公开 |
| 结算 | T+1/T+2 | 秒级 |
| 跨境 | 受限 | 无国境 |
| 风险 | 机构倒闭 | 合约漏洞 |
四、DeFi 的信任转移
理解 DeFi 最关键的一点:它不是"无信任",而是把信任从机构转移到代码。
传统金融你信任银行不会卷款跑路——靠的是银行牌照、监管、存款保险。DeFi 你信任合约不会出错——靠的是代码审计、开源审查、时间锁。
这两种信任各有脆弱点:
- 机构信任:机构可能违规、被监管叫停、倒闭。2008 年雷曼倒闭就是机构信任崩塌。
- 代码信任:代码可能有 bug、被黑客利用。2022 年 Wormhole 被盗 3.2 亿就是代码信任崩塌。
DeFi 的赌注是:经过充分审计和实战检验的代码,比机构更可靠。这个赌注目前还没完全赢——大案频发说明代码审计远未达到银行级风控水平。但方向上,代码可审计、规则透明,长期看比机构黑箱更可信。
五、DeFi 的发展阶段
DeFi 至今经历了几个明显阶段:
2017-2019 萌芽期:MakerDAO 上线,用 ETH 抵押生成 DAI 稳定币,第一个真正落地的 DeFi 协议。规模很小,圈外人几乎不知道。
2020 夏 DeFi 之夏:Compound 推出治理代币 COMP,引爆收益耕作热潮。用户为拿代币奖励疯狂涌入各协议,TVL 从几亿涨到上百亿。泡沫和真创新并存。
2021-2022 扩张与崩盘:Layer2 起来,多链爆发,TVL 峰值近 1800 亿美金。但 Terra/Luna 稳定币崩盘、FTX 倒闭连锁打击,市场腰斩。
2023 至今 理性回归:炒作退潮,真正有用的协议(借贷、DEX、稳定币)留存。机构开始用 DeFi 做结算、套利。监管框架逐步明确。
⚠️ 常见误读:DeFi 不是"高收益无风险"。那些号称年化几百的收益,要么是早期代币奖励(不可持续),要么是高风险策略的回报(随时可能归零)。DeFi 的合理收益来自真实需求(借贷利差、交易手续费分成),不是印钱。
💡 关键直觉:DeFi 把金融规则从机构手里转到代码手里,去中介、无需许可、可组合、透明是四个支柱。它不是无信任,而是信任代码。代码审计水平决定了 DeFi 能否真正替代银行。
要点串联
- 定义:公链上、智能合约执行、无传统中介的金融协议,不等于中心化加密交易。
- 四理念:去中介(合约替代机构)、无需许可(钱包即可)、可组合(乐高)、透明(链上公开)。
- vs 传统:中介、准入、规则、透明、结算、跨境、风险七维全不同。
- 信任转移:从机构信任到代码信任,各有脆弱点,DeFi 赌代码审计够强。
- 发展阶段:萌芽→DeFi之夏→扩张崩盘→理性回归,泡沫退去真创新留存。
- 清醒认知:高收益必伴随高风险,合理收益来自真实需求,不是印钱。
可组合性的合约视角
DeFi 的"乐高"不是比喻,而是合约的真实调用关系。下面用伪代码示意"抵押借款并复投"这条组合链:
// 伪代码:Aave 风格借贷的可组合调用 contract DepositAndBorrow { function run(address aavePool, address yearnVault) external { // 1. 把 ETH 存入借贷协议,换回报抵押凭证 // 2. 用凭证作为抵押,按抵押率借出稳定币 // 3. 把稳定币再存入收益协议,赚取利息 // 4. 拿到收益凭证 —— 一个函数内跨 3 个协议 } }
组合链的每一环都是一个独立审计的合约,一环出 bug,整条链上的资金都可能受影响。这也是为什么"收益耕作"收益高、风险也高——它把多个协议的风险叠加了,而不是分散了。理解可组合性,就理解了 DeFi 创新的发动机,也理解了它系统性风险的结构根源。