2.2 DeFi 主要应用场景
2.2 DeFi 主要应用场景
本节摘要:DeFi 不是空谈理念,它已经长出了几大真实应用。本节讲清楚五个主要场景——DEX、借贷、稳定币、衍生品、收益聚合——每个的运作机制和代表项目。读完你能分清不同 DeFi 应用在干什么、风险点在哪。
一、去中心化交易所 DEX(上)
DEX(Decentralized Exchange)让用户在链上直接交易代币,不需要中心化交易所撮合。最主流的机制是 AMM(自动做市商)。
AMM 怎么定价
传统交易所用订单簿:买单和卖单排队,价格匹配成交。DEX 用 AMM:每个交易对有一个流动性池,池里存着两种代币(如 ETH/USDC),价格由池里两种代币的比例决定。
Uniswap V2 的核心公式是 x * y = k,x 和 y 是两种代币数量,k 是常数。你买入 ETH,池里 ETH 减少、USDC 增加,按公式算出新的价格——你买得越多,价格滑点越大。
// Uniswap V2 核心定价逻辑(简化) function getAmountOut(uint amountIn, uint reserveIn, uint reserveOut) public view returns(uint) { uint amountInWithFee = amountIn * 997; // 0.3%手续费 uint numerator = amountInWithFee * reserveOut; uint denominator = reserveIn * 1000 + amountInWithFee; return numerator / denominator; }
提供流动性的人(LP)把自己两种代币存进池子,赚取每笔交易 0.3% 的手续费。这是 DEX 的核心激励——没有 LP 就没有流动性,没有流动性 DEX 就没法用。
| DEX | 机制 | 代表链 |
|---|---|---|
| Uniswap | AMM(x*y=k) | 以太坊/L2 |
| Curve | 稳定币AMM(低滑点) | 多链 |
| Balancer | 多资产加权池 | 以太坊 |
| dYdX | 订单簿(链下撮合) | 以太坊/Cosmos |
图 2-2 AMM 流动性池
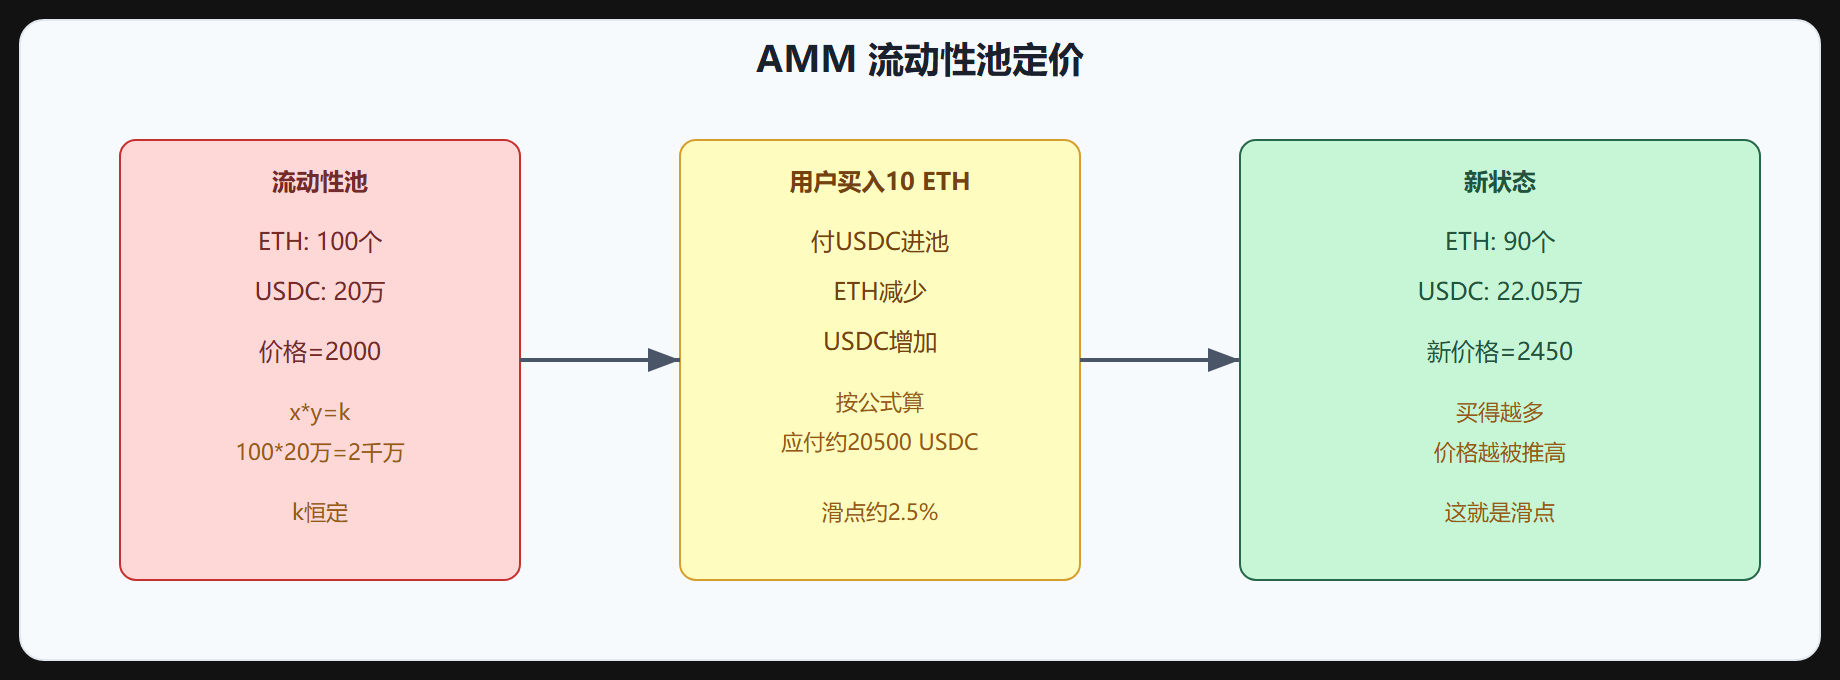
DEX 的核心风险是无常损失——LP 存入后价格变动,再取出时可能比一直持有还少。价格变动越大损失越大,所以 DEX 适合波动小的稳定币对(Curve 的主战场)。
二、借贷协议
DeFi 借贷的核心是超额抵押:你要借出 100 块,得抵押价值 150 块以上的资产。这和银行凭信用借钱完全不同——DeFi 不查你信用,只看你抵押够不够。
为什么必须超额抵押?因为合约不认识你,跑了它追不回,只能靠抵押物兜底。抵押率跌破阈值(如 150%),合约自动清算你的抵押物还债。
Aave、Compound 是主流借贷协议。你存资产进去赚存款利息,别人借出去付借款利息,协议抽一部分做储备金。利率由供需实时决定——借的人多利率涨,存的人多利率降。
借贷协议的风险:清算不及时(价格暴跌太快来不及清算,坏账由协议储备兜底)、预言机喂错价(错误触发清算或漏清算)、闪电贷攻击(用闪电贷瞬间操纵价格)。
三、稳定币
稳定币是锚定法币(多数锚定美元)的加密货币,是 DeFi 的基础计价单位。没有稳定币,DeFi 全用波动剧烈的 ETH 计价,没法做借贷、衍生品。
稳定币分三类,维持锚定的机制完全不同:
| 类型 | 机制 | 代表 | 风险 |
|---|---|---|---|
| 法币抵押 | 银行存美元1:1发币 | USDT/USDC | 发行方透明度/监管 |
| 加密抵押 | 链上超额加密资产抵押 | DAI | 抵押物暴跌/清算 |
| 算法稳定 | 算法调节供需维持锚定 | UST(已崩) | 信心崩塌脱锚 |
法币抵押最简单但需要信任发行方——USDT 至今没完全公开审计,市场一直担心它美元储备不够。USDC 透明度更高,但也曾因合作银行倒闭短暂脱锚。
加密抵押(DAI)靠链上抵押物和清算机制维持锚定,去中心化程度高,但抵押物暴跌时清算跟不上会脱锚。
算法稳定(UST)最危险——它没有任何抵押,靠套利机制维持锚定。2022 年 UST 信心崩塌,几天内从 1 美元跌到 0.01,几百亿美金归零。这是 DeFi 史上最大崩盘,证明了"无抵押纯算法稳定"是个死胡同。
四、衍生品
DeFi 衍生品把传统金融的期货、期权、永续合约搬上链。dYdX、GMX、Perpetual Protocol 是代表。
永续合约(Perp)是 DeFi 衍生品最主流的形态——没有交割日,靠资金费率让合约价格锚定现货。做多的人多,合约价高于现货,多头付空头资金费,压低合约价;反之亦然。
链上衍生品的优势是去中心化、抗审查、全球可用;劣势是流动性不如中心化交易所(币安永续合约日交易量是 dYdX 的几十倍),且预言机喂价延迟可能导致爆仓争议。
五、收益聚合
收益聚合协议(Yearn、Beefy)自动帮用户在不同协议间搬运资金追逐最高收益。你存进 Yearn,它自动把你的钱投到当前收益最高的策略,定期复投复利。
这降低了普通用户参与收益耕作的门槛——不用自己研究每个协议、不用手动复投。代价是聚合协议本身也是合约,多一层风险。
六、新兴:真实世界资产 RWA
近两年 DeFi 新方向是 RWA(Real World Asset)——把国债、房产、应收账款这些现实资产代币化搬上链。MakerDAO 大量买入美国国债作为 DAI 的抵押物,让 DAI 收益挂钩真实世界利率。
RWA 是 DeFi 和传统金融的桥梁,但也带来新问题:链上协议要依赖链下法律实体持有真实资产,去中心化程度下降,监管复杂度上升。
⚠️ 使用建议:新手进 DeFi 从最成熟的协议开始——Uniswap 交易、Aave 借贷、持有 USDC。别碰高年化的新协议,那些多是早期代币补贴,不可持续。任何号称"稳赚不赔"的策略都要警惕。
💡 关键直觉:DeFi 五大应用各有定位——DEX 交易、借贷生息、稳定币计价、衍生品对冲、聚合省心。机制不同风险不同,越复杂的策略风险点越多。RWA 是连接传统金融的新方向,但牺牲部分去中心化。
温故知新
- DEX:AMM 用
x*y=k定价,LP 提供流动性赚手续费,核心风险是无常损失。 - 借贷:超额抵押(150%+),合约自动清算,风险是清算不及时/预言机错/闪电贷攻击。
- 稳定币:法币抵押(USDT/USDC)、加密抵押(DAI)、算法稳定(UST 已崩),无抵押纯算法是死胡同。
- 衍生品:永续合约靠资金费率锚定现货,链上去中心化但流动性弱于 CEX。
- 收益聚合:自动搬运资金追逐高收益,降低门槛但多一层合约风险。
- RWA:现实资产上链,连接传统金融,但牺牲部分去中心化。