7.2 低碳转型与绿色炼油:系统性脱碳
7.2 低碳转型与绿色炼油:系统性脱碳
本节摘要:炼厂的碳排放分两类:燃烧排放(占七八成,来自加热炉、锅炉、火炬)与工艺排放(催化裂化再生器、制氢装置的二氧化碳)。系统性脱碳按"能效优先、燃料替代、工艺改造、碳捕集"的顺序推进——每一步的成熟度与成本差异巨大。本节把路径清单摊开,算清各自能减多少、代价是什么,帮你看懂任何一家企业的"双碳路线图"。
先摸清碳从哪来
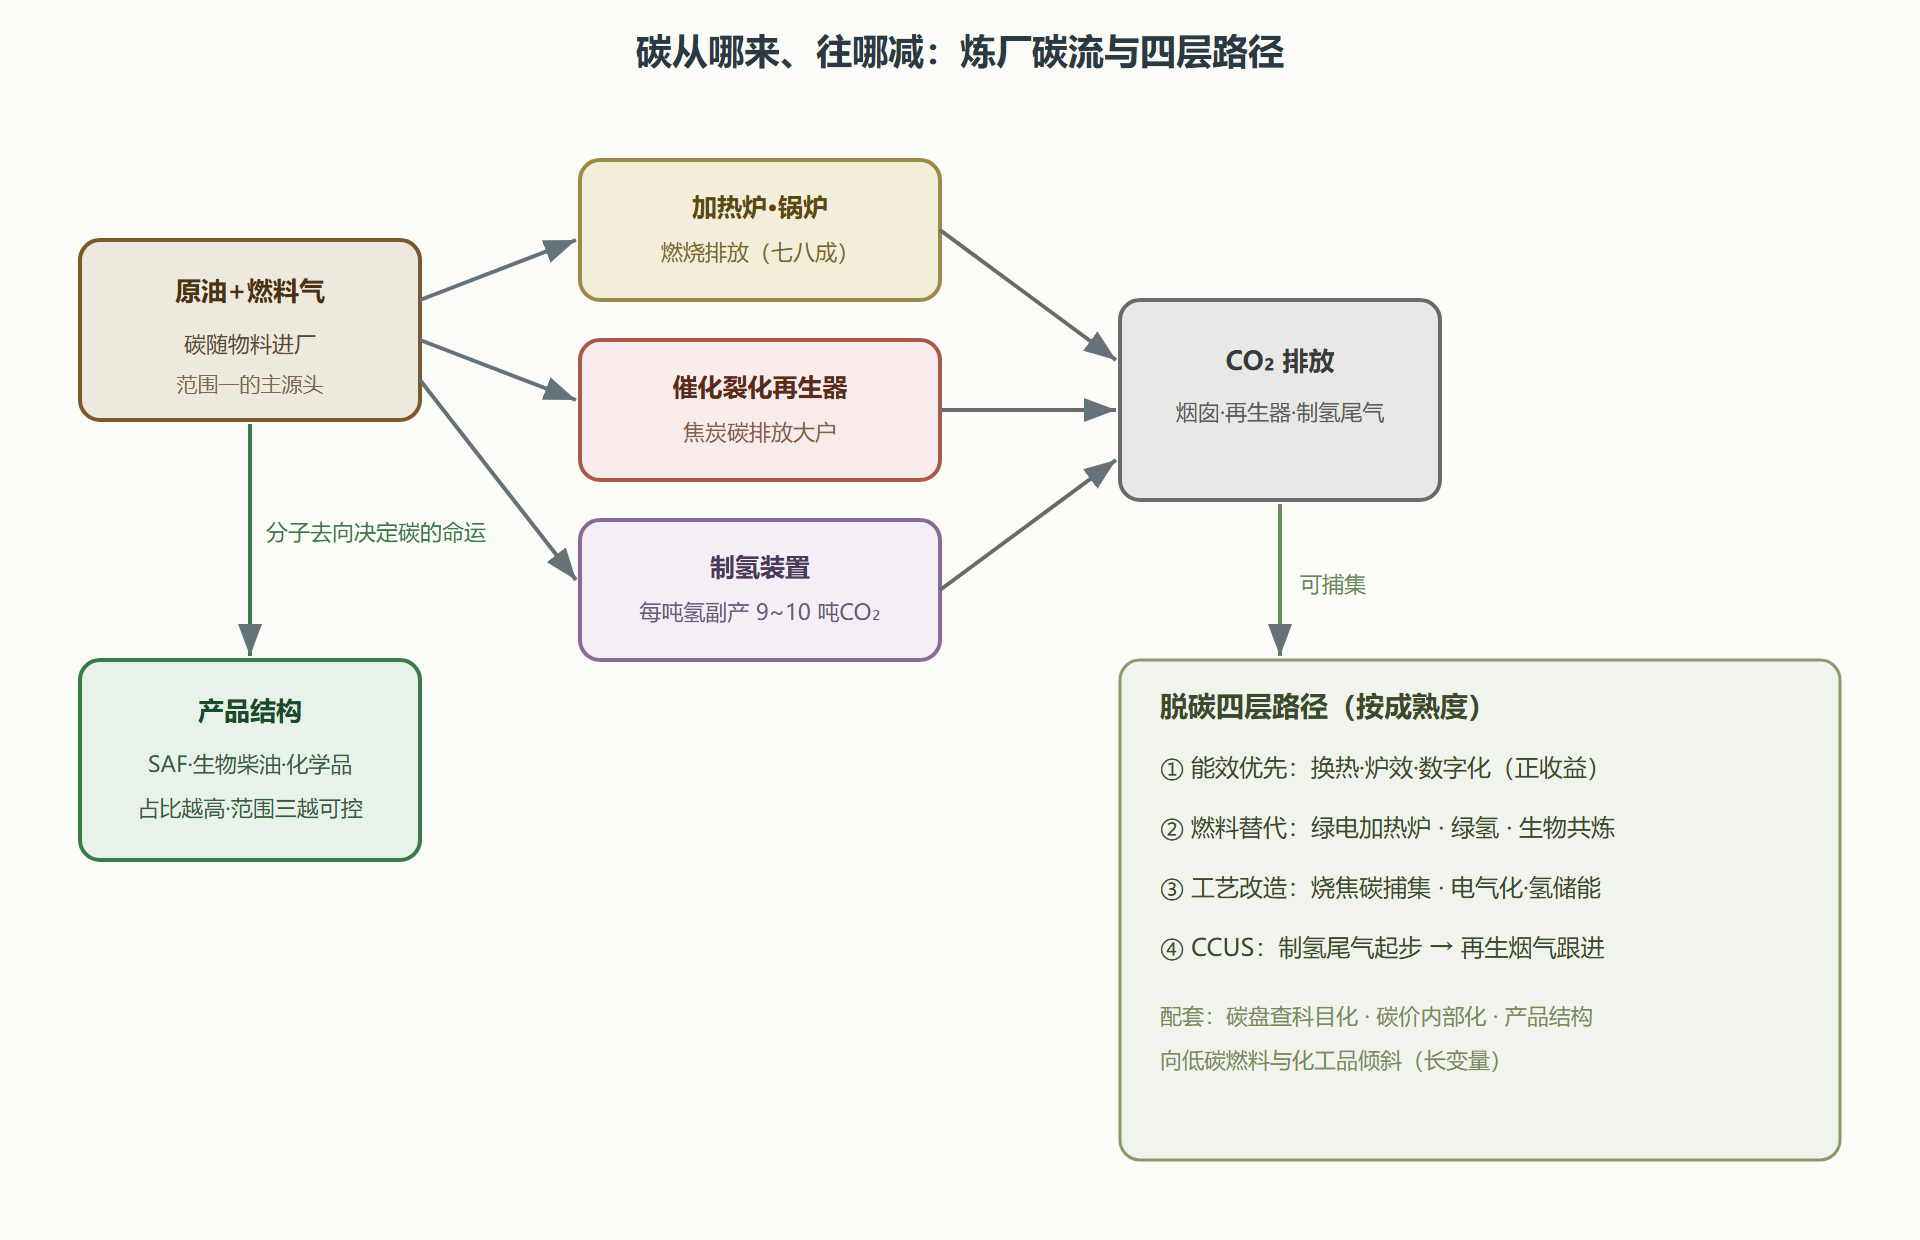
减碳的第一步是碳盘查:把全厂排放拆成可管理的科目。直接排放(范围一):加热炉与锅炉烧燃料气/燃料油,占全厂排放的大头;催化裂化再生器烧焦排放(焦炭里的碳变成二氧化碳,一座百万吨 FCC 年排碳以百万吨计);制氢装置的二氧化碳(每产一吨氢气副产约九到十吨二氧化碳——天然气水蒸气转化的化学计量决定的天花板);火炬与逃逸排放。外购能源排放(范围二):外购电与蒸汽对应的间接排放。产业链排放(范围三):产品使用端燃烧排放,总量最大但责任边界在企业之外——炼厂能影响它的方式主要是把产品结构往低碳方向调。
这张科目表决定了行动的优先级:燃烧排放抓炉子效率与燃料替代,工艺排放抓制氢与催化裂化两个"排放大户",产品结构是长变量。
路径清单:按成熟度排序
第一层:能效(成熟,正收益)。换热终温每提 5℃、加热炉效率每提一个百分点,都是直接的碳减排——而且省燃料就是省钱,能效项目天然自带回报。第 3 章 3.4 节的夹点分析、6.2 的数字化优化,落在碳科目上同样是降碳工具。全球能效标杆炼厂的吨油耗能已降到约 50 万大卡以下,差距就是减碳空间。
第二层:燃料与原料替代(成长期)。电加热炉(用绿电替代燃料气,排放转移到电力侧,绿电场景下才是真减碳);绿氢替代灰氢(电解水制氢替代天然气制氢,每万吨绿氢替代约减排十万吨二氧化碳,但绿氢成本目前是灰氢的两到三倍,需政策与电价配合);生物基原料共炼(动植物油脂按 5%~20% 掺入加氢装置共炼产可持续航空燃料 SAF,装置改动小、产品溢价高,是当下最热的绿色赛道之一)。这些路径的共同特征:技术通、经济性待拐点。
第三层:CCUS(示范期)。碳捕集、利用与封存:从制氢装置尾气(二氧化碳浓度高、捕集成本最低)起步,逐步扩展到催化裂化再生烟气(浓度 10%~15%,捕集能耗高)。捕下的二氧化碳去哪是另一道题:驱油利用(油田注入增产,国内多条 CCUS 示范线的模式)、地质封存(依赖盆地条件与管网)。CCUS 的经济性当前高度依赖碳价与补贴,但它可能是深脱碳阶段绕不开的一环——对碳排放配额趋紧的预期,是提前布局的理由。
图:炼厂碳流与脱碳路径全景
产品的低碳化:SAF 与材料转向
炼厂的长期碳命运,最终写在产品结构里。可持续航空燃料(SAF)是确定性最高的绿色出口:酯类油脂经加氢脱氧异构(第 5 章加氢技术的延伸应用)产出可掺混航煤,全球航空业减碳的现役方案几乎只有它;废油脂、农林废弃物醇喷合成路线在扩产,原料竞争与收购价差成为新的经营科目。化学品与材料方向的逻辑相同:同样一吨油,做成汽油烧掉碳即刻回归大气,做成聚烯烃则碳被"锁"在材料里数年甚至数十年——产品越"材料化",企业的碳账越好看。这与 7.5 节的炼化一体化是同一枚硬币:一体化不只是利润策略,也是碳策略。
怎么读一份双碳路线图
掌握了路径清单,企业路线图的可信度可以按三问检验。一问:能效做尽了吗?能效是免费午餐,跳过它直接谈 CCUS 的路线图多半是故事。二问:绿氢的电力来源写清楚了吗?没有绿电支撑的"绿氢"只是换了个名字的灰氢。三问:产品结构调整有里程碑吗?"远景布局 SAF"与"三年内 SAF 占航煤产能 5%"是两种承诺,后一种才有约束力。三问下来,路线图是在做减碳还是在做叙事,一目了然。
绿氢的账怎么算
把绿氢路径展开成数字,判断"什么时候划算"。灰氢(天然气制氢)成本口径约每公斤 812 元(随气价波动);绿氢(电解水)约每公斤 2540 元,其中电费占七成以上——按每公斤氢耗电 50 度计,电价每降 0.1 元/度,绿氢成本降 5 元。于是绿氢的盈亏点可以直接换算成电价:绿电到厂价低于约 0.2 元/度时,绿氢进入灰氢可竞争区间——这正是为什么绿氢项目全部挤在风光资源富集区。对炼厂的决策含义:绿氢改造的选址权重高于技术权重,且有风光资源配套的炼厂可以先按 5%~10% 掺混比例起步,把设备与运行经验攒出来,等电价曲线走到拐点再放量。7.2 节"待拐点"三个字,现在有了完整的数字口径。
生物航煤的一个真实推演
SAF 路线的经济性同样可以拆开看。原料侧:废油脂(UCO)收集价约每吨四五千元且逐年上行,油脂出油率约九成;工艺侧:加氢脱氧异构的氢耗与催化剂成本折合每吨 SAF 数千元;产品侧:SAF 售价约为普通航煤的两到三倍,溢价来自强制掺混政策与国际航班的碳抵扣需求。三段相加,SAF 的毛利对"原料价与政策溢价"双敏感——原料涨价一成或掺混政策放缓一档,项目收益就换一档。这条推演链的用途不在给出结论(结论随行情变),而在给出敏感源清单:做 SAF 项目决策前,先把原料保供协议与政策周期的判断做扎实,其余的工程问题反而是成熟的。
要点回顾:
- 碳分科目:燃烧排放抓炉效、工艺排放盯制氢与催化裂化、产品结构是长变量;
- 四层路径按成熟度:能效(正收益)→ 替代(待拐点)→ 工艺(示范)→ CCUS(依赖碳价);
- 绿氢的两倍成本:替代空间巨大,拐点在电价与政策;
- 材料化即减碳:碳锁进材料的时间越长,碳账越好看;
- 三问验路线图:能效做尽、绿电可溯、里程碑可查——可信度全在里面。
延伸:碳盘查的一个实操细节
碳盘查最常被追问的问题是"排放因子用哪套"。燃料气组分逐月变化,按固定因子算会有系统性偏差——严谨的做法是按燃料气实测组分(色谱数据)计算碳含量折算排放;催化裂化烧焦排放按焦炭产量与氢碳比核算;外购电按电网公布的区域因子逐年更新。因子选择不同,同一座厂的年排放量可以差出几个百分点——在碳配额交易里,这几个百分点就是真金白银。因此碳盘查的方法学与数据源要在报告里写清楚并可追溯,这与 5.4 节环保数据体系的"可对账"要求一脉相承:碳是新的硫,数据是新的凭证。
碳是长期约束,而有一类技术选择它今天就要回答:原油能不能不产燃料、直接产化学品——下一节看 COTC。