7.3 原油直接制化学品:跳过燃料环节的技术路线
7.3 原油直接制化学品:跳过燃料环节的技术路线
本节摘要:COTC(Crude Oil to Chemicals)的思路是把"原油→燃料→化学品"的传统路径压缩成"原油→化学品":用催化裂化深度作业或蒸汽裂解直接把原油分子转成烯烃芳烃,化学品收率从常规炼厂的 10%~20% 提到 40%~70%。它是"多产化"战略的激进形态,也是炼化一体化时代资本开支最重的赌注。本节拆解它的技术框架、两条主流路线与经济门槛。
为什么值得跳过燃料环节
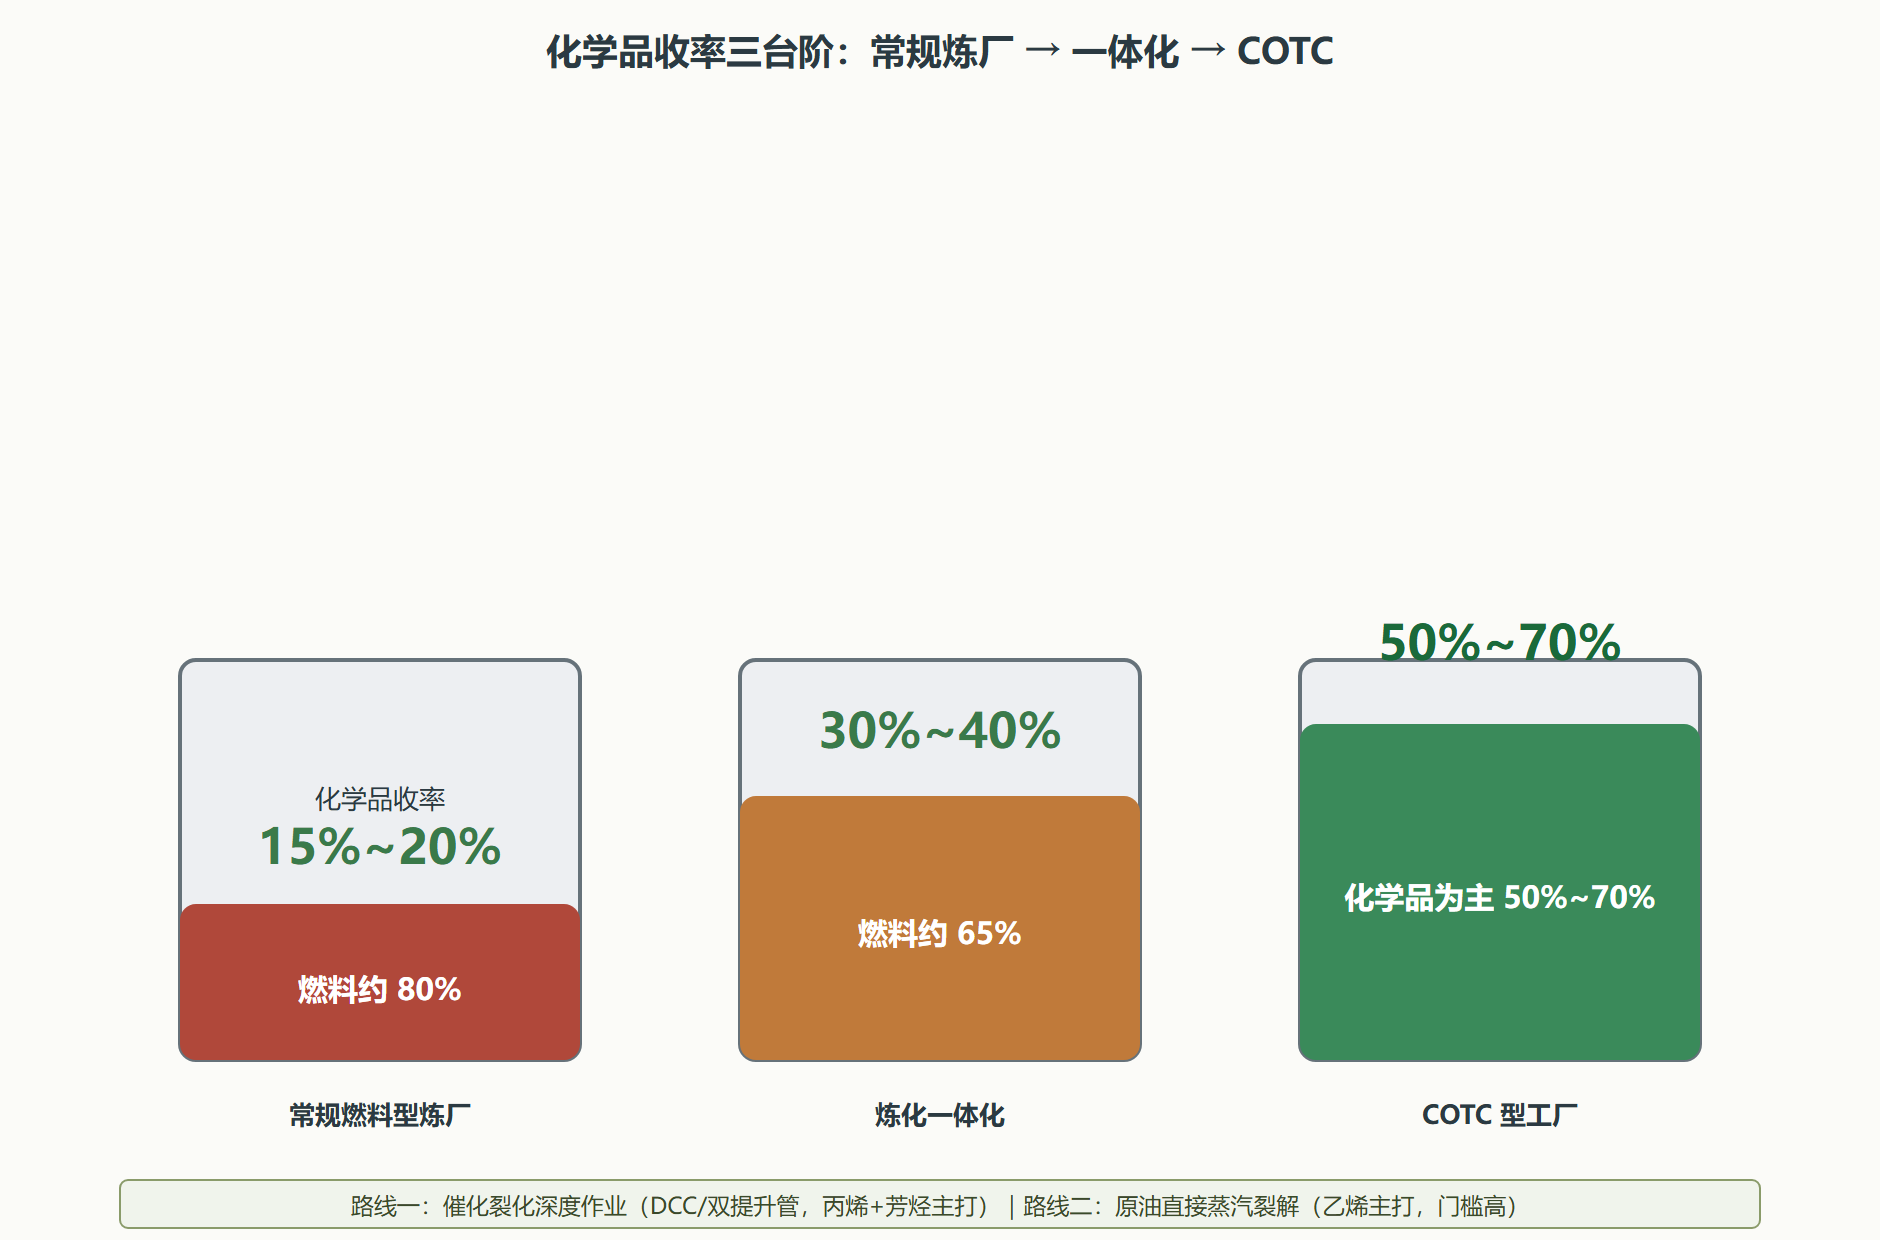
这笔账的起点是结构性价差:燃料需求见顶、化工品需求持续增长,烯烃芳烃的长期利润率好于汽柴油。传统炼厂的化学品收率受制于流程设计——原油先按燃料逻辑切割转化,化工原料(石脑油、轻烃)只是副产品,占比通常不到两成。COTC 反其道而行:流程按化学品逻辑设计,燃料降格为副产物。典型指标是"化学品收率"(烯烃+芳烃占原油的比例):常规炼厂 15%~20%,一体化炼厂 30%~40%,COTC 型工厂 50%~70%。收率每上一个台阶,抵御燃料需求下滑的能力就强一分——COTC 本质上是对冲燃料市场萎缩的结构性下注。
两条技术路线:深度催化与直接裂解
路线一:催化裂化深度作业型。把第 4 章的催化裂化推向极限:高提升管温度(540~570℃)、大剂油比、双提升管或双再生器构型,把转化率与液化气收率拉满,丙烯产率可达 15%~20%(常规 FCC 的三到五倍);再配乙烯回收(催化裂解 DCC 类技术)与重整芳烃联合,构成"以丙烯、芳烃为主打"的产品结构。中国近年投产的两套大型炼化一体化项目走的多是这类"FCC 增强型"路线。它的优点是与现有技术体系连续、吃重油能力强;代价是干气与焦炭产率高、碳排放大——第 7.2 节的碳约束在这里成为直接的工艺税。
路线二:原油直接蒸汽裂解型。把第 4.5 节说"最适合气态/轻液进料"的蒸汽裂解炉改造成吃常压原油:埃克森美孚在新加坡的装置直接把原油闪蒸后进裂解炉,乙烯收率高、流程短;沙特阿美的 TC2C(Thermal Crude to Chemicals)技术则用加氢与蒸汽裂解串联,宣称化学品收率可达 70%~80%。这类路线化学品选择性好(乙烯为主)、流程极简,但裂解炉的结焦管理(原油里的胶质沥青质直接进炉)与投资强度是硬门槛,目前全球工业化案例屈指可数。
图:COTC 两条路线与常规炼厂的化学品收率对比
门槛与代价:为什么全世界没几家敢建
COTC 的门槛排前三的是投资、碳与市场。投资:一座 1500 万吨级 COTC 型工厂的资本开支是同规模燃料型炼厂的两到三倍,回收期仰赖化工品景气周期,若投产时赶上烯烃低谷(产能同质化时极易发生),现金流会长期紧绷——第 6.5 节的敏感性分析在这里是生死判定。碳:深度裂解路线的单位产品碳排放显著高于常规路线,在碳配额收紧与"双碳"考核下,碳成本会逐年蚕食化工溢价。市场容量:化学品的市场总量远小于燃料,几座 COTC 大厂集中投产就可能把区域烯烃价格打穿——行业把它称为"产能的博弈论":谁先建成谁吃红利,齐头并进则集体承压。
还有一个容易被低估的门槛是运行复杂度:COTC 工厂的装置间耦合度极高(裂解、重整、芳烃联合、烯烃转化环环相扣),任何一套装置波动都会传导全厂,对操作与管理水平的要求远超燃料型炼厂。这也是为什么先行者都是拥有深厚运行数据的巨头——技术可以买,运行 know-how 买不到。
演练:给一个虚拟项目做体检
假设某公司计划在一座现有燃料型炼厂基础上"改造升级"为化学品收率 40% 的一体化厂,方案是新增催化裂解装置与芳烃联合装置。按本章框架体检:其一,化学品收率从 18% 提到 40%,增量烯烃芳烃需要稳定的下游配套(聚丙烯、PX-PTA 链),当地有没有承接产业?其二,催化裂解的焦炭产率上升会推高碳排放,厂区碳配额余量够几年?其三,新增投资约等于再建半个炼厂,6.5 节的敏感性模型里,烯烃价差下探 15% 时项目 IRR 还有多少?三问若有两问答不上来,方案就该退回重做——这不是否定 COTC,而是强调:路线选择必须与资源禀赋、市场半径、碳预算三者咬合,没有普适答案。
COTC 与常规一体化的一张对比表
| 维度 | 常规燃料型 | 炼化一体化 | COTC 型 |
|---|---|---|---|
| 化学品收率 | 15%~20% | 30%~40% | 50%~70% |
| 单位产能投资 | 基准 | 约 1.5 倍 | 2~3 倍 |
| 产品结构灵活性 | 高(燃料切换快) | 中高 | 低(锁死化工链) |
| 碳强度(单位产品) | 中 | 中低 | 高(深度转化多烧焦) |
| 对化工景气度的暴露 | 低 | 中 | 极高 |
表格最后一行值得多看一眼:COTC 把燃料市场波动对冲掉了,却把身家押在化工品周期上——风险没有消失,只是换了市场。判断一个区域适不适合 COTC,就看当地化工品需求半径与配套产业链的深度,这正是 7.3 节"三问体检"第一问存在的理由。
技术选择的文化注脚
COTC 的先行者集中在中东与中国,不是偶然:前者有资源成本优势(低价值重油直接转化),后者有市场纵深(聚酯与聚烯烃的巨大内需消化化学品增量)。欧美巨头更多走"现有炼厂改造+选择性退出"的路线,因为其市场结构支撑不了新建超大型项目的投资回收。技术路线的分野背后是资源、市场、资本三要素的区域分布——看懂这个层次,比记住任何一项工艺参数都更接近"战略"二字的含义。
要点回顾:
- COTC 是结构对冲:化学品收率 15%→50%+,抵御燃料需求见顶的下注;
- 两条路线两种性格:深度催化型吃重油、丙烯芳烃主打;直接裂解型乙烯纯净、门槛最高;
- 三大门槛:投资两三倍、碳成本蚕食溢价、化学品市场容量有限;
- 复杂度是隐形门槛:装置高耦合,运行 know-how 买不到;
- 三问体检:下游配套、碳配额、价差敏感性——答不上两问就退回。
延伸:COTC 时代的技能迁移
COTC 对从业者技能清单的改写值得读者提前准备。装置知识重心从"燃料分离"移向"深度转化与分离精度"——催化裂解、蒸汽裂解、芳烃联合的权重上升,焦化与燃料调和的权重下降;分析能力从馏程、族组成升级到分子级分析(7.4 节的能力栈成为基本功);安全与碳管理从合规科目升级为核心竞争力(7.1、7.2 节)。一句话:本册前六章仍是地基,但房子的朝向变了。对学习者最实际的建议是:把手头与裂解、芳烃、氢系统沾边的知识标成高优先级——它们是 COTC 时代简历上的硬通货。
COTC 是"分子去向"的激进答案,而支撑一切精准决策的方法论是下一节的分子管理。