6.5 经济性评估与投资决策:一套装置值不值得建
6.5 经济性评估与投资决策:一套装置值不值得建
本节摘要:炼厂投资动辄几十亿,判断靠三件工具:现金流模型(把钱按发生时点排队)、折现指标(净现值与内部收益率)、敏感性分析(找出最要命的变量)。本节用一个渣油加氢装置的可行性案例完整走一遍评估流程,再对比技改与新建两条路径的决策差异——让你拿到任何一份可研报告都知道先翻哪几页。
现金流模型:把钱按时间排队
项目评估的第一步是把所有现金流按发生时点排成一条线:建设期(两到四年)只有支出——资本支出(CapEx:设备、土建、安装)与资本化利息;运营期(十五年到三十年)既有收入(产品销售)又有支出(原料、燃料、催化剂、维修、人工、税费);期末还有残值回收。这条时间线上的每一笔都不能漏,常见漏项有:催化剂首次装填(渣油加氢一炉催化剂上亿元)、大修分摊(四年一次大修要折到年均)、以及停工期间的固定成本照付。
折现是把不同年份的钱换算成可比口径的算子:三年后的一元钱在今天不值一元,按折现率 r 折算,第 n 年的现金流折现值为现金流除以(1+r)的 n 次方。炼化项目常用基准折现率 8%~12%(对应资金成本加行业风险溢价)。**净现值(NPV)**是全生命周期折现现金流之和,大于零即创造价值;**内部收益率(IRR)**是让 NPV 恰好为零的折现率,代表项目自身的盈利强度,与基准利率对比即知安全边际。投资回收期是现金流回本的时间,直观但忽略回收之后的收益,适合粗筛不适合终审。
演练:一座渣油加氢装置的完整评估
设定场景:某炼厂新建 3 Mt/a 渣油加氢装置,为催化裂化提供精制原料。投入:CapEx 约 24 亿元(含首次催化剂装填 2.5 亿),建设期两年。收入增量:渣油加氢让催化裂化吃精制料,全厂高价值产品收率提升约 4 个百分点,折合年增量收入约 9 亿元。运营成本:氢耗(每吨 1.5% 氢耗,氢气成本约每吨 1.4 万元,年 6.3 亿元)、催化剂年摊(按寿命三周期折算约 1.2 亿元)、燃料动力维修税费约 1.5 亿元——年运营成本合计约 9 亿元。
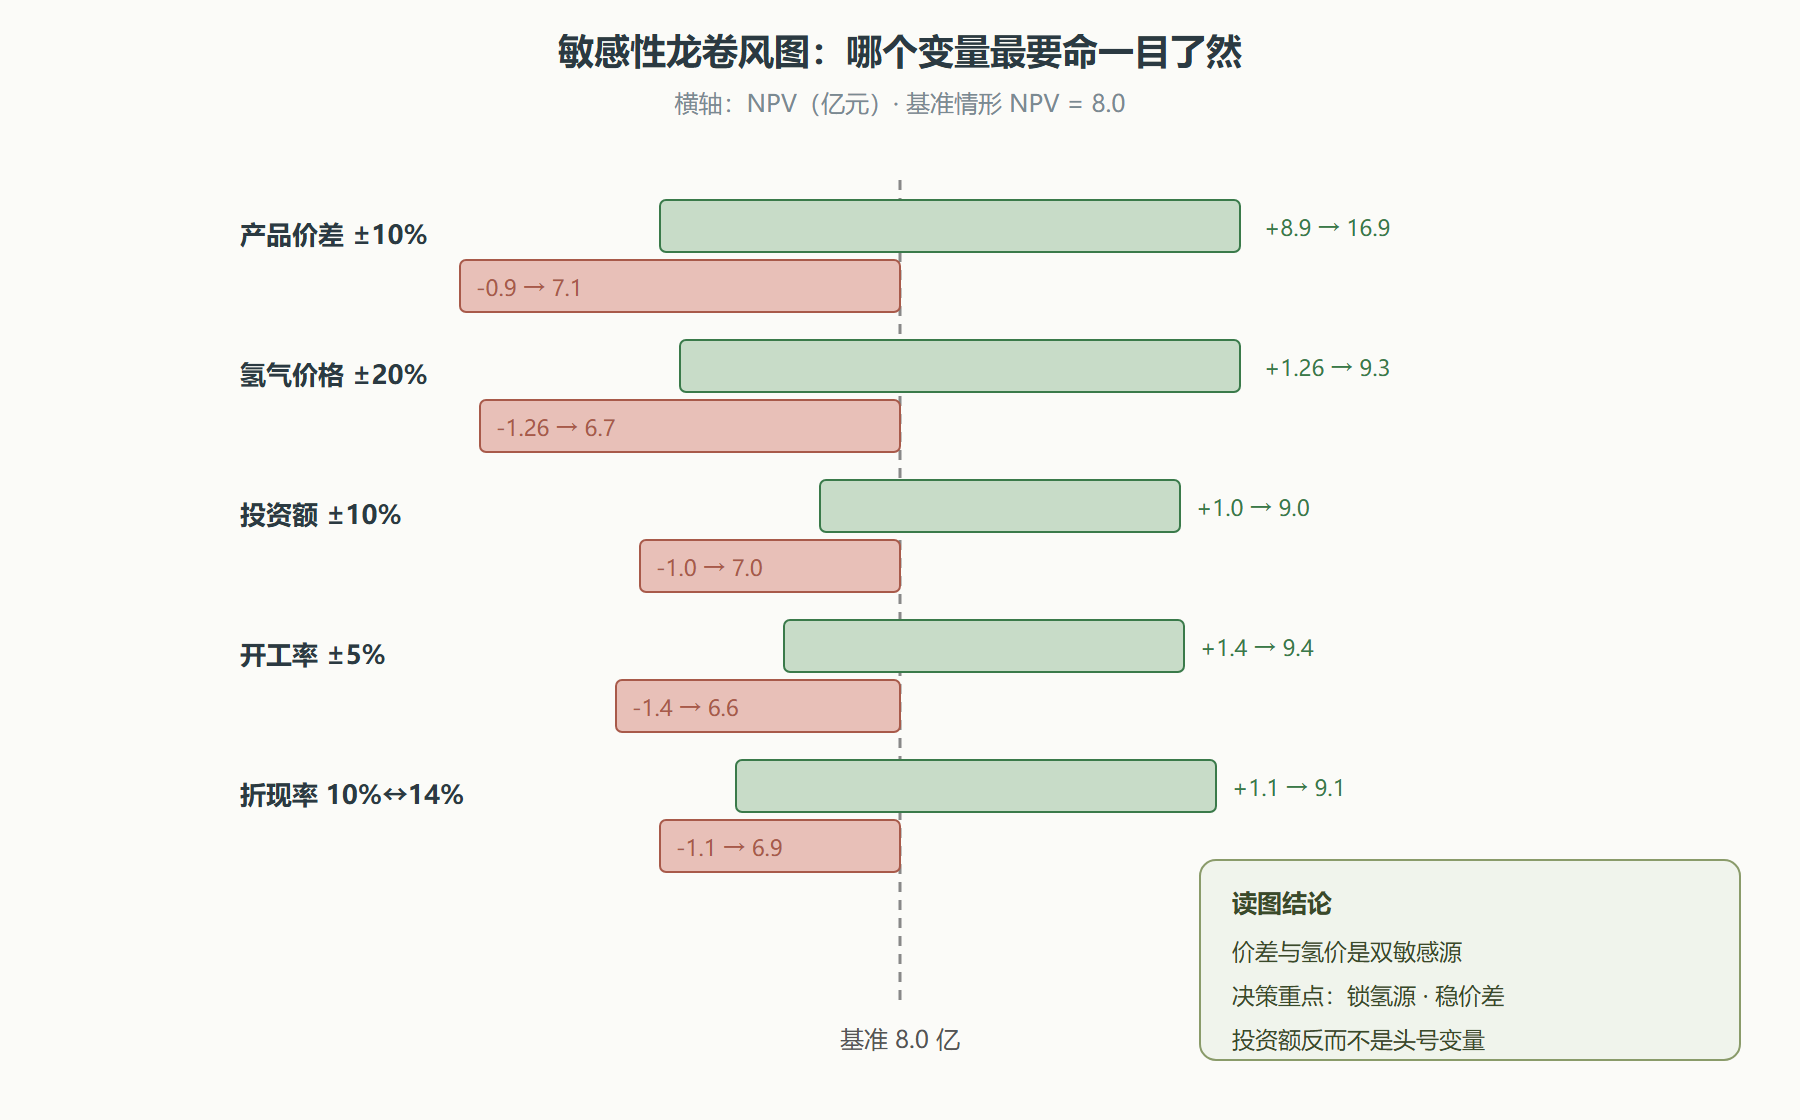
第一眼看账面:收入 9 亿减成本 9 亿等于零?评估差点失败——这正是本案例的陷阱设计:氢气成本没有锁价。敏感性分析登场:氢气价格若随天然气波动 ±20%,年成本波动 ±1.26 亿元;产品价差(汽油-渣油价差)波动 ±10%,年收入波动 ±0.9 亿元。最敏感变量是产品价差与氢价的双组合:两者同向利好时项目年现金流可达正 2 亿元、NPV(12% 折现、18 年)约 8 亿元、IRR 约 15.5%——可行;同向利空时现金流为负——不可行。结论:项目可行与否不取决于装置本身,而取决于能否锁定氢源(配套制氢或长协)与产品价差的基准判断。可研报告的价值不在结论"可行"两个字,而在敏感性表暴露了哪些前提。
图:项目经济性的敏感性分析——龙卷风图
技改 vs 新建:两条路径的账不一样
技改(在现有装置上动手术:换高效换热器、加一台反应器、催化剂升级)的特点是投资小、见效快、风险集中在一处,但收益有天花板;新建(增加一套新装置)改变全厂结构、收益大,但建设期的市场风险、融资成本与开工爬坡都压在决策人身上。评估口径的差异常被忽略:技改项目边际现金流(只算增量)容易虚高,因为"不改造则产量衰减"的基准情形常被低估;新建项目的全口径现金流则容易被乐观爬坡率美化——行业惯例是新建装置第一年按设计负荷的七成、第二年八成五计。两条路径的最后仲裁者是全厂视角:哪条路让总流程(第 1 章 1.4 节)更接近当期市场结构,哪条路的账就活。
三个指标的适用边界
三个工具不是同等地位,各自有失效边界。回收期忽略了资金的时间价值与回收后的现金流,只能做初筛——两个回收期同为 5 年的项目,一个 5 年后利润翻倍、另一个逐年衰减,回收期分不出高下。NPV 的弱点在规模不可比:大项目 NPV 天然大,小项目 IRR 高 NPV 低,比 NPV 会偏向大项目、比 IRR 会偏向小项目——资金有限时看"单位投资的 NPV"(盈利指数)更公允。IRR 的陷阱在再投资假设(它隐含中途现金流也按 IRR 增值,高 IRR 项目常被高估)与多解(现金流多次变号时 IRR 不唯一)。三件工具的用法因此是一套组合:回收期筛、NPV 定、IRR 补充看强度,任何一件单打独斗都可能给出误导性结论。
隐性成本的清单
可研报告里最容易漏的成本,按出现频率排序:催化剂首次装填与逐年补充(渣油加氢单次上亿)、大修费用分摊(四年一修,每次数千万元,必须折算到年均)、停工损失(每次大修 20~40 天的利润真空)、环保配套(按新排放标准追加的设施投资)、以及合规性的隐含升级(多年运营周期里大概率出现的标准提高)。老练的评估者在终审时会给可研做"成本加回"测试:把这些漏项逐个加回去,看 NPV 还剩多少正数——经得起加回的项目才是真项目。这本质上是 6.5 节敏感性分析的姊妹篇:敏感性测的是变量波动,加回测试测的是清单完整性。
要点回顾:
- 现金流按时间排队:CapEx、运营成本、残值一个不漏,催化剂与大修是最常漏的两项;
- 折现是算子:NPV 判方向、IRR 判强度、回收期只做粗筛;
- 敏感性是灵魂:可研报告先翻敏感性表,看结论压在哪些前提上;
- 案例的教训:渣油加氢的死穴是氢价与价差,不是投资额;
- 技改算增量、新建算全口径:两条路径的账本口径不同,仲裁者是全厂结构。
延伸:季节性与库存的价值
炼厂利润还有一块常被纯工艺视角忽略:库存操作。原料与产品价差随季节摆动(冬季取暖油旺季、夏季汽油高峰、检修季的原料让利),低位囤原料、高位出产品,一个千万吨厂的库存收益一年可上下数亿元。库存操作的成本是资金占用与罐容挤占(罐容被原料占用,调和灵活性下降,6.1 节的账),风险是价差反向波动。它与本节的现金流模型同源:库存决策就是"把现金流在时间轴上挪动"的经营行为。技术管理者不必亲自操盘,但要理解库存收益会稀释或放大任何技改项目的账面成绩——评审可研时,把市场部的库存收益从项目贡献里拆出来单算,是避免"抢功"式高估的关键动作。
质量战打完、账也算了,最后一章抬头看远处:安全、低碳与新技术将把炼厂带向哪里。