1.3 百年产业历程:三阶段演化
1.3 百年产业历程:三阶段演化
本节摘要:石化工业从 19 世纪末的简单炼油,发展到今天的炼化一体与数智化,可粗分为「规模扩张、技术优化、系统重构」三个阶段。本节沿着分水岭事件——催化裂化的诞生、蒸汽裂解的商用、页岩气革命与碳中和冲击——梳理驱动产业形态变换的两种力量(资源可得性与技术突破),帮你看清今日装置为何长成这个样子。
为什么读历史才能看懂今天
一座现代炼化一体化基地的管道布局不是随便画的。为什么乙烯装置旁边总蹲着裂解炉?为什么重整装置一定要建在加氢装置旁边?答案藏在历史里:装置的诞生顺序,几乎决定了今天基地里分子流的走向与氢平衡逻辑。
先有炼油,才有石脑油;先有石脑油,才有裂解与重整;重整副产的氢气反过来养活加氢装置。这一串因果不是理论推演,而是百年技术演化的实际脚印。把这段历史走一遍,你会理解很多看似「约定俗成」的工程选择,其实是当年技术约束下被逼出来的最优解。
第一阶段:规模扩张(1900s–1970s)
19 世纪末,炼油企业只干一件事:把煤油从原油里蒸馏出来点灯,剩下的大量汽油因为容易起火而被人嫌弃。直到内燃机兴起,汽油才从危险品变成抢手货。真正把石化推向工业化的,是两次大战对合成橡胶、航空燃料、炸药原料的迫切需求。
这一阶段的关键词是「规模」。标准石油、壳牌、埃克森这些企业建立起庞大的蒸馏与裂解产能,而催化裂化(FCC)技术在二战前夜成熟,让重质油能够以更高效率变成汽油。随后杜邦、巴斯夫等化学品巨头开始围绕石油原料建设有机化工装置,塑料、合成纤维、合成橡胶逐步从实验室走向货架。到 1970 年,德州、中东、日本都矗立起万吨级裂解装置,「规模即成本的保障」成为行业的集体信仰。
第二阶段:技术优化(1970s–2000s)
两次石油危机的冲击改变了游戏规则:油价暴涨,靠规模吃低价原油的逻辑失效了,行业被迫转向「技术在单位原油里挤出更多价值」。
于是出现了一轮精细化的技术竞赛:催化裂化的催化剂不断换代数,流化床让重油转化更彻底;催化重整从固定床走向连续再生式,芳烃收率大幅提升;加氢裂化让渣油也能变成轻质产品。副产品——尤其是氢气——开始被认真计算和利用。芳烃联合装置、烯烃联合装置这些「吃干榨净」的集成模式在此阶段成型,工业从「造得多」转向「造得巧」。
这一阶段还有一个容易被忽略的变化:原料开始多元化。中东的廉价丙烷、北美的天然气凝析液、中国的煤制烯烃,都是在这个阶段陆续找到角色的。产业的边界第一次从「只能裂解石脑油」松动开来。
第三阶段:系统重构(2010s–至今)
进入二十一世纪第二个十年,两个外力把行业推向完全不同的逻辑。其一是页岩气革命:美国靠廉价乙烷重新变成烯烃出口国,全球裂解原料的版图被改写。其二是碳中和压力:燃料需求被反复预测将在本世纪中叶见顶,行业必须回答「不卖汽油卖什么」。
应对之道是系统级的,不再只是改一个反应器、换一代催化剂:
- 炼化一体化:把炼油和化工装置编进同一个基地,让燃料和化工品灵活切换,共享蒸汽、氢气、中间体;
- 数智化:用数字孪生、实时优化、AI 预测性维护把经验驱动变成数据驱动;
- 绿色化:绿氢耦合、电裂解、废塑料化学回收开始从示范走向产业化。
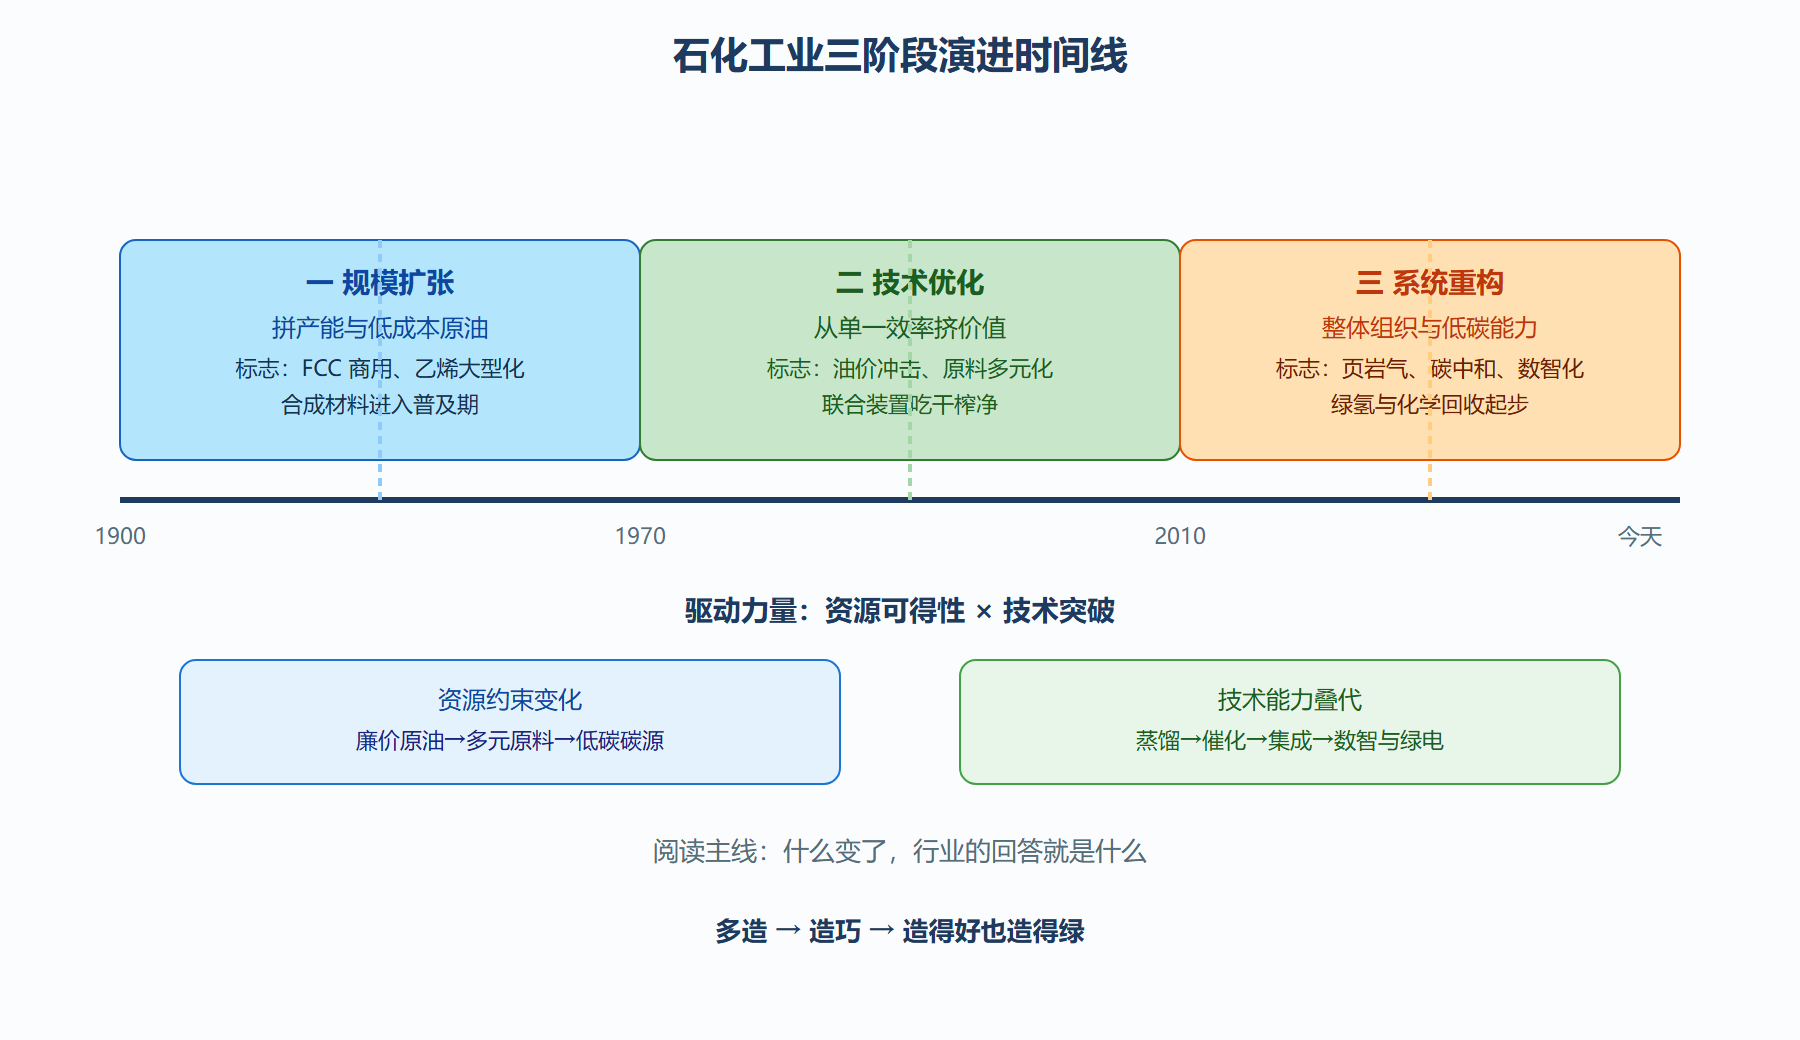
用一句话概括三阶段:先是拼规模,再拼单装置效率,如今拼的是整个系统的组织与低碳能力。这三步恰好对应「多造、造巧、造得好也造得绿」的进化。
图:石化工业百年演进时间线
下面这张 SVG 把三阶段及其分水岭事件画在一条时间轴上,方便你建立时间坐标。
演化的两种驱动力
读这段历史,本质上是在读两条主线的交织。资源可得性决定行业「能吃到什么」——中东廉价原油让规模路线成为可能,页岩气让乙烷异军突起,碳中和则逼它寻找低碳碳源。技术突破决定行业「能造出什么」——没有催化裂化就没有重型化轻,没有重整就没有芳烃体系,没有连续重整就没有今天的高效芳烃装置。
两者你追我赶:资源便宜时行业多造,资源金贵时行业求巧;每当一场资源革命压低某种原料成本,就会引发一轮相应的技术响应。理解了这个循环,你就理解了过去百年的所有转折,也理解了现在正发生的这一轮——降碳既约束了原油的使用,也是新一轮技术创新的发令枪。
💡 关键直觉:判断石化趋势,先判断是资源主导还是技术主导的阶段。资源主导时比拼成本与规模,技术主导时比拼催化与系统能力——两者的判断框架完全不同。
一个容易被忽视的现象是,三阶段的划分并非一刀切的年代,更像「叠加演进」而非「换代更替」:即便在今天,新投产的常规炼厂仍在追求更大规模、更高单装置效率,只是赢点已经悄然位移——从「把量做大」转向「把系统的低碳能力与原料柔性做足」。当你走进任何一座新装置,不妨用这套三维坐标去读它:规模做到几成、单装置效率较上一代提升了多少、系统整合与低碳投入重不重——你就能把它在百年演进里准确定位,也立刻能看出这座基地押注的是过去、现在,还是未来。看懂这一步,看新闻里任何一座新基地的取舍,你就不会只盯着产能数字,而能读出它背后押注的技术与政策判断。
本节要点回顾
- 三阶段主线:规模扩张(拼产能)→ 技术优化(拼单效率)→ 系统重构(拼系统与低碳)。
- 装置顺序有因果:炼油→石脑油→裂解重整→氢平衡,读懂历史才能看懂基地布局。
- 两种驱动力:资源可得性与技术突破交替主导行业发展逻辑。
- 当下是重构期:页岩气改写原料版图,碳中和改写产品结构,数智化改写组织方式。