1.4 全球格局与东方角色
1.4 全球格局与东方角色
本节摘要:全球石化产业并非铁板一块,它的格局由「资源禀赋、市场需求、政策环境、技术积淀」四张牌共同塑形。本节对照北美、欧洲、中东、亚太四大板块的资源与战略,重点分析中国如何从「少油缺化」成长为全球最大炼化产能国,以及这种格局对原料物流、产品流向与产业政策的影响。
一张地图,四种打法
如果把全球石化产能摊到地图上,会发现资源并不均匀,战略也因此各异。四个主要板块各有各的资源禀赋与产业取向,理解它们,才能看懂为什么同一种产品在不同地区成本差出好几倍,也才能读懂油价、运费与贸易制裁如何搅动市场。
| 区域 | 资源禀赋 | 战略取向 | 代表方向 |
|---|---|---|---|
| 北美 | 页岩气、轻烃丰沛 | 依托廉价乙烷做烯烃出口 | 乙烷裂解、LNG 化工 |
| 中东 | 低成本轻质原油 | 规模化工与下游延伸 | 石脑油裂解、芳烃一体化 |
| 欧洲 | 油少依赖进口 | 高附加值、低碳领先 | 特种化学品、循环塑料 |
| 亚太 | 需求大、原料紧 | 满足内需与进口替代 | 大型炼化、煤制烯烃补充 |
北美:页岩气改写的剧本
美国的石化版图十年前是另一个样子。页岩气革命让乙烷产量暴增、价格长期处于低位,于是乙烯厂商把裂解原料从石脑油换成乙烷——乙烷裂解乙烯收率高达七八成、副产物少、单位成本更低。一批新建的乙烷裂解装置沿墨西哥湾一字排开,把美国从烯烃进口国变成出口国。
这里有个值得注意的权衡:乙烷路线虽便宜,但产品结构偏窄——主要产出乙烯,丙烯少,副产品(如丁二烯)几乎不产。这让美国在丙烷脱氢制丙烯上又补了一条腿。结果就是,北美成了「轻烃路线」的代表,原料便宜但产品单一的矛盾突出,一旦乙烷价格波动,反而受制于人。
中东:守着最便宜的原油
中东拥有全球成本最低的轻质原油,它的石化工业循着「原料×规模」两条线同步扩张。一方面用廉价石脑油做裂解原料,装置规模动辄百万吨级;另一方面依托伴生气与炼厂气做乙烷、丙烷的轻烃化工。中东的策略是典型的「以量取胜 + 向下游延伸」:既建全球最大的单套装置摊薄成本,也通过收购、合资把产品往下游品牌与市场延伸。
但中东也有软肋:运输距离远,运费与地缘风险高,且本地市场需求有限,产品的去化严重依赖出口。因此中东企业非常在意与亚洲(尤其是中国)客户的绑定关系,这也是它们纷纷向东合资建厂的原因之一。
欧洲:把低碳和高值做成护城河
欧洲的油资源稀缺,长期依赖进口,本能在一般大宗产品上与北美、中东拼成本是拼不过的。于是欧洲的石化工业把竞争点转向两处:一是高附加值特种化学品——催化剂、电子化学品、医药中间体,靠技术壁垒与牌号积累维持溢价;二是低碳与循环——在塑料回收、生物基材料、碳关税相关的减排技术上抢跑,试图把「绿色」本身做成生意。
这也解释了为什么欧洲的化工巨头特别在意碳税、再生料含量法规:这些政策在抬高大宗石化成本的同时,恰恰放大了欧洲企业的比较优势。对它们而言,越严格的环境政策,越像一道保护它们技术投资的壁垒。
亚太与中国:需求牵引的逆袭之路
亚太是全球最大的石化消费市场,中国则是其中增长最快的那块。回顾中国石化史,是从「少油缺化」硬生生走出一条「进口替代」的路:1950 年代几乎全靠苏联援助建起的第一批炼厂,到 1980 年代大力引进国外成套技术,再到本世纪用国产大乙烯技术建成全球最大的炼化产能。这条路的核心逻辑,是用巨大内需反过来拉动技术与产业体系建设。
中国有几张独特的牌:一是市场够大,规模效应显著;二是"富煤缺油少气"的资源格局,催生了煤制烯烃这条本土原创路线,用煤替代石脑油为作物不能自给的短板补位;三是政策能力强,园区化、一体化自上而下推进快。当然,短板也明显:原油对外依存度高、高端化工品仍依赖进口、单靠规模与技术溢出后利润承压。
⚠️ 观察提示:别把「产能第一」简单等同于「产业最强」。中国在大宗产品上通吃,但在电子级化学品、高性能纤维、特种催化剂等高值领域仍是逆差;判断产业升级进度,要看高值产品自给率,而不是看总产量。
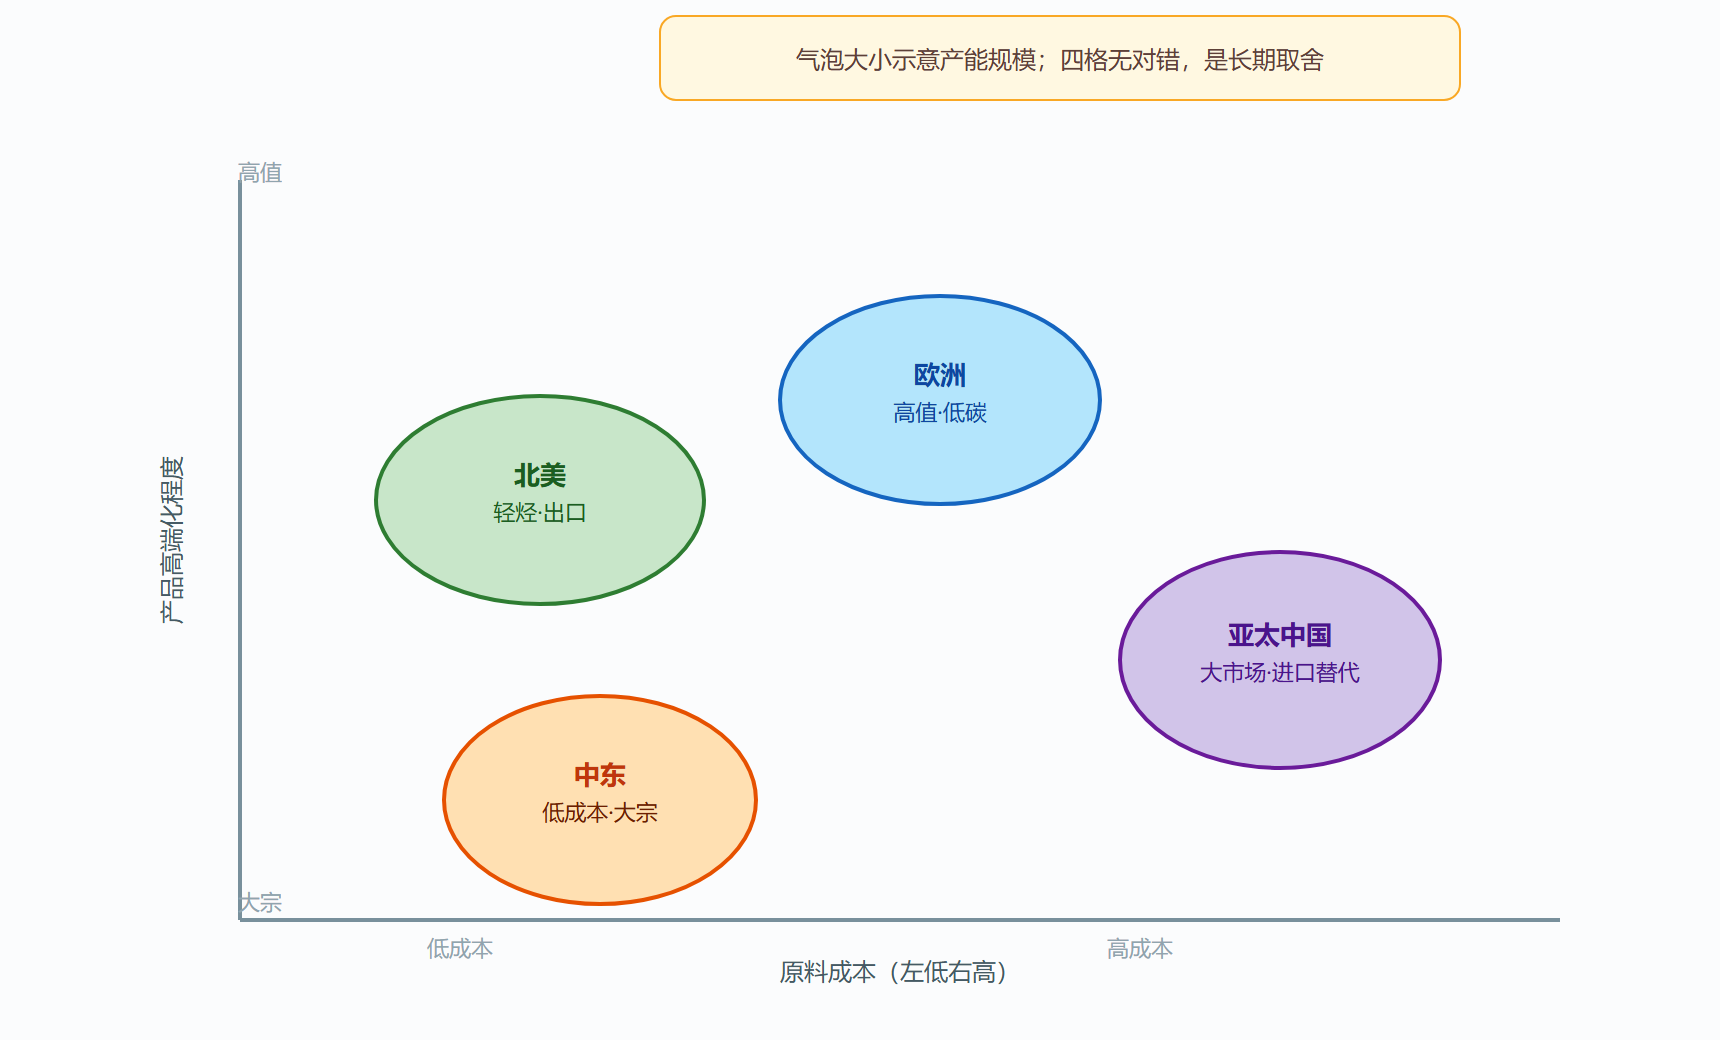
图:四大板块的资源—战略坐标
下面这张 SVG 用两张坐标轴把四大板块的相对位置画清楚:横轴是「原料成本」,纵轴是「产品高端化程度」,气泡大小示意产能规模。
格局会怎么变
这张格局图不是静态的。三个正在发生的趋势会调整四大板块的相对位置:其一,中国的中高端产品自给率提升,正在从「大宗进口替代」走向「中高端攻坚」,会挤占欧洲与日韩的既有份额;其二,中东向下游延伸、在中国设厂,让「产地靠近市场」越来越普遍;其三,碳中和重塑整套成本模型,碳约束目前对欧洲相对有利,但也会随着碳价扩散到全球而改变各家的战略权重。换句话说,今天的板块边界,只是资源、市场、技术与政策当下平衡的结果,会随任何一张牌的变化而漂移。
本节要点回顾
- 四大打法:北美靠轻烃、中东靠低成本、欧洲走高值与低碳、亚太靠大市场与进口替代。
- 资源×技术决定形态:读懂了资源禀赋与技术选择,就能预判一个地区的炼化结构。
- 中国是需求牵引的典型案例:用内需拉动技术、规模与产业体系建设,正向中高端推进。
- 格局在漂移:碳中和、贸易重构与高值化会持续改写四大板块的相对位置。