7.1 项目经济性与投资决策
7.1 项目经济性与投资决策
本节摘要:一座石化装置动辄十亿到上百亿元投资,决策必须依赖一套经济账:投资回收期、内部收益率、盈亏平衡点与现金流。本节讲清这几项指标的含义、如何受价格与产能利用率影响,以及石化项目特有的「用工期长、回收期长、周期性强」三重风险,帮你看懂可行性报告,也理解为什么投资决策常是「技术的服从于经济的」。
一笔上百亿的赌局,先算回本
想象一座百万吨级乙烯装置,投资体量在百亿元量级,从审批、建设到投产往往要四五年。这么长的周期与这么重的投入,意味着决策者必须先把「能不能回本、多久回本、最坏能亏多少」算得一清二楚,才敢动工。这就是项目经济性分析的存在理由——把不确定的未来,翻译成几张可以让董事会拍板的指标表。
核心指标:三把尺子看项目值不值
石化项目经济性常用三个指标来衡量:
- 投资回收期:用项目投产后的净现金流入把投资收回所需的年限。回收期越短,资金占用成本越低、风险越小,是向高管与银行解释项目最直观的数字。
- 内部收益率(IRR):让项目现金流净现值恰好为零时的折现率。它衡量的是「这笔投资的年化回报率」,IRR 高于企业的资本成本线或设定的最低回报门槛,项目才值得投。
- 盈亏平衡点:在假设产能下,让收入刚够覆盖成本所需的开工率或产品价格。它能回答最朴素的问题——「我得开多少、卖多贵才不亏」。
这三把尺子互为补充:回收期看速、IRR 看质、盈亏平衡看底。一个好的项目,通常是「回收期不至于太长、IRR 够高、平衡点足够低(留出安全垫)」的组合。
# 概念性简化:用现金流粗算回收期与 IRR cashflows = [-50, 8, 12, 15, 18, 20] # 亿元:首年投资,后5年净现金 cum = 0 for i, cf in enumerate(cashflows): cum += cf if cum >= 0 and i > 0: print(f"约在第 {i} 年收回投资,累计 {cum:.0f} 亿元") break
这段不产出真实数字,但演示了它的思路:把投资与逐年现金加总,第一次翻正的年数就是简易回收期。真正的工程用现金流量表、折现率与敏感性分析做得更严谨。
成本结构:设备、原料与公用工程谁是大头
理解项目经济性还得看成本构成。石化产品的总成本大体分三块:
- 原料成本:常占比最高(五六成以上),正是第 2 章评价指标的用武之地——原料杂不杂、要不要额外脱硫,直接决定原料单价。
- 设备折旧与投资:重资产行业,折旧占固定成本相当比重,装置规模越大、单吨折旧越低。
- 公用工程与人工:蒸汽电耗等,受换热集成(第 5.2 节)影响。
竞价逻辑由此清晰:谁原料便宜、装置规模大、能耗低、开工率高,谁的吨成本就低,谁在价格战里就活得更久。这也解释了行业里「规模化」与「一体化」为何反复被强调——它们在同时压低固定折旧与吨原料/能耗成本。
石化项目特有的三重风险
石化投资有一般工业少见的三重风险:
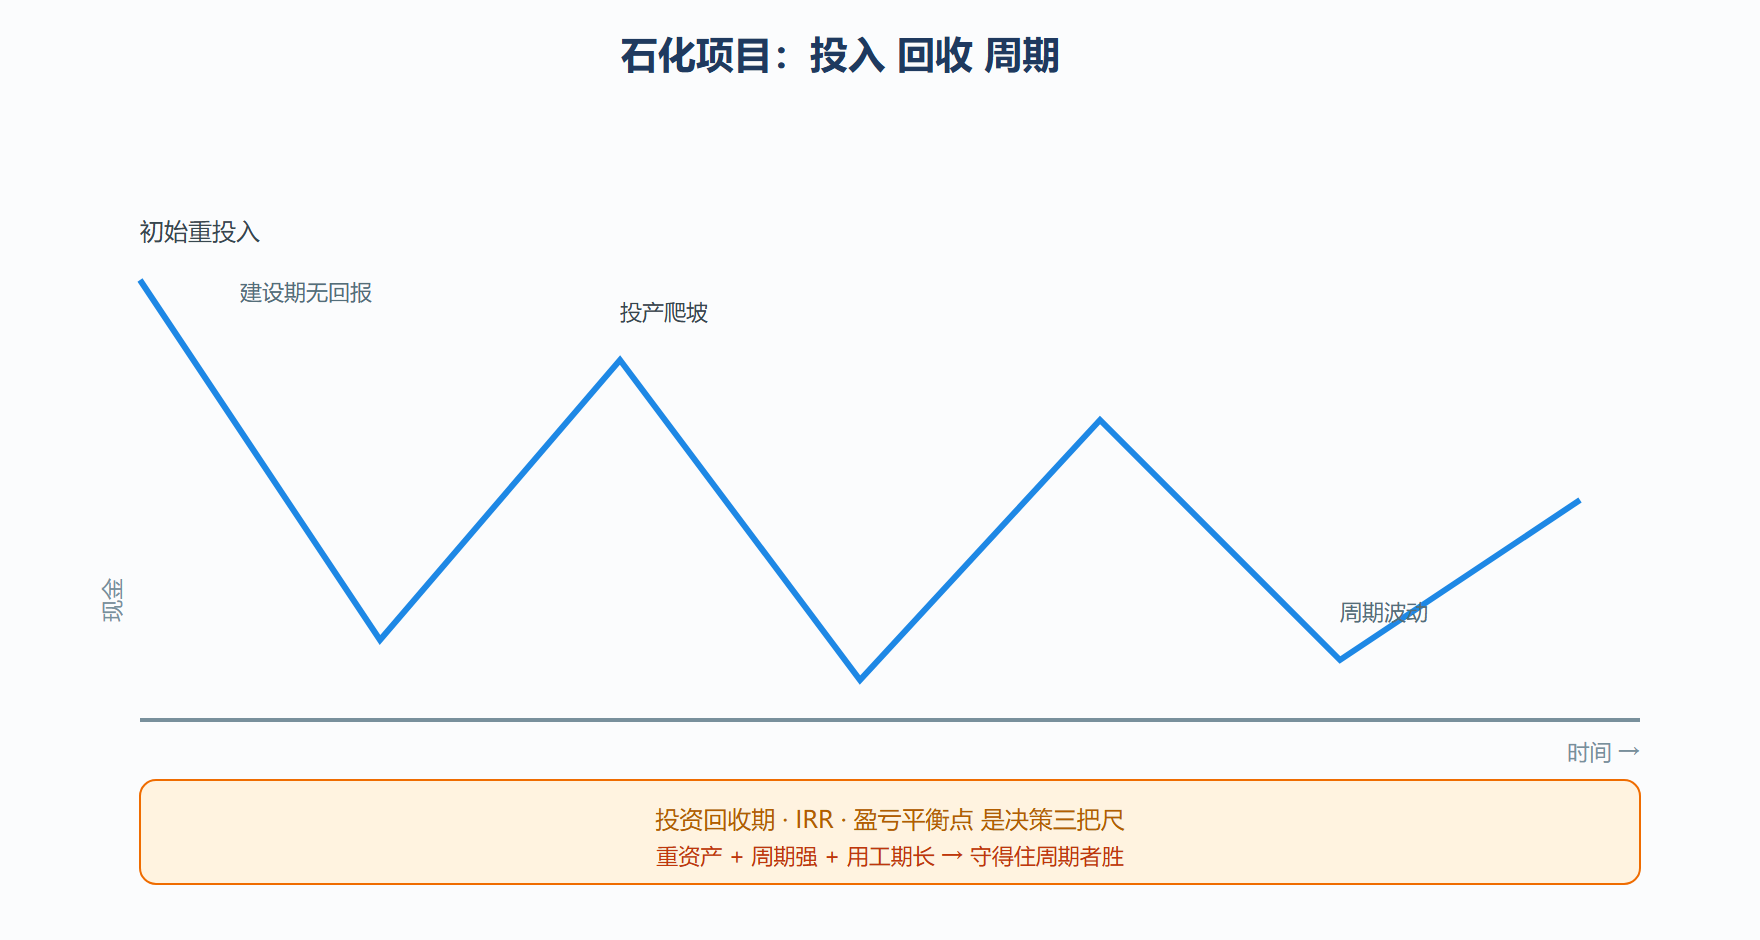
- 用工期长:从立项到投产多年,初始投资多年无回报,期间市场需求可能已被改写。
- 回收期长:资本回收要十到二十年,期间油价、汇率的任何大波动都会改写盈亏。
- 周期性强:石化产品价格随供给产能投放节奏剧烈波动,常有「几年好、几年差」的产能周期。
为此,稳健的投资者往往用一套手段对冲:通过期货套保锁定部分价格、提高开工弹性以应对市场波动、以及用上下游一体化摊平单一产品风险。读懂这三重风险,你就能理解为什么石化投资决策如此强调「守得住周期」——它不是赌一锤子,而是要活得够久、跨过好几个景气波段。
图:石化投资的价值与风险分布
下面这张 SVG 把「投资体量—回收期—风险」画成一张阶段推进图,展示一笔石化投资如何从投入走向回报并承受周期波动。
为什么技术总要服从经济
常有人说石化「技术驱动」,但落到决策上,技术往往服从于经济:一条催化路线再好,若原料配套不齐、经济账算不平,也不会被采用;一条看似老旧的工艺,只要区位与原料优势明显,也能长期赚钱。所以读石化产业,永远要把「技术上可行」与「经济上合算」分开看——后者才是投资决策的最终裁判,也是判断一条新路线能否商业化落地的最硬尺子。
本节要点回顾
- 三把尺子:回收期看速、IRR 看质、盈亏平衡看底,共同决定能不能投。
- 成本三块:原料、折旧、公用工程;谁规模大能耗低开工高谁更有成本优势。
- 三重风险:用工期长、回收期长、周期性强,需用套保、弹性与一体化对冲。
- 技术服从经济:经济合算才是最终裁判,是新路线能否落地的硬尺子。