7.2 供应链物流与市场定价
7.2 供应链物流与市场定价
本节摘要:一吨乙烯没标死价,它的价格由供需、库销比、期货与进口成本的共同拉扯决定。本节讲清石化产品的定价机制——期货现货、库存周期、价差与套保——以及供应链物流如何用库存缓冲波动、用检修错峰熨平周期。读完本节,你应当能读懂一条价格新闻背后的供需与库存逻辑,也能理解「库存是价格的稳定器也是放大器」。
一吨乙烯,价格到底谁说了算
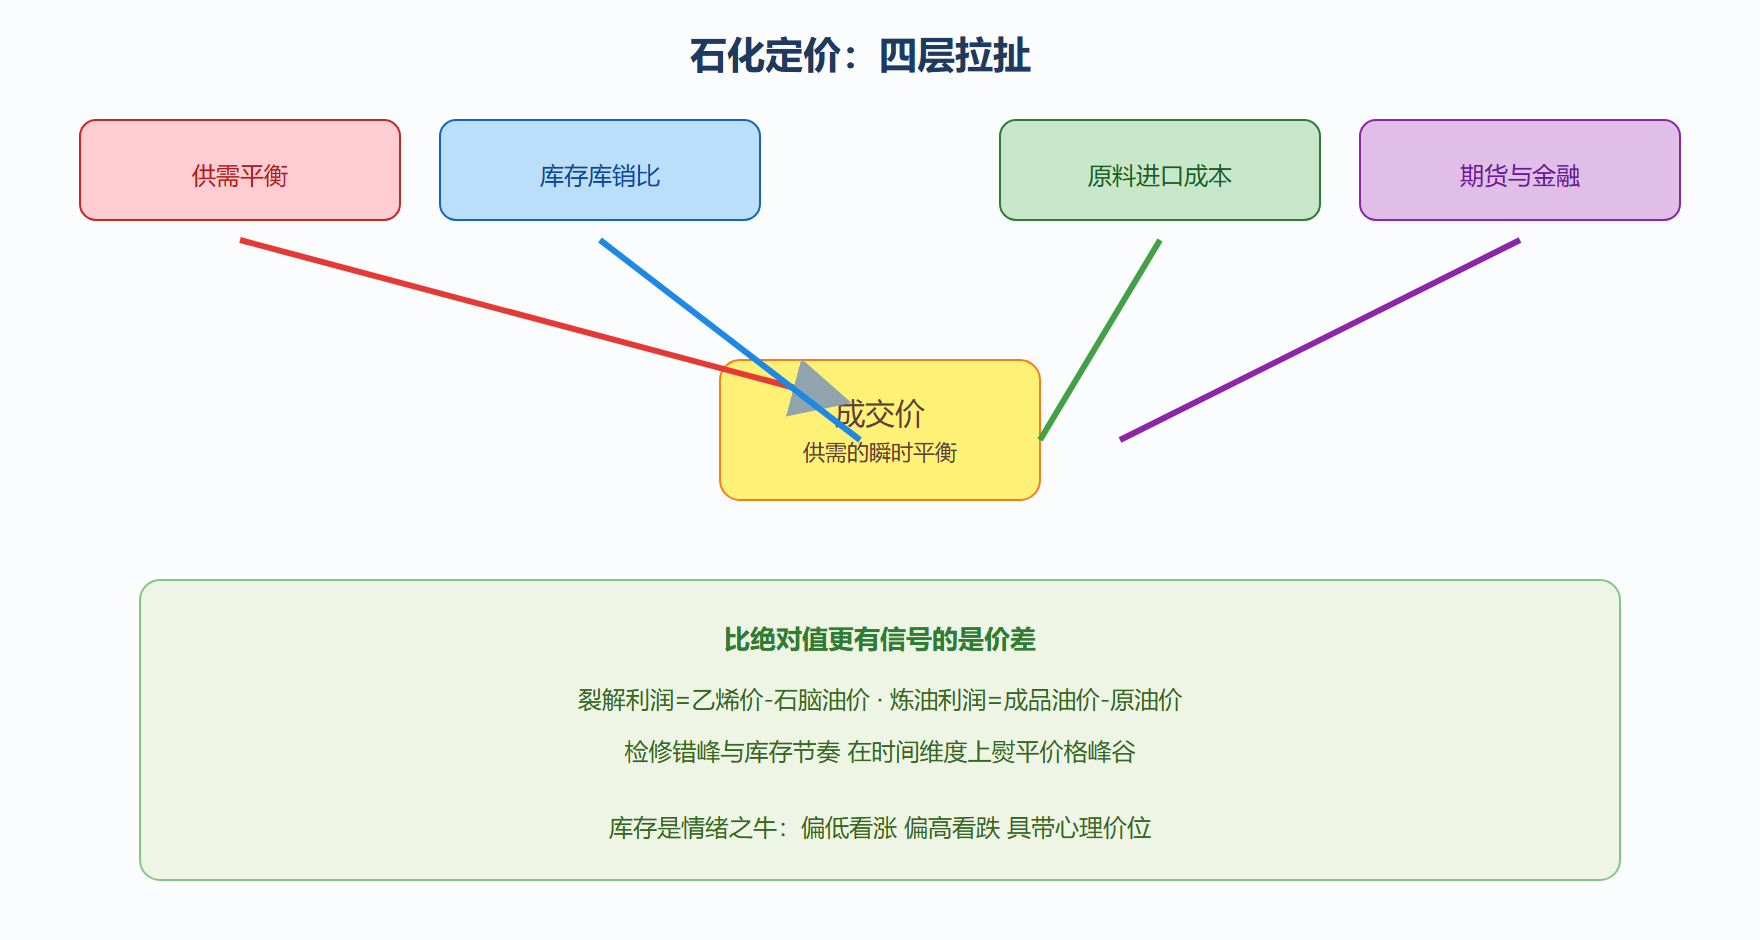
走进任何一家炼化企业的交易室,看到的是一排排盯盘的屏幕——乙烯、丙烯、石脑油、聚乙烯都有各自的现货与期货报价。问题来了:这么多报价,最终成交价怎么定?答案不是某个人说了算,而是由一组看得见的参数共同决定:
- 供需平衡:产能与需求的相对松紧是价格的地基。产能过剩时价跌,需求旺季或装置检修导致供给缺时价涨。
- 库存与库销比:港口与企业库存水平反映当下供需节奏。库存低、库销比低意味偏紧,价易涨;库存积压意味偏松,价易跌。
- 原料与进口成本:对出口或进口依赖型的区域,到岸成本(第 2.1 节那个公式)为价格设置了下限参考。
- 期货与金融力量:期货市场的多头空头、套保与投机,让价格在现货供需之外仍有波动的推力。
所以「看价」不是看一个数字,而是把这几层信息叠在一起读。一个会读价的人,会同时盯供需、库存与进口成本,而不是只看最新成交。
库存:最容易被误读的镜子
几乎所有石化分析师都盯库存,但库存是「稳定器」也是「放大器」。作为稳定器,合理的库存缓冲供需波动,让价格不至于一日三变;作为放大器,市场情绪会在库存边缘化时期剧烈放大价格——库存极低时,一船到货时间点就能让价格上蹿下跳;库存偏高时,便宜到岸货也能把价格压低。
因此库存有它的「心理价位带」:低于带中,贸易商惜受盼涨;高于带中,卖者争先恐后。看懂库存,本质是看懂一头「情绪之牛」正处在哪个位置——这比死记价差数字更有用。
价差与结构:比绝对值更有信号
比价格绝对值更能说明供需的,是价差与结构。乙烯与石脑油的价差常被用来近似裂解利润——差大说明化工环节赚得多;石脑油与原油的价差反映炼油利润;而期货的「近高远低」或「近低远高」结构,则暗示市场对未来供给松紧的预期。会读价的人,常在价差里找信号而非在绝对价上追涨杀跌。
几个高频看的价差 裂解利润 ≈ 乙烯价 - 石脑油价(近似) 炼油利润 ≈ 主要成品油价加权 - 原油价 期货结构:远近月价差 反映供给预期
供应链物流:用检修错峰熨平周期
石化是检修周期明显的行业——装置要定期停工检修,动辄数周。精明的供给方会把各企业检修时间错开,避免同期检修造成市场集中断供、价差被拉爆。这种「错峰」本身就是一种无形的供应链组织,相当于用检修时间表替代了新增产能,在市场稳态里起到熨平峰谷的作用。
物流环节则在更小的尺度上起着同样作用:库容、罐存与码头到船节奏,决定了供给是「立刻到货」还是「一周后到货」,从而影响报价的时间结构。理解这些,你就明白石化市场不是「一手交钱一手交货」的简单现货,而是一场在时间维度上被精心安排的游戏。
图:石化市场定价的四层拉扯
下面这张 SVG 把供需、库存、成本与金融四层对价格的共同作用画成一张「四力拉价」图,让你一眼看到价格的多维决定。
为什么读者要懂这套定价逻辑
对工程与产业背景的读者,懂一点定价逻辑不是为了去交易,而是为了不在一堆新闻里迷失。无论你是读「乙烯开工率」「社会库存」还是「某裂解装置检修」,都能把它翻译回那句更本质的追问:供需松紧到什么程度、库存处在什么位置、价差给利润留了多少空间。带着这三问,任何一条市场消息都能被你快速定位到「利好还是利空化工」。这比记住某个具体数字有用得多。
本节要点回顾
- 价格由多力拉扯:供需、库存库销比、原料成本与期货共同决定最终成交价。
- 库存是双面镜:既缓冲波动,又在边缘化时放大波动,有心理价位带。
- 价差比绝对价有信号:裂解与炼油利润价差反映环节景气,期货结构反映供给预期。
- 物流是时间组织:检修错峰与库存节奏在时间维度熨平峰谷,市场是一场被精心安排的游戏。