8.2 能源转型与行业未来
8.2 能源转型与行业未来
本节摘要:碳中和正在改写油气行业的前途。本节先讲可再生能源带来的“替代之问”,再看天然气为何被称作桥与过渡能源,又面临哪些局限;最后梳理 CCUS、氢能、电气化这些关键词在转型里各担什么角色,油气公司又如何从“资源开采者”转身为“能源服务商”。
碳中和时代,油气是退场还是换角色
一面是全球减碳的目标,一面是油气还供给着大半的一次能源。这里不是简单的“谁替代谁”,而是一场“先降碳再退场”的长跑。残酷的现实是:可再生能源再蓬勃,短时间内也撑不起长途飞机、重卡、石化原料这些“难脱碳场景”。于是行业里冒出“过渡能源”这个概念——正看在它够不够格当好这把“替煤降碳的梯子”,也看它能否在退场路上找到自己的新角色。
核心原理:好一个“过渡”
天然气常被推到“过渡能源”的位置,道理有四条:一是燃烧比煤干净不少,换上去能快速降碳;二是燃气机组能做到分钟级启停,正好配得上波动性强的风光资源;三是成熟的管网与液化链让它在可预见期内都便宜可得;四是一旦自身的甲烷泄漏与排放管不住、“费气”用歪了,也会反噬其“清洁”标签。所以,天然气既是降碳的桥梁,也可能成为“气候的隐患”,关键在管好全链条的排放。
面对减排,技术各有本分:
| 路线 | 干什么 | 现状与边界 |
|---|---|---|
| 电气化 | 电驱钻机、电动举升、绿电供厂 | 可落地但受制于电网清洁度 |
| 甲烷管控 | 减排泄漏、回收火炬气 | 见效快、成本低、被寄予厚望 |
| CCUS 碳捕集 | 捕集并封存二氧化碳 | 成本高、需政策与碳价支撑 |
| 氢能 | 蓝氢/绿氢替代部分化石燃料 | 制储运尚在早期,绿氢成本高 |
**CCUS(碳捕集利用与封存)**正成为不少传统油企押注的方向——它把燃烧或工艺过程产生的二氧化碳捕集起来,注入枯竭油藏或咸水层封存,甚至用于提高采收率。技术上可行,但成本与规模化是关键门槛,没有合理的碳价或税收抵免,很难形成闭环生意。氢能则分三档:用化石能源制的是“灰氢”,加碳捕集的是“蓝氢”,用绿电电解水的是“绿氢”——只有末端零碳的绿氢,才真正符合长远转型的想象,可目前制储运链条又贵又难。
转身:从开采者到能源服务商
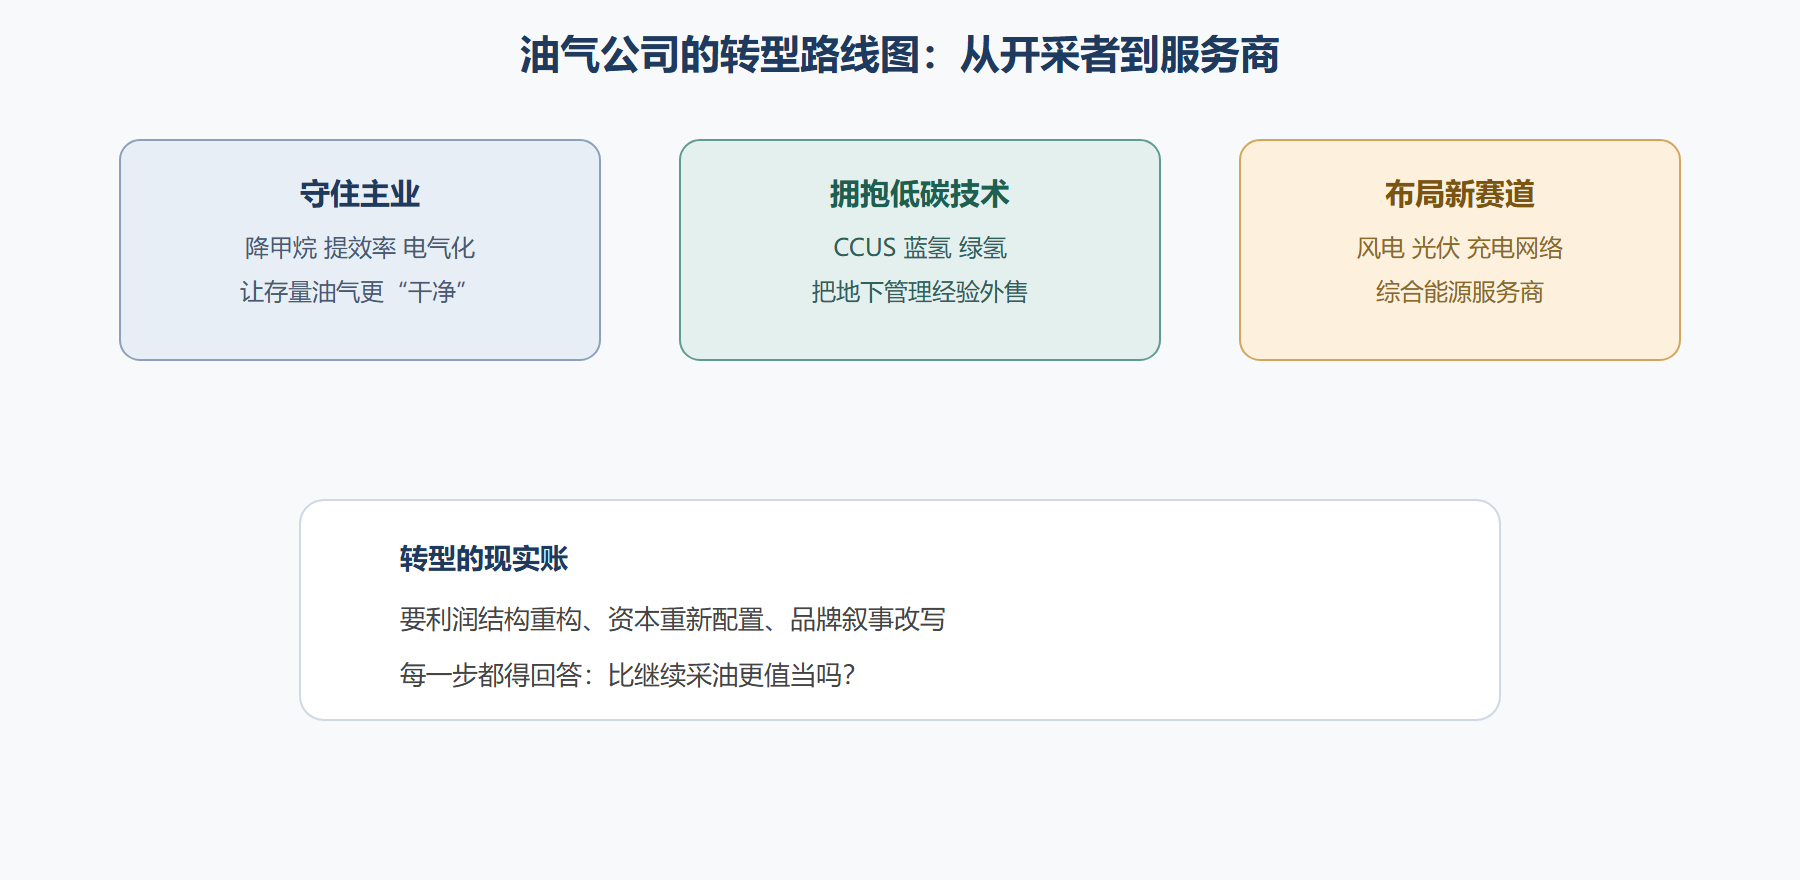
不再把宝压在“多挖一桶油”的油企,正在切换叙事。有的把触角伸进风电、光伏、充电网络,把自己定位成“综合能源解决方案提供者”;有的深耕 CCUS 与蓝氢,把几十年的地下作业与管道管理经验外售成低碳服务;还有的干脆把一部分利润抽出投资新兴能源。这场转身并不轻松——它意味着利润结构、资本配置、甚至品牌形象的全面重构,而且转型的每一步都要算“到底是不是比继续采油更值当”这笔账。
💡 关键直觉:转型的方向不是“一夜弃油”,而是在可见的未来里,一边让油气更干净地提供服务,一边把止血与造血的重叠期走稳,谁能在“过渡期”里同步练出低碳肌肉,谁就握有下一程的先手。
用一段“脱碳路径取舍”的伪代码,把转型里最常见的纠结摊开:
某气电公司减碳路径取舍(示意) if 能就近买到绿电,且电网够清洁: 电气化(电驱机组/辅助设备) elif 有碳价且 CCUS 补贴到位: 上碳捕集,封存/用于驱油 elif 站点在气源地且管道成熟: 抓甲烷管控 + 回收火炬气(见效快、成本低) else: 组合:能效提升 + 逐步绿电替代 都要评估:单位减排成本 = 总投入 / 减碳吨 优先做单位减排成本最低的项
这段取舍想表达的核心,是转型没有放之四海的答案,只有“在各自条件里挑当下最划算的去碳动作”。真正靠谱的油气公司在减碳上也不冲动,而是像做投资组合一样,把有限的资金优先投到单位减排成本最低、见效最快的项目上,先止血,再图源。
本节要点回顾
- 过渡能源:天然气的“桥”价值建立在其清洁度、调峰力与可得性上,却也受泄漏与排放反噬。
- 四类减排技术:电气化、甲烷管控、CCUS、氢能各担其份、各有边界。
- CCUS:技术上可行,成本与碳价是规模化命门。
- 氢分三档:只有绿氢算真正低碳,但制储运仍贵。
- 转型模式:守主业降碳、拥抱低碳技术、布局新赛道三条腿并进。
- 现实账:重构成败在于每步都要经受“是否值当”的检验。
转型不只为一家一厂的前途,更是全球能源生态的一次大洗牌——第 9 章我们把镜头拉到地球尺度,看产业链与全球市场如何联动。