9.1 全球产业链结构
9.1 全球产业链结构
本节摘要:油气是一张全球化大网,而不只是某一国的开采。本节把产业链拆成上游勘探开发、中游储运贸易、下游炼化销售三段,讲清各环节分工、利润与风险的错配,再说明定价与贸易体系如何把全球散点串成一个彼此牵动的整体。
一桶原油,如何走遍世界
大多数人的心智里,石油就是“开采—卖油”两步。可真要去算一碗油从地下到加油站要经过几步,你会发现中间隔着储运、贸易、炼化一堆环节,还横跨多个国家。这种链条的分工正是全球化的缩影:资源富国集中在上游,加工与消费大国往往在中游下游。于是谁掌握资源、谁掌握通道、谁掌握市场定价,就成了比“谁生产最多”更核心的权力问题。
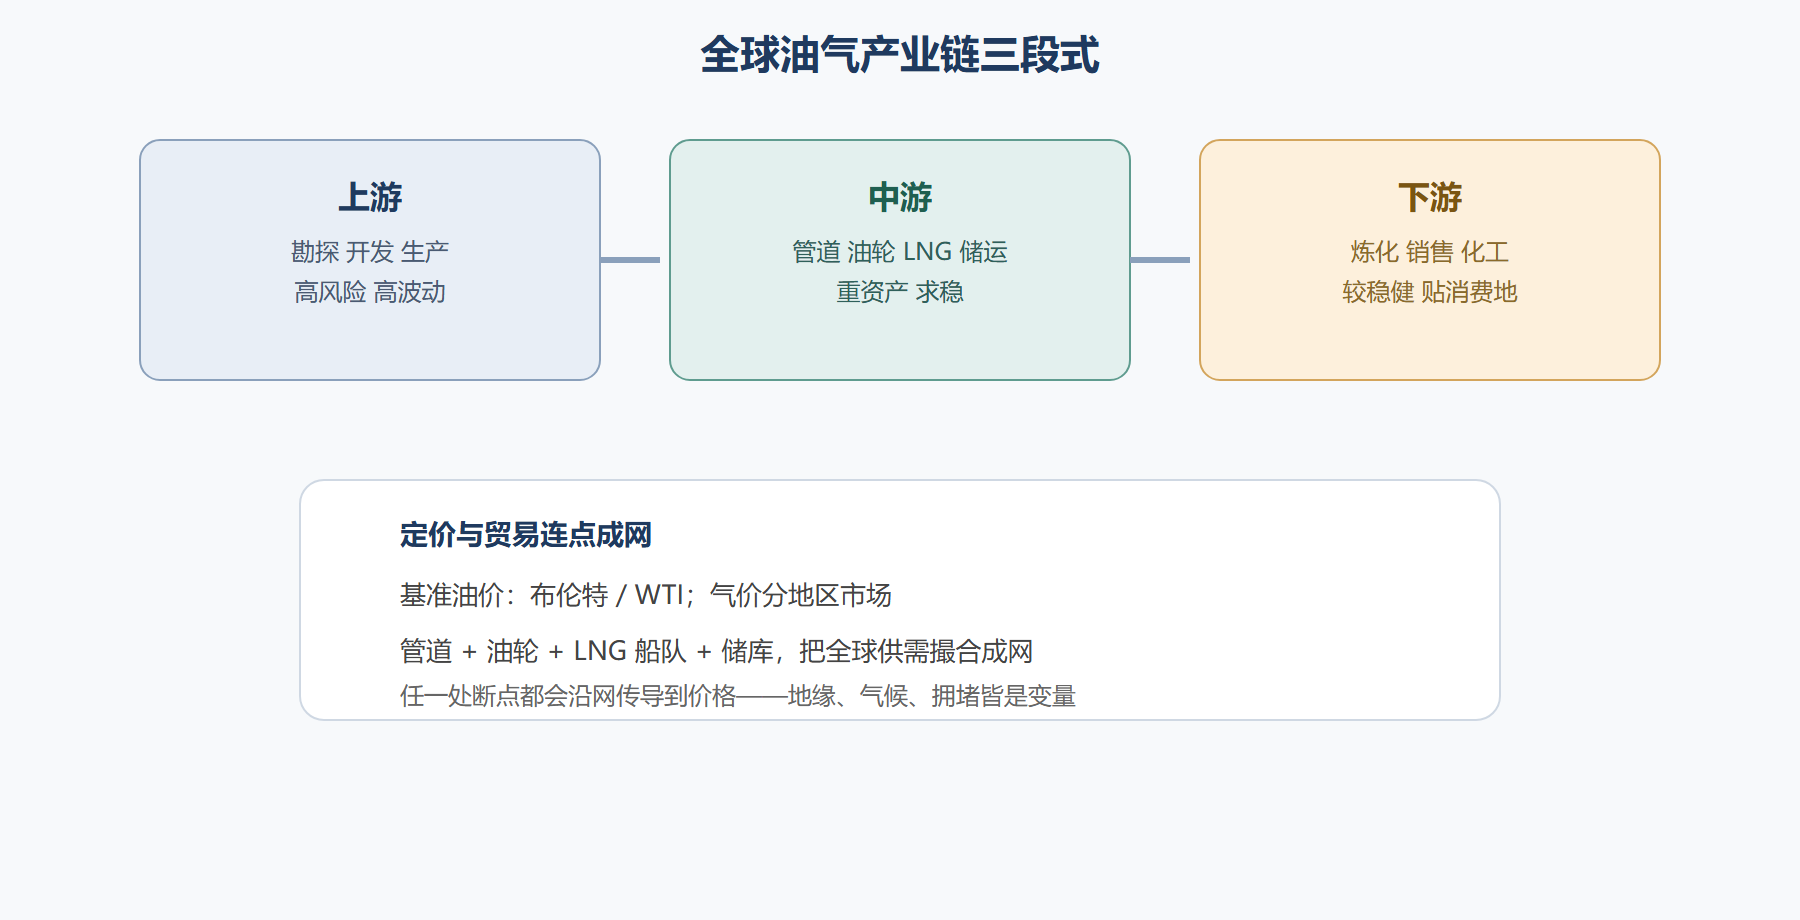
产业链的三段式
把全球油气拆开,可以清晰地切三段:
| 环节 | 典型内容 | 风险/利润特征 |
|---|---|---|
| 上游 | 勘探、开发、生产 | 高风险、高波动、拐点利润 |
| 中游 | 管道、油轮、LNG、储运、贸易 | 中规中矩、重资产求稳 |
| 下游 | 炼化、销售、化工 | 较稳健、贴近消费地 |
上游是把地下资源变成第一滴商品油的地方,勘探成功率低、投资额巨大、油价波动直接打在脸上,是典型的“高风险高回报”。中游像一条条“公用事业”,把油气从产地搬到加工地与市场,管道、油轮、LNG 船与储库都是重资产、长期限、看管线利用率,利润波动小但也不疯涨。下游贴着消费者,炼厂把原油切成汽油柴油燃料油,再进一步长出石化产品,它更容易受区域需求与加工价差影响,往往利润较稳、波动在价差里。
定价与贸易:把世界串成一张网
油气之所以是“全球生意”,靠的是一套把分散供需撮合成的定价与贸易网络。国际油价以布伦特与WTI这类基准为锚,天然气则看地区市场(欧洲的枢纽价、美国的亨利港、亚洲的到岸价)浮动。全球既有巨大的管道网络把陆上邻国连起来,也有运力庞大的油轮与 LNG 船队把跨洋供应串起来。任何一个环节断点——一处海峡的拥堵、一场战争的扰动、一次天气的极端——都会沿着这张网传导到各处的价格。
地缘与通道的权重
产业链结构决定了一个残酷的事实:谁卡住通道,谁就掌握议价权。海上咽喉要道(海峡、运河)一旦扰动,全球油价的神经立刻绷紧;管线过境也多了一层额外的地缘筹码。因此,成熟玩家始终把“供应多元化”和“通道安全”摆在战略高位——单一来源过度依赖某一路,等于把身家性命押在一根钢丝上。
💡 关键直觉:看油气全球格局,别只盯着“谁生产最多”,更要看“谁掌握通路、谁定基准价、谁决定消费地价差”。产业链上的权力,不总在产量最大那一端。
用一段最小的“一环断点传导”示意,来体会产业链的彼此牵动:
全球油气链条上的传导示意 一处海上咽喉航道扰动 -> 运力积压 运费上涨 -> 某地区到岸价抬高 -> 炼厂成本上升 价差收窄 -> 终端燃料价与化工价联动上涨 供应链风险管理动作: 多元化来源 -> 减少单点依赖 多储库/枢纽 -> 淡季多储、旺季放储 长约锁定 -> 对冲现货波动
这段把“地缘风险”翻译成了可追踪的价格传导:任何一个节点出问题,都会沿着“产量→海运费→到岸价→炼厂→终端”逐层放大。它解释了为什么油企和国储都那么在意“多元化”与“战略储备”——不是杞人忧天,而是产业链固有脆弱性逼出来的自保动作。
本节要点回顾
- 三段式结构:上游高风险高波动、中游重资产求稳、下游贴消费地较稳。
- 上游看成功概率:勘探成功率与油价共同决定上游利润。
- 中游是公用事业:靠利用率与通道地位赚钱。
- 定价网络:基准油价与地区气价把全球供需撮合成一张网。
- 通道即权力:海上咽喉与过境管线被扰动,价格就会沿网传导。
- 多元化生存:供应多元化与通道安全是成熟玩家的战略底线。
链的结构看完了,最后再看它“在往哪走”——技术把张网打磨得多锐利,各区域市场又有多不一样,下一节收束全册。