8.1 绿色航空:SAF、氢能与电动
8.1 绿色航空:SAF、氢能与电动
本节摘要:航空占全球二氧化碳排放约 2% 至 3%,减排有三条路线:即用型 SAF 立刻生效但产量受限、液氢动力零碳但重构整机、电推进干净但被电池能量密度锁死在短程。本节把三条路线的物理瓶颈与时间表一次算清。
一、减碳的三条路
先给问题定标尺。航空的碳排放约占全球总量的 2% 到 3%,看似不大,却有两点特殊:排放发生在高空,辐射效应比地面同量更显著;且长航程任务没有铁路公路的替代方案,需求还在随增长扩张。国际民航组织的 CORSIA 机制把抵消义务写进了行业规则,欧盟把航空纳入碳交易,绿色从此是账本上的一栏,不再是倡议书上的形容词。3.4 节已经介绍过 SAF 与电推进的技术面,本节换成战略视角把三条路线排排队。
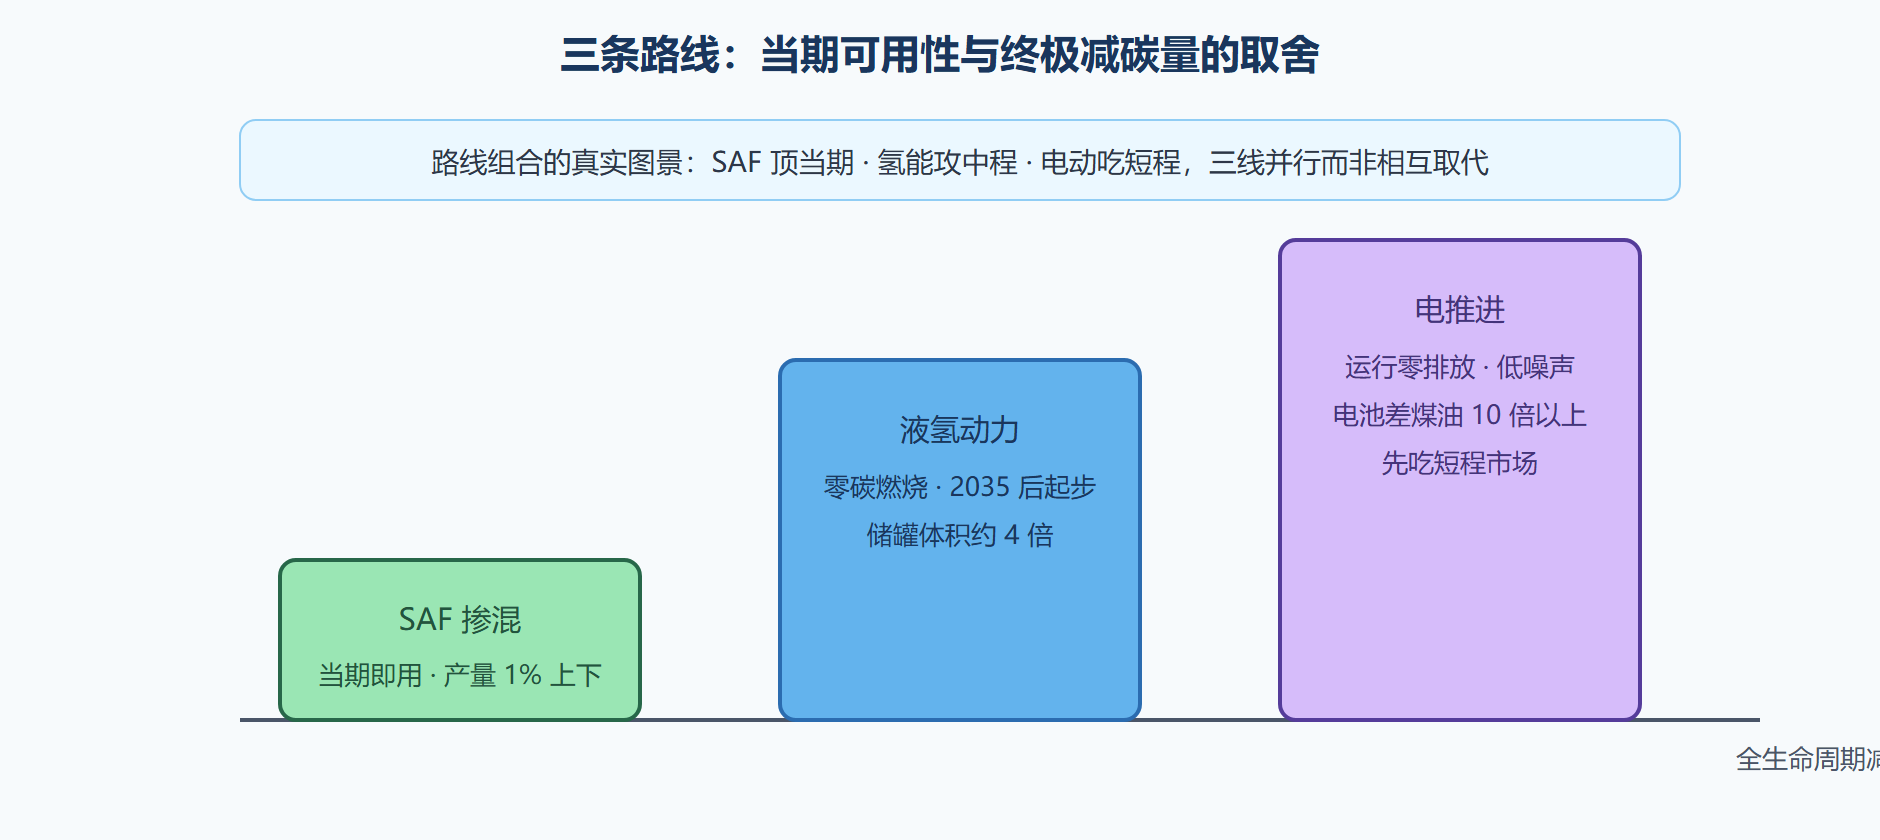
第一条路:改燃料不改飞机。SAF 与煤油化学性质几乎相同,现有机队与基础设施直接可用,全生命周期减碳可达八成,是唯一能在当下降碳的路线。短板在供给侧:目前产量仅占全球航空燃油的百分之一上下、价格数倍于化石煤油,行业目标是在下个十年把比例推到两位数。第二条路:改能量载体。液氢每公斤能量约为煤油的三倍,燃烧零碳;但体积是煤油的四倍多,机翼装不下,只能住进机身粗筒,整机布局、机场储运、安全审定全部重做——这是一场与 1950 年代喷气化同量级的产业重构,业界普遍瞄准 2035 年后的支线与短程市场起步。第三条路:改动力形式。电推进零排放、噪声低,但 3.4 节那笔账仍然成立:电池每公斤 250 至 400 瓦时,与煤油的有效能量差十倍以上,纯电在可见期限内只够城市空中交通与短途通勤;混合动力与氢燃料电池是中间态,前者省高峰油耗、后者把"电"的来源交给氢。
图:三条减碳路线的减碳量与成熟度对比
三条路的排序逻辑
把三条路线放进同一个决策框架,关键是两个变量:当期可用性与终极减碳量,它们几乎反向排列。SAF 当期可用、终极减碳受产量与原料约束;氢能减碳彻底、当期几乎为零;电推进运行端最干净、续航端最受限。行业的现实打法因此是三条并行:SAF 撑住存量机队的减排曲线,氢能与混合动力瞄准增量机队,电动先进城市空中交通找场景攒数据。这跟 5.4 节的成本账也连得上——SAF 的溢价现在由少数愿意付费的航司与货运客户买单,等产量上来价格回落,账本才会全面翻绿。
⚠️ 常见坑:把"零排放"宣传当成全生命周期的账。电池制造、氢的制备(绿氢还是灰氢)、SAF 的原料运输都含碳,评估一项绿色技术的真实成色,永远要问"边界画在哪里"。
数字放大镜:绿氢与电池的能源账
给两条前沿路线补能源口径。绿氢:电解水制一公斤氢耗电五十多度,再液化还要搭上三成的能量,全链条效率决定氢能航空的成本下限——这也是它先吃短程市场的原因,能量账短途更容易翻正。电池:每公斤三四百瓦时的水平让 eVTOL 的航程表停在百公里级,固态电池每上一个台阶,商业地图就往外扩一圈。把这两条线放进 8.1 节的三路线框架,会发现绿色航空的进度条其实握在能源工业手里——飞机工程师负责把给定的能量用到极致,能量密度本身要去电池厂与电解槽里挣。
几个高频问题
问:SAF 掺混 50% 的上限为什么卡在认证?
掺混比例越高,燃料的物性(冰点、润滑性、芳烃含量)偏离化石煤油越远,涉及油箱、泵、密封与燃烧特性的一致性要重新验证。上限是"已验证安全边界"而非技术天花板:全合成路线正在按逐机型审定推进,边界每拓宽一次,掺混上限就上调一档。
问:液氢飞机的机身为什么必须是"大头"?
体积四倍的燃料装不进细长圆筒,只能放大机头段或做成背负式储罐,气动阻力与结构重量随之重算。更深的挑战在地面:液氢要低温液化、蒸发损耗管理、机场储运体系全新建设——氢动力与其说是飞机项目,不如说是航空与能源两个行业的联合基建项目。
问:城市空中交通的电动航程为什么只有百公里级?
电池能量密度的账直接决定:起飞悬停阶段功率巨大、耗电凶猛,巡航又要留备降与安全余量,百公里级是"安全冗余吃剩下的"航程。这个数字随电池技术每上一个台阶就外推一圈——盯电池路线图,就能预判 eVTOL 航程表的下一次修订。
追问一层:承诺表与电池化学
行业的顶层承诺已经挂出明确时间表:全球多家航司与制造商加入 2050 净零排放目标,国际航协的路线图把 SAF 定为最大贡献项,预计承担减排量的一半以上。承诺与现实的差距就在产能:SAF 产线建设周期以年计,原料(废弃油脂、农业残余、绿氢合成)各自有天花板,所以真正的瓶颈不在发动机端而在化工与能源端——这对读惯了空气动力学故事的读者是个提醒:下一个十年航空的胜负手,有一半攥在炼厂手里。
电推进一侧的看点在电池化学的接力。当前量产的锂离子电池逼近每公斤三百瓦时的工程上限,再往上是锂金属、锂硫与固态三条在研路线,实验室数字与车规量产之间隔着循环寿命、低温性能与安全性三道墙。氢燃料电池作为电推进的变体也在排队:它绕开电池的续航墙,却把复杂度转给储氢与功率电子。给三条路线一个共同的参照系:煤油的有效能量密度是当下电池的十倍以上,这个差距每缩小一倍,电动航程的地图就重画一次——盯着每公斤瓦时数这个单一指标,就能预读未来十年的支线市场格局。
给三路线补一个乘客视角的排序:下次订票时你已经在参与这场转型——SAF 航班的溢价选项、支线电动航班的试点票、航司的碳补偿按钮,都是需求侧伸向供给端的信号。绿色航空的加速器不止在实验室,也在订票页面里。
补一个行业节奏的判断方法:看绿色航空新闻时,把"技术演示、商业订单、审定量产"三个阶段分开对号——演示说明可行,订单说明有人愿意付费,审定量产才说明规则与工艺都齐了。三条线齐动的路线才值得改写预期,单线突破的常读作公关。
本节要点回顾
- 问题定标:航空占全球排放 2% 至 3%,高空效应放大,CORSIA 与碳交易把减碳写进账本。
- SAF:即用、全周期减碳八成,瓶颈是产量约 1% 与价格。
- 氢能:能量三倍、体积四倍,重构整机与机场体系,瞄准 2035 后短程起步。
- 电推进:电池与煤油差十倍以上能量密度,先攻城市空中交通与短途。
- 排序逻辑:当期可用性与终极减碳量反向排列,三线并行是理性打法。
下一节看能量来源松绑之后,飞机的形状如何跟着变。