6.1 网络金融特有风险
6.1 网络金融特有风险
本节摘要:五类经典风险在互联网环境里都发生了变异,但真正的"特有"品种只有两个:数据驱动的定价偏误,和以秒为单位的流动性传染。本节逐类对比新旧形态,重点拆解挤兑的完整传导链与一次模拟情景推演,最后给出产品自查用的九宫格清单。
上一章讲的是外部的规则,本章第一件事是盘点自家院子里的危险品。先立一个原则:本节讨论的所有机制都能在第 2 章的四大业态里找到宿主——风险从来不悬空存在。
五类风险的形态对照
| 风险类别 | 传统形态 | 网络化后的变异 | 变异来源 |
|---|---|---|---|
| 信用 | 材料造假、抵押高估 | 团伙批量伪冒申请、养号后跑量 | 申请成本趋零、身份资料黑产 |
| 流动性 | 挤兑按营业时间排队发生 | 赎回指令毫秒级并发,传播靠社交网络 | 即时支付加群聊围观 |
| 操作 | 柜面录错、印鉴比对失误 | 批量自动化任务的参数错配 | 单次错误可被瞬时放大万倍 |
| 技术 | 机房断电、单点故障 | 全链路级联故障、DDoS 敲诈 | 复杂依赖与暴露面扩大 |
| 合规 | 违规放贷、账外经营 | 数据合规、算法歧视争议 | 规则更新快于系统改造 |
注意每一行的最后一列:变异不是来自互联网本身,而是来自互联网改变了成本结构——造假便宜了、围观的传播快了、错误复制的成本低了。这解释了为什么风控的重点总是在对抗"规模化"。
重点解剖:一条挤兑的完整传导链
挤兑是最古老的银行病,但传播机制已经彻底换代:
第0环 个别负面信号出现 收益波动 延迟到账 某地风声 第1环 社交平台叙事发酵 截图胜过辟谣 表情包取代公告 第2环 少数敏感用户发起赎回 动作本身成为新的信号源 第3环 平台滚动播报处理进度 排队人数成为恐慌计数器 第4环 机械性抛售底层资产兑现 净值下滑验证了最初的谣言 第5环 自证预言完成 无实体的坏消息变成了真实的损失
链条里最值得琢磨的是第 2 环与第 4 环:两者都由机构自己的动作触发。所以流动性压力测试的重点从来不是"用户会不会走",而是"我自己的应对动作会不会变成他们的理由"。
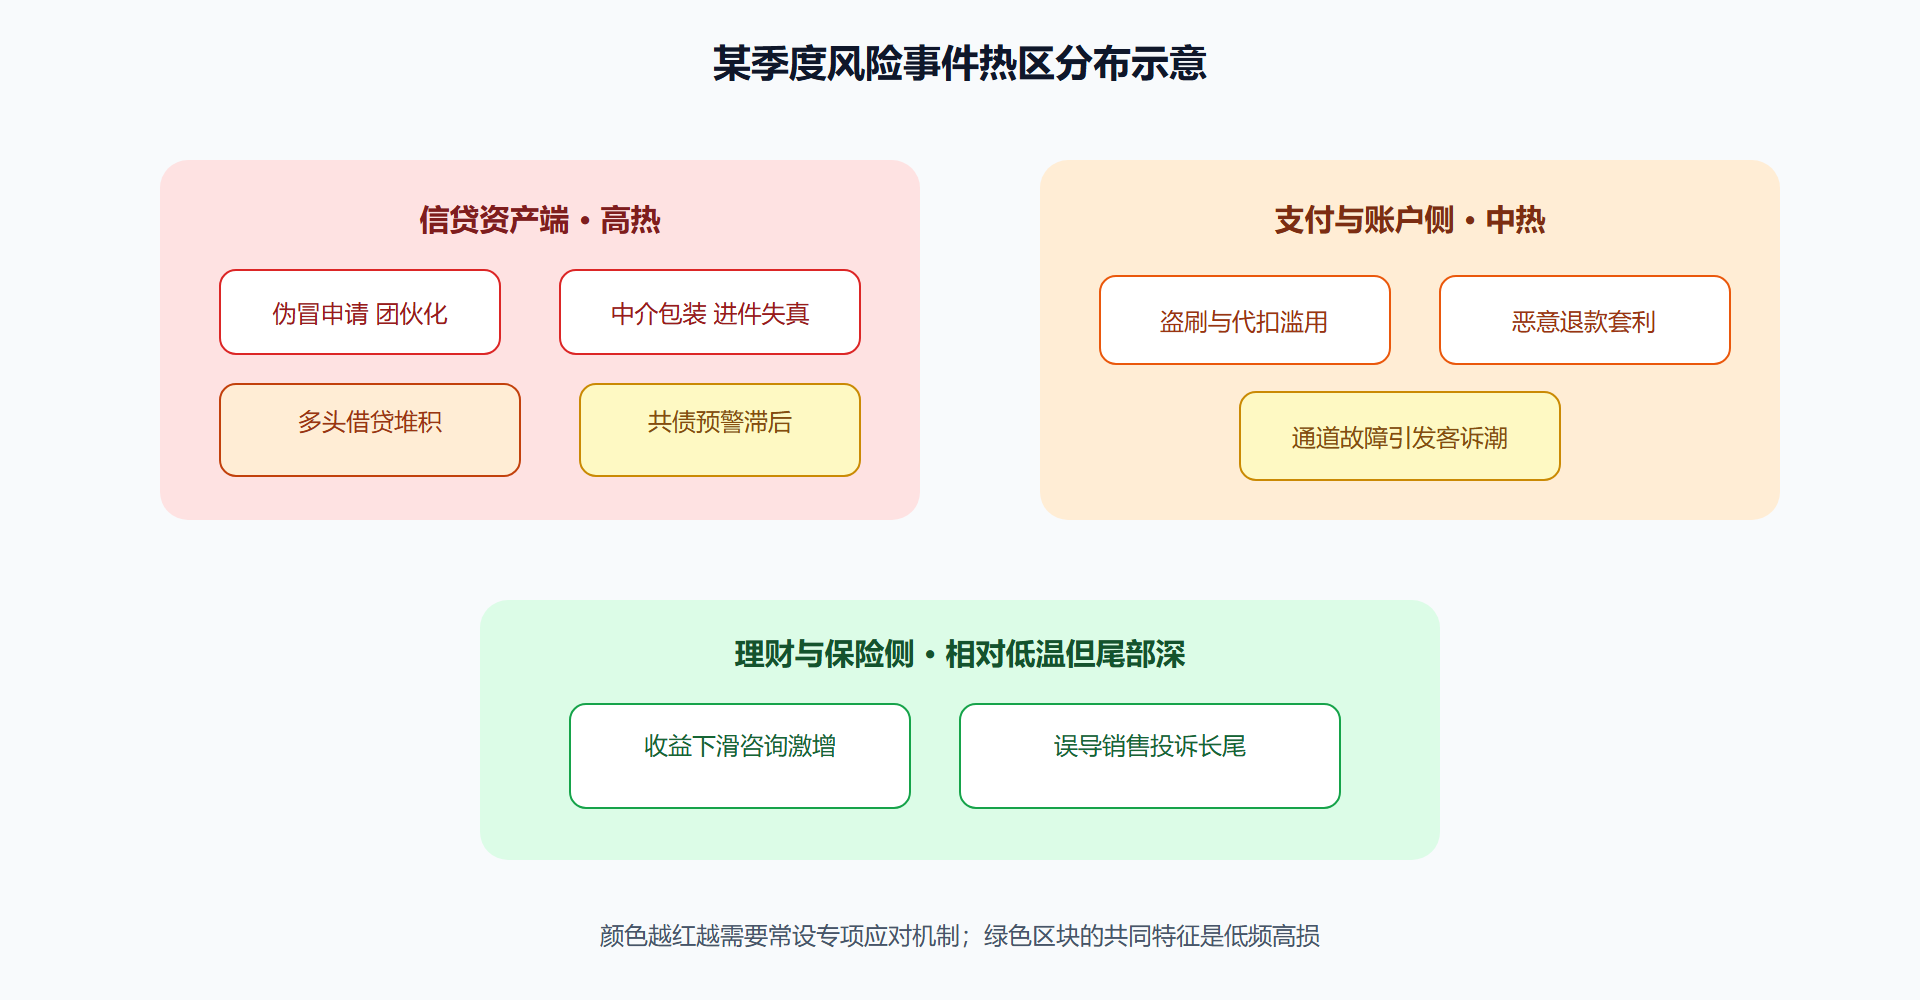
图 6-1 风险传导热区图
案例推演全程:一次假想赎回潮的压力测试
(以下为行业通行的情景演练模板,人物情节均为构造,机制细节取自真实实践。)
背景。一家规模中等的理财平台要把三只债基组合接入快速赎回通道,风委会要求先做挤兑情景推演再决策。
操作。推演设定三个同心情景并预置干预手段:
情景一 温和申赎 当日赎回率为存量的百分之三 干预 不介入 只观察客服话术命中与舆情温度计 情景二 明显恶化 起因于第三方渠道展示的净值缺口截图传播 干预顺序 提前披露持仓明细 → 客服统一口径模板 → 大额窗口引导 情景三 极端压力 当日赎回百分之十八且次日持续 干预 启用垫资池分档上限 触发与托管行的应急融资条款 同时启动有序赎回缓冲 说明适用条件与法律依据
结果。推演跑出的最痛发现不在极端情景,而在情景二:披露页面的持仓明细加载要八秒——慌乱的用户等不了八秒,他们会转而去群里找答案。也就是说,真正能压住传导链第 1 环的工具,是一个加载速度指标,而不是一份公关稿。
解读。这次推演修正了全组的认知排序:应对挤兑的第一道工事不是资金垫,而是信息基础设施——披露的速度、口径的一致性、查询通道的容量。资金安排当然要有,但它作用于第 4 环以后的硬约束阶段;把火苗掐在前两环,靠的全是信息的及时透明。
变式。同一张传导链可以解释别的现象:维权社群里的理赔纠纷扩散、客服事件升级成热搜的路径,都遵循"个别事件—叙事发酵—观望者行动—自证预言"的同构过程。区别只在干预点的选择。
另一个特有品种:定价偏误会自我强化
开头说过"特有品种"有两个,挤兑讲完了传染的一面,另一半是数据驱动的定价偏误——它不偷钱,却能让一门生意在账面上慢性失血。推演一笔典型的提价螺旋:
初始决策 依据历史表现 对评分六百五十分以下客群 统一上浮年化三个点 第一轮效应 该区间内最优质的借款人具备多家比价能力 提前结清离场 剩余客群 实测违约率被动抬升 约两个百分点 第二轮效应 风险模型按新违约率重新拟合 进一步收紧或加价 终局 该价格带内只剩最高风险借款人接受报价 坏账率验证了预言
每一轮单看都有板有眼——模型忠实反映了它看到的世界,但模型的每一次反应都在改变下一次要建模的世界。两条闭环在同时起作用:市场选择的逆向淘汰(好客户用脚投票)叠加训练数据的反馈污染(留下的坏样本反过来证明偏见正确)。螺旋转两三轮,原本勉强盈亏平衡的价格带就变成主动制造坏账的机器。
破解思路同样成对出现。对抗逆向淘汰,要在提价时保留低风险客户的 exits 成本——比如老客户维系权益而非一刀切上浮;对抗反馈污染,要做偏误审计:定期把不同人群的通过率、定价差异拆开横评,追问每个差异能用什么正当变量解释,解释不了的地域特征、渠道特征之类的代理变量就该剔除重训。还有一条来自外部冲击的提醒:任何基于历史区间的定价在系统性事件面前都会集体失效,灾情年的老模型当年是英雄,灾后就成了元凶——模型版本号要像代码一样管理,回滚预案不是只在系统故障时才想起来。
疑问一则:日常监控里哪几个信号值得设成自动预警
推演和清单之外,值班台上真正需要的是三条能写成告警规则的先行指标。其一,申赎速度差的周均线翻负:流出减流入由正转负远早于绝对余额报警,它捕捉的是情绪拐点而非存量损失。其二,客服会话的关键词迁移:投诉词从功能类(到账慢、页面错)滑向安全类(是不是要跑路、还能提出来吗)时,传导链已经站上第 1 环——这类信号藏在文本里,靠人工听录音追不上。其三,头部客户的净行为:资产占比前千分之五的客户永远行动最早,他们的小额试探性转出是免费的哨兵,值得单独建一道防线而不必惊动全量客群。
三条的共同气质是不依赖高深模型,难的部分只有一个:把一线同事人人皆知的"经验",固化成带责任人、带阈值、带静默规则的正式告警配置。风险管理组织成熟的标志,往往就是这本告警字典的厚度。
本节要点回顾
- 变异的根源是成本结构变化:造假、传播、复制错误都变得太便宜;
- 挤兑五环传导链上有两个环节由机构自己供给弹药;
- 信息披露速度就是流动性工具,慢八秒等于拱手让出舆论阵地;
- 热区图要按季度重画,团伙作案的重心会随防御强度迁移;
- 压力测试的价值藏在中间情景,极端情景测底线,寻常情景测体感。
认完了敌人该修工事。下一节进入风控体系的机房。