6.2 风控体系构建
6.2 风控体系构建
本节摘要:现代网络金融风控是三明治结构:底层是数据与特征平台(4.2 节已铺),中间是规则引擎负责可解释的即时拦截,上层是模型负责排序与额度。本节聚焦中间层——给出决策流的完整设计模式、一条生产级规则的解剖、调参两周记的方法论,以及体系演进中"规则与模型如何分权"的政治学。
风控团队最大的误解是把这份工作当成建模竞赛。真实世界里,一个运行了五年的三百条老规则往往比最新的图神经网络救过更多的钱——因为它能被审计、被解释、被三分钟内改掉。
三层分工:谁管拦截,谁管定价
| 层 | 擅长 | 弱点 | 典型输出 |
|---|---|---|---|
| 名单与硬规则 | 毫秒拦截、逻辑透明 | 维护多了互相打架、易被绕过 | 通过、拒绝、转人工 |
| 评分模型 | 精细排序、多变量融合 | 对分布外样本沉默、解释成本高 | 分数段映射的额度与价格 |
| 人审与专案 | 复杂个案、灰产新形态 | 瓶颈在人、口径难统一 | 个案结论反哺上层规则 |
三者之间的接口设计比内部算法更重要。实践中最常见的踩坑是"静默区"无人认领——既没命中拒绝规则、分数又落在灰色区间,单据在人工队列里过期。健康的系统必须给每个可能的输入组合指定唯一的出口。
决策流的设计模式
把一次授信申请的实时决策画出来,它是一条带旁路的流水线:
两个工程细节决定成败。其一,特征服务要有独立超时与降级——上游取数卡住时宁可走保守默认值也不能让整条线挂起;其二,每条决策都要落全量证据(命中哪条规则、用了哪个版本的模型),这既是投诉举证的武器,也是日后复盘的数据资产。
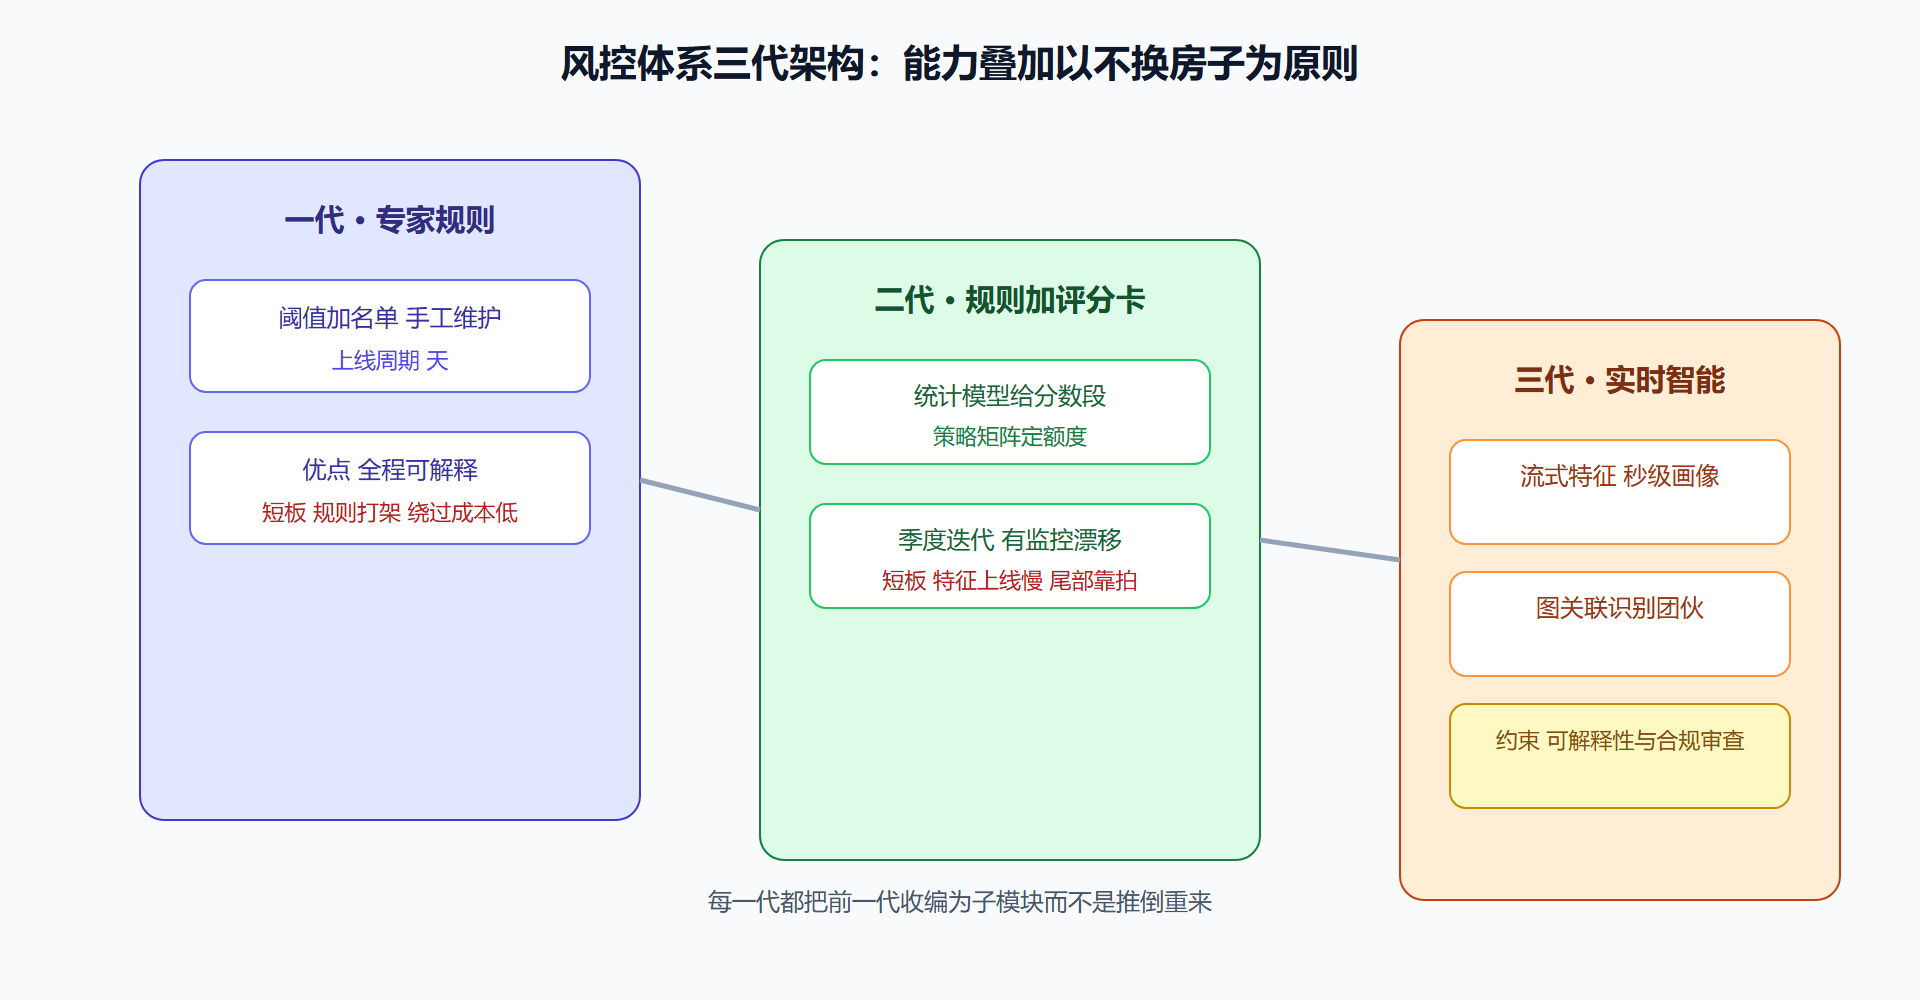
图 6-1 从专家规则到实时智能的三代演进
一条生产级规则的完整解剖
规则不是一行 if,而是一份微型合同。以那条"深夜大额异常"经典规则为例:
规则编号 RC-0447 业务含义 夜间时段超出历史消费习惯的大额交易要求二次确认 表达式 单笔金额 大于 历史九十天单笔均值的八倍 且 本笔发生时间位于凌晨零点到五点 动作 要求短信验证码 或 生物识别二选一 通过即放行并记录 豁免条件 白名单商户 持续六个月稳定关系的自动缴费 统计配额 当月预计触达量 上限一万次 防止骚扰面失控 责任人 反欺诈组 值班复核时效十五分钟 复盘频率 双周复盘命中率与打扰率 弃用条件 写明
最后四行常常被省略,但恰恰是它们定义了一条规则的生命周期管理。没有配额的规则会野蛮生长成对用户的合法骚扰;没有弃用条件的规则会变成没人敢删的古董。
算一遍额度:一个数字背后的三条决策链
三层结构对外的唯一可见物就是"你的额度"。把它拆开看,通常是三方各自产出再取交集:
模型段 评分卡给出六百七十一分 落入对应档位 授信上限两万六 政策段 当月组合不良率处于高位窗口 政策系数压到零点八 两万六乘以零点八 得两万零八百 规则段 首授且无外部征信深度的账户 冷启动封顶一万二 最终权益 取三者最小值 一万二 满三个月履约记录后按政策解锁
同一笔申请晚两个月提交,模型没变、人没变,额度却可能多出八千——变的只是政策段的系数窗口。理解这一点能解释大量客服工单里的困惑("我朋友条件差不多为什么比我高"),也解释了为什么放款抖动分析要先看政策变更日历再看模型版本库。做数据核对时还多了条纪律:每个授予额度的进件都要能在留痕表里还原这三个段各自的取值,少了任何一段,事后审计就成了猜谜。
还有一个容易被忽略的下游联动:额度调整事件会流入账务与营销两侧的下游系统,批量解封动作尤其要写清灰度节奏——一次性给几十万存量户统一提额,等于把风险敞口的开关交给了定时任务,这类操作的对账应提前到 T+1 核验实际敞口增量是否符合发布单预估。
案例全程复盘:一条规则的调参两周
背景。盗刷拦截规则 RC-0312 上线首周每天误伤数百名正常跨境消费用户,客服工单爆仓;但同一周确实拦下了几十笔真盗刷。典型的高压局:收紧更误伤,放宽要背资损。
操作。按调参三步法推进:
第一周 打捞事实 把全部拦截记录按 商户类目 客群分层 时区 切片 发现误伤集中在三类 正常出境游客 留学生固定学费 代购商户长期合作 同时发现真盗刷百分之八十带有共同前奏 触发日前一小时内发生过小额试探交易 第二周 重构特征 引入 小额试探后一小时内的放大系数 作为核心变量替代裸金额倍数 加入 用户常驻地变更加速度 出行半径突变而非绝对位置 新表达式 试探后放大 且 与常用设备指纹不一致 才进入强验证 第三周之前 灰度对照 百分之十流量双跑三天 对照误报率与捕获率两根曲线
结果。新版规则误伤降至原先六分之一,真盗刷捕获率基本持平。更重要的是沉淀了一个方法论:误伤案例和捕获案例同等值钱——它们共同标定出真正的判别边界在哪里。
解读。两周调参的核心洞察是替换变量:原规则问"这笔交易大不大",新规则问"这笔交易像不像刚刚那笔试探的延续"。好的风控变量描述的是行为序列的关系,单个行为再多维度也拼不出意图。
⚠️ 常见坑:只盯拦住了多少,不看挡住了多少正常生意。风控的产出应该同时出现在损益表的两边——资损减少是利润,误伤减少同样是利润。
本节要点回顾
- 三层各司其职:规则管拦截、模型管排序、人审管例外,接口必须有唯一出口;
- 决策留痕是底线配置:没有证据链的风控无法应对投诉与监管;
- 规则是一份带生命周期的合同:编号、配额、责任人、弃用条款缺一不可;
- 好变量刻画行为关系而非静态属性;
- 误伤是隐形成本,监控它的优先级不低于捕获率。
工事修好了,接下来正面对抗——攻击者不会等你调完参数。