7.1 央行数字货币 CBDC
7.1 央行数字货币 CBDC
本节摘要:央行数字货币是流通中现金的数字化形态,定位替代 M0 而非存款。它最重要的制度设计有二:双层运营体系让商业银行与支付机构继续冲在一线;可控匿名机制在"小额隐私、大额依法可溯"之间画线。本节拆解这两个设计的必然性,复盘一次试点红包从发放到核销的全流程,并评估它对现有支付格局的真实冲击边界。
这一节讨论的主角常被媒体渲染成"支付宝杀手",本节的任务是把情绪滤掉,只留机制。
为什么必须是双层运营
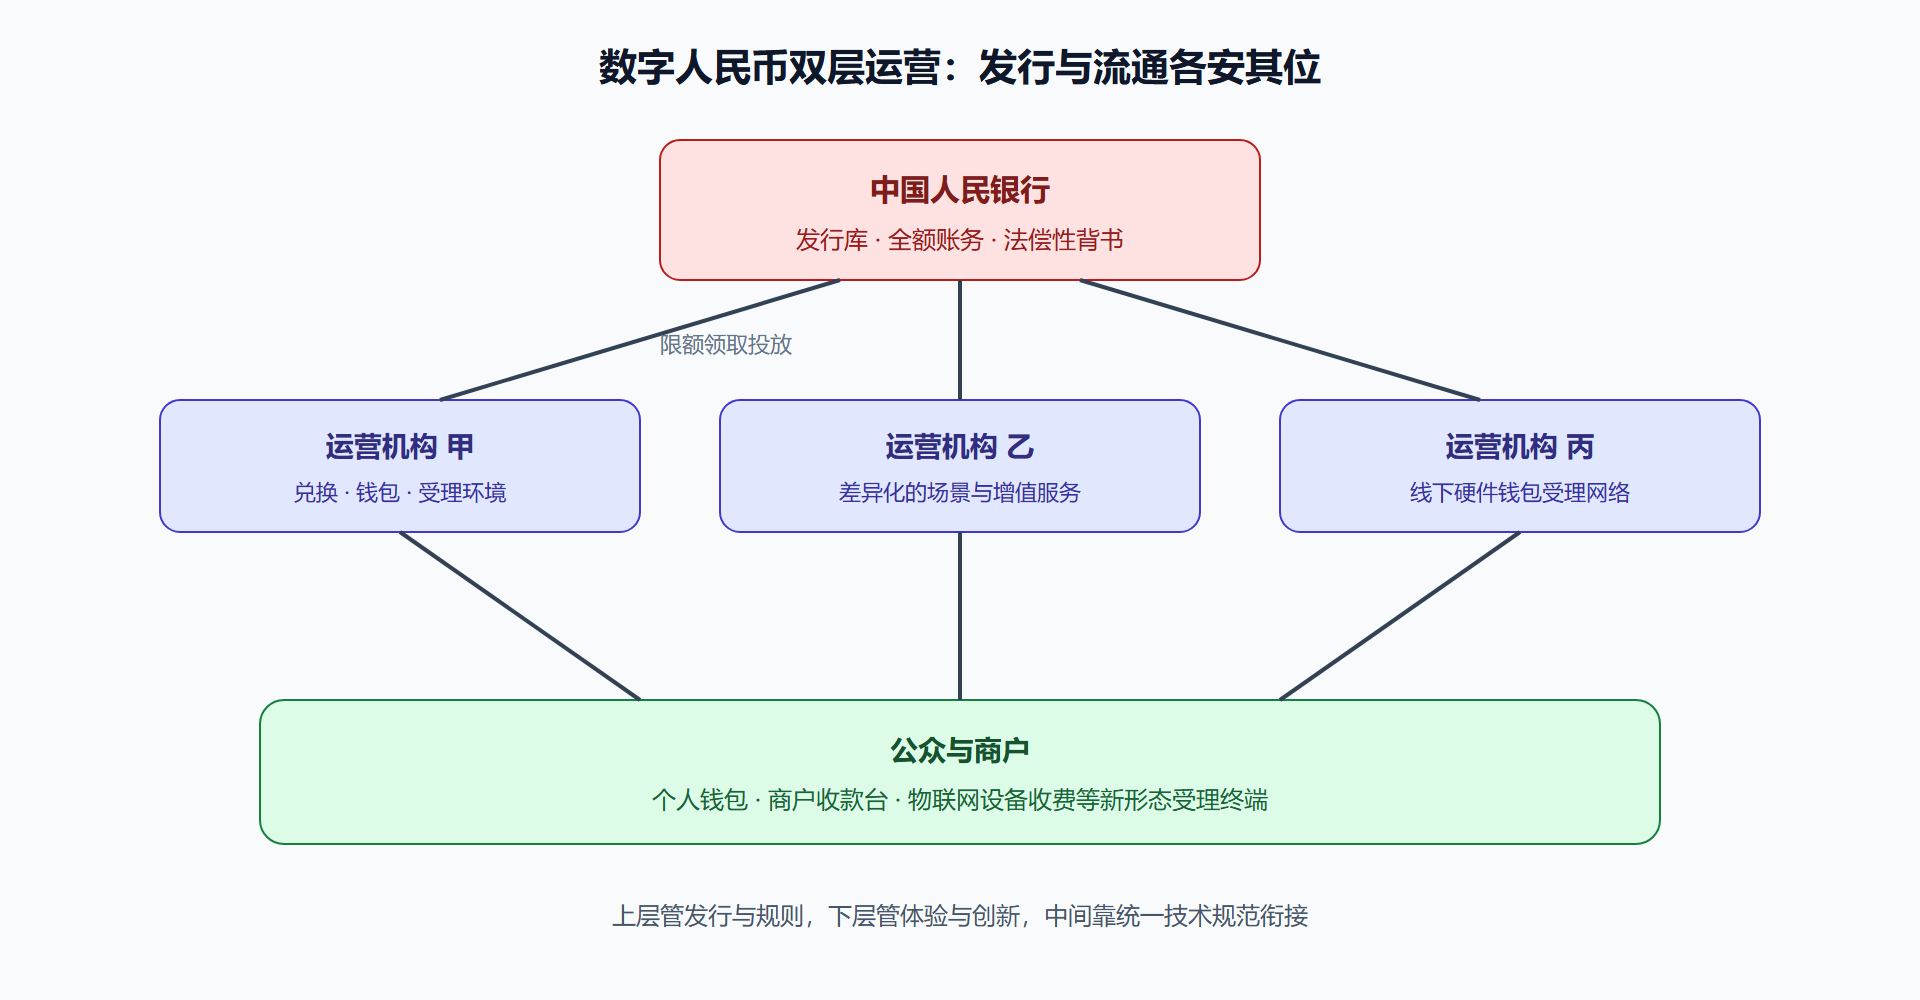
先想清楚一个问题:如果央行直接给十四亿人开账户,会发生什么?答案不是技术不行,而是三件事会同时发生——商业银行的存款搬家引发信用创造能力坍缩;央行被迫直接面对零售级的客服、差错、纠纷洪流;创新的责任无处安放。于是设计翻转过来:
第一层 发行层 人民银行按申赎方式向指定运营机构投放数字人民币 中心化管理 全额度记账 确保法偿性 第二层 流通层 指定运营机构 含大型银行及部分互联网平台背景机构 面向公众提供兑换 钱包服务 受理环境改造 各家可在统一规范上做产品创新 但不得收兑付手续费
这个结构把"主权信用"和"场景经营"各归其位:国家保证这张钱永远等于那张钱,市场负责让它好用。
可控匿名:一条精心计算的线
现金是完全匿名的,银行转账是实名可溯的,数字人民币的答案落在两者之间:
| 匿名档位 | 适用钱包 | 信息可见范围 |
|---|---|---|
| 弱实名 | 手机号即可开立的小额钱包 | 运营机构可见基本交易,四类钱包有余额与年度限额 |
| 较强实名 | 完整身份认证的钱包 | 满足反洗钱要求的信息报送 |
| 依法可溯 | 全部 | 司法或监管依法调取时才解锁 |
这条线的微妙之处在于它同时拒绝了两个极端:完全匿名会让洗钱、诈骗获得史上最顺滑的基础设施;完全透明则意味着每一笔买早餐都被记账,社会成本同样不可接受。"小额匿名、大额依法可溯"十二个字,是伦理、法律与工程三方谈判出来的公约数。
图 7-1 双层运营体系结构图
案例全程复盘:一场试点的红包之旅
背景。某试点城市开展消费季活动,通过摇号向市民发放十万个数字人民币红包,每个两百元,有效期两周,可在全市数千家商户使用。
操作。全程可以切成四个阶段观察:
发放阶段 中签名单推送至运营机构的钱包入口 用户按指引开通小额钱包自动入账 未下载者由合作银行的快捷通道代开通 体测障碍降到最低 流通阶段 用户在菜市场使用碰一碰功能 双方手机离网也能完成 支付依赖蓝牙近场 商户侧聚合码已升级兼容 不需要更换任何一台既有收款设备 核销阶段 到期未使用的红包 由系统原路收回至财政专户 程序化的资金回笼 数据阶段 结算报告给出 核销率 单笔均额 场景分布 三张表 作为下一轮优化依据
结果。这轮活动被研究的价值远超消费刺激本身:离线支付证明了物联网缴费、无网山区受理的可能性;原路收回验证了"可编程的资金生命周期能做到既定点投放又防沉淀";商户接入零改造的成本曲线说明现有生态的复用率极高。
解读。对"支付格局颠覆论"的正确理解是分层看:账户层面不颠覆(用户仍挂在各自运营机构),技术与合规标准层面是大整合(接口、安全、互操作必须统一),而真正深远的变量在第 3 章那套对账体系——当资金本身带着可编程属性与全链路流转记录,清算与对账的部分基础设施将从"事后补账"走向"原生即平"。支付机构的位置不会消失,但它们的价值锚点从"垄断通道"进一步转向"经营场景与服务"。
变式。跨境方向是最具想象空间的分支:多边货币桥项目探索多国央行数字货币在同一账本上的原子式交割,理论上可将代理行链条压缩为点对点结算。它的落地节奏取决于各国监管协调而非技术,恰好是 5.1 节法域比较框架的现实考题。
再补一条只属于运营视角的经验:试点期最该沉淀的不是某轮核销率的高低,而是三张结算报表的口径定义——核销率的分母算发放笔数还是实际送达笔数、单笔均额要不要剔除作废单、离网交易的入账归属按发生地还是回传地统计。这些条目在单一城市的首轮试点里看似吹毛求疵,一旦进入多城市、多轮次、多运营机构的常态运行,口径分叉就会让所有跨期比较失去意义。老规矩再一次应验:先统一口径再谈数字,序搞反了,数据越多越糊涂。
用对账的眼光看:哪些科目会消失,哪些凭空长出来
把这册的方法论直接押上去,比较一笔数币收款与一笔传统扫码收款在对账上的差别:
传统扫码链路 用户扣款 → 收单受理 → 转接交换 → 清算轧差 → 结算划拨 五个时刻 四次资金挂账 在途科目层层排队等 T加一文件 数币链路 支付完成即所有权转移 收款端直接看到终态记录 待结算 应收渠道 这类过渡科目大面积萎缩 差错挂账的业务密度预期断崖式下降
这是"原生即平"四个字的账务含义:第 3 章里那套排查长短款的看家功夫,会从每日主食降级为例外处理程序。但有消失就有新生——两类全新的核对对象正在长出来。其一是条件履约核对:当付款绑定了智能合约条款(定向用途、有效期、触发退款),账务系统必须逐笔验证合约状态与真实业务事件是否一致,红包试点里"到期原路收回"就是这个机制的雏形。其二是离线补记排序:双端离网完成的近场交易,在线回传后才进入总账,入账时间与发生时间天然分离,凭证上需要双时戳标记并按发生序而非回传序整理——熟悉吗?这正是 3.2 节挂账处理的两态思想换了一身新硬件的马甲。工具箱还是那个工具箱,只是搬运的对象变了。
疑问一则
**数字人民币给利息吗?**不给,而且这一点不容商量。一旦计息,它就直接与银行存款竞争公众资金——存款搬家、信用收缩这些"为什么双层运营"一节里推演过的连锁反应立刻成真。不计息是 M0 定位对整个银行体系的制度承诺,也是理解所有产品设计细节的钥匙:它想做的是更好的现金,而不是更好的理财。同理,运营机构不得收兑付手续费,意味着这门生意的回报要靠场景服务去挣,这与第 2 章末尾"支付回归通道本质"的行业变迁接上了同一条因果链。
本节要点回顾
- 双层运营不是妥协而是最优解:信用归于央行,创新留给市场;
- 可控匿名的档位表读懂了,就读懂了整个制度的价值观;
- 离线与可编程是相比移动支付的两个真增量,别拿扫码思维来对比;
- 红包试点是一次资金生命周期管理实验,意义大于金额;
- 对支付格局的影响发生在标准层与对账层,不在用户账户层。
主权的世界观看完,下一节去一个没有央行的世界看看信任如何自造。