7.2 去中心化金融 DeFi
7.2 去中心化金融 DeFi
本节摘要:DeFi 用智能合约替代金融机构的中介职能:兑换靠自动做市商的公式定价,借贷靠超额抵押的资金池,稳定资产靠锚定机制的设计。本节从恒定乘积公式的手工演算入手,把兑换、滑点、无常损失三个核心概念一次算明白,再评估其真实风险清单,最后回答"它对主流金融业意味着什么"。
上一节的世界里信任来自牌照,这一节信任只来自代码与博弈设计。理解 DeFi 最忌讳两种态度——信徒式的全盘接受与居高临下的一票否决。公式不会说谎,我们直接算。
把定价公式算一遍
自动做市商(业内缩写 AMM)的核心是一个初中生都会的公式:池内两种资产的储备量相乘保持定值。设某流动性池有币 X 与币 Y:
初始状态 储备X 为 1000 枚 储备Y 为 1000000 枚 定价隐含 一枚X 兑换 1000 枚Y 常数 K = 1000 × 1000000 = 十亿 有人想用 Y 换入 10 枚X 那么新状态应为 新的储备X = 1010 新的储备Y = K 除以 1010 约 990099 交易者需支付差额 1000000 减 990099 约等于 9901 枚Y
请注意两件事。其一,十枚 X 的平均成本约九百九十枚一枚,而不是标价一千枚——池子越浅、单笔越大,成交价偏离挂价越多,这就是滑点的可计算定义。其二,没有任何人撮合这笔交易,定价是数学结果;做市的是所有把资金存进池子的人。
无常损失:做市人的隐性账单
继续上面的数字往下走。假设外部市场价格真的一枚 X 值一千零五十枚 Y,套利者会持续在池子里换到价格差消失为止。最终池子会稳定在一个平衡点——而此时池子持有者的组合价值,总会低于"当初什么都不做、干拿着"的价值。这个差额就是无常损失。
情景推演 外部价涨百分之五十后 纯持有策略 手握原比例资产 价值按新市场价计 相对基准增益明显 留在池子里 组合被再平衡 部分收益让渡给了反向交易的对手方 结论 只要价格发生波动 且没有归还池子的手续费收入覆盖 就存在这段差距 缓释手段 一选波动率低的配对 二依靠交易手续费分成累积 三选择带动态费用调节机制的协议
叫"无常"是因为若价格回到起点损失即归零——这个诗意的名字常常骗过新手:它不保证回来,只在几何上可逆。
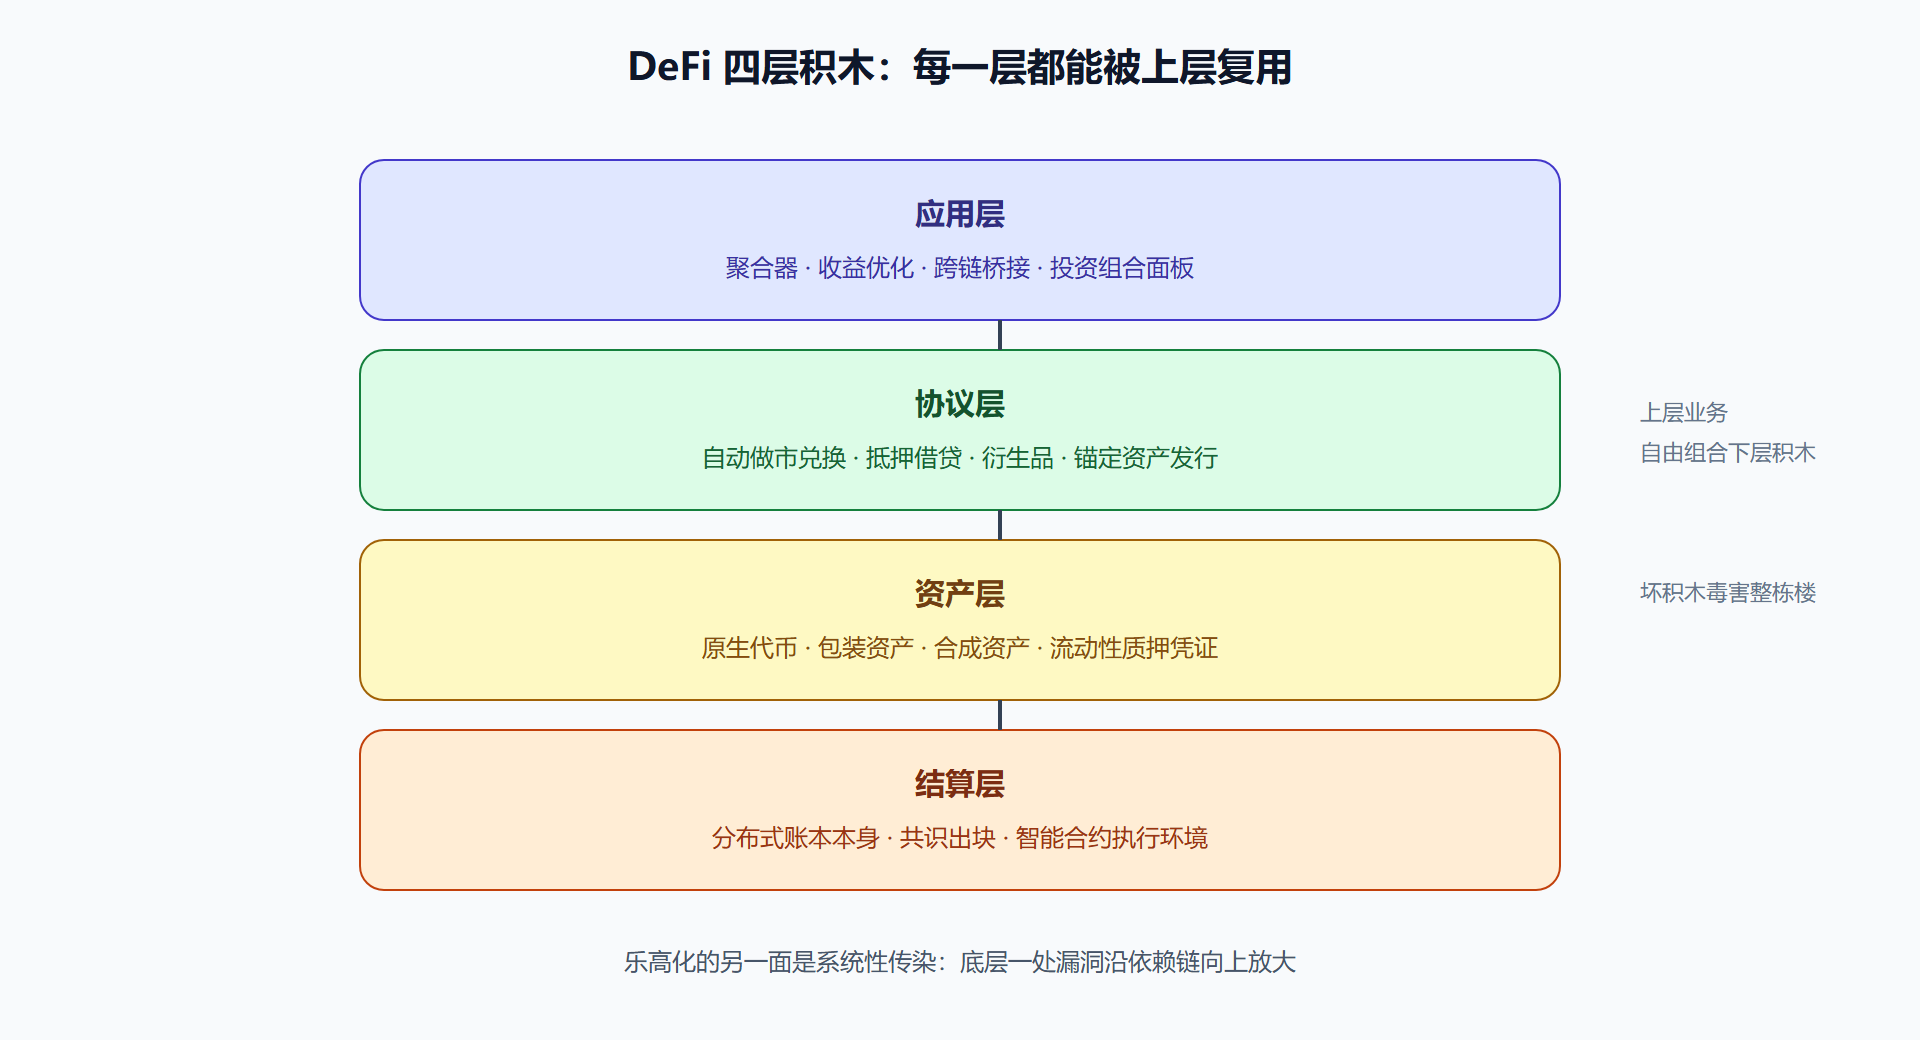
图 7-2 DeFi 协议栈的乐高叠层
借贷市场的另一半真相
超额抵押借贷是最成熟的 DeFi 形态:想借出一百元价值的资产,需要先存入一百五以上的抵押品,跌破清算线时任何人都可以触发清算并赚取罚金奖励。这套设计诚实得近乎冷酷——它假设不了信用,只能用冗余硬扛。于是出现一个有趣的悖论:系统里最缺的恰恰是传统银行最富余的东西——无抵押授信能力。链条上的机构式尝试(链上身份、信誉分)都在试图补上这块短板,而这块短板对应的正是第 6 章风控体系的价值所在。
案例全程复盘:一笔真实的无常损失实测
背景。一位从业者为验证教学案例,向某个中等深度流动性池投入等值一万美元的双币资产,配比为五成主流币五成稳定币,同时设对照账户单独持有同等现货。
操作。六个月观察期内的动作纪律严格到近乎刻板:
第一个月 入场 均衡比例存入 记录入场时刻的组合价值作为基准 第二三个月 主流币下行百分之三十 触发池内外价差的自动再平衡 对照组市值同步下跌 同幅度但结构未变 第四个月 市场反弹百分之二十 但路径波动剧烈 多次触及区间边界 第五个月 协议年化的手续费分成开始显现 与曲线对比 第六个月 同时赎回 与对照组逐项核对 组合价值 手续费收入 无常损失三项
结果。六月末清点:留在池中的组合价值低于对照组约百分之四点二;同期的手续费收益折合年化约百分之七——两者相加后仍高出对照组两个多点。赢在了手续费,但那笔明确的相对损失也如教科书所示精确发生。
解读。这次实测的最大启示是分母思维:无常损失是一个相对于"不行动"的机会成本概念,绝对金额为零也可能已经输了相对值;反之亦然,损失了相对值仍可能因手续费盈利。任何关于做市的讨论如果不说明比较基准,基本可以判定是在误导。
变式。集中流动性的新式做市让资金效率提升一个数量级,代价是再平衡更频繁、惰性管理者的实际损耗更大——技术每前进一步,都对应着参与者专业门槛的重新抬高。这与第 2 章财富管理里智能投顾的门槛逻辑惊人地对称。
⚠️ 常见坑:合约代码开源等于安全。开源只是提供了审计的可能,漏洞上限取决于审计质量与形式化验证的覆盖率——历史上损失最惨重的几次事件,全都发生在代码公开可见的协议上。
对账笔记的另类一课:当全世界只有一本总账
本册前六章反复强调的日终对账,在这里被整个釜底抽薪——没有渠道侧和平台侧两套记录可碰,因为所有参与者读写的就是同一本账。"验证取代核对"由此变得具体:你不需要信任任何一方转发的回执,交易凭哈希自成证据,任何节点随时可以独立复验。
但别急着羡慕,看清两面才算算过账:
传统世界 渠道漏发回执 双方各执一词 日终文件碰账裁决 迂回但可修复 链上世界 状态分歧几乎不存在 错误一旦上链即为最终事实 无撤销按钮 防御姿态 从事后纠错整体前移 合约审计 主网前的模拟演练 权限多方签名 应急手段 止付冻结失效 取而代之的是抢先抽离流动性或治理层紧急调参
也就是说,对账体系用冗余流程换来了改错的余地;单一账本用不可篡改换走了这个余地。两种取舍没有绝对优劣,却有明确的适用边界——错误率高但可逆的场景适合前者,价值密度高且一次都不能错的场景适合后者。顺带收下一件倒灌回来的礼物:传统金融系统开始给关键凭证加"可验证回链"(把操作记录的哈希锚定到外部存证),正是从这本大总账学来的思想。3.2 节那些靠原始报文还原事实的手法,与它本质上是同一门手艺。
本节要点回顾
- AMM 定价是一段可以手算的数学:滑点就是池深与单笔规模的比值效应;
- 无常损失的命名带有误导性,它是机会成本,基准选择决定一切判断;
- 超额抵押诚实但不普惠:链上世界的短板恰是传统信用体系的强项;
- 乐高化是效率之源也是传染之途,风险管理必须下沉到依赖链;
- 开源与安全之间隔着审计质量这一步,别省略。
一个想法无论来自中心还是边缘,终将在同样的杠杆上加压——下一节的主角不是钱,而是做决策的那个大脑。