8.2 产品设计与运营优化
8.2 产品设计与运营优化
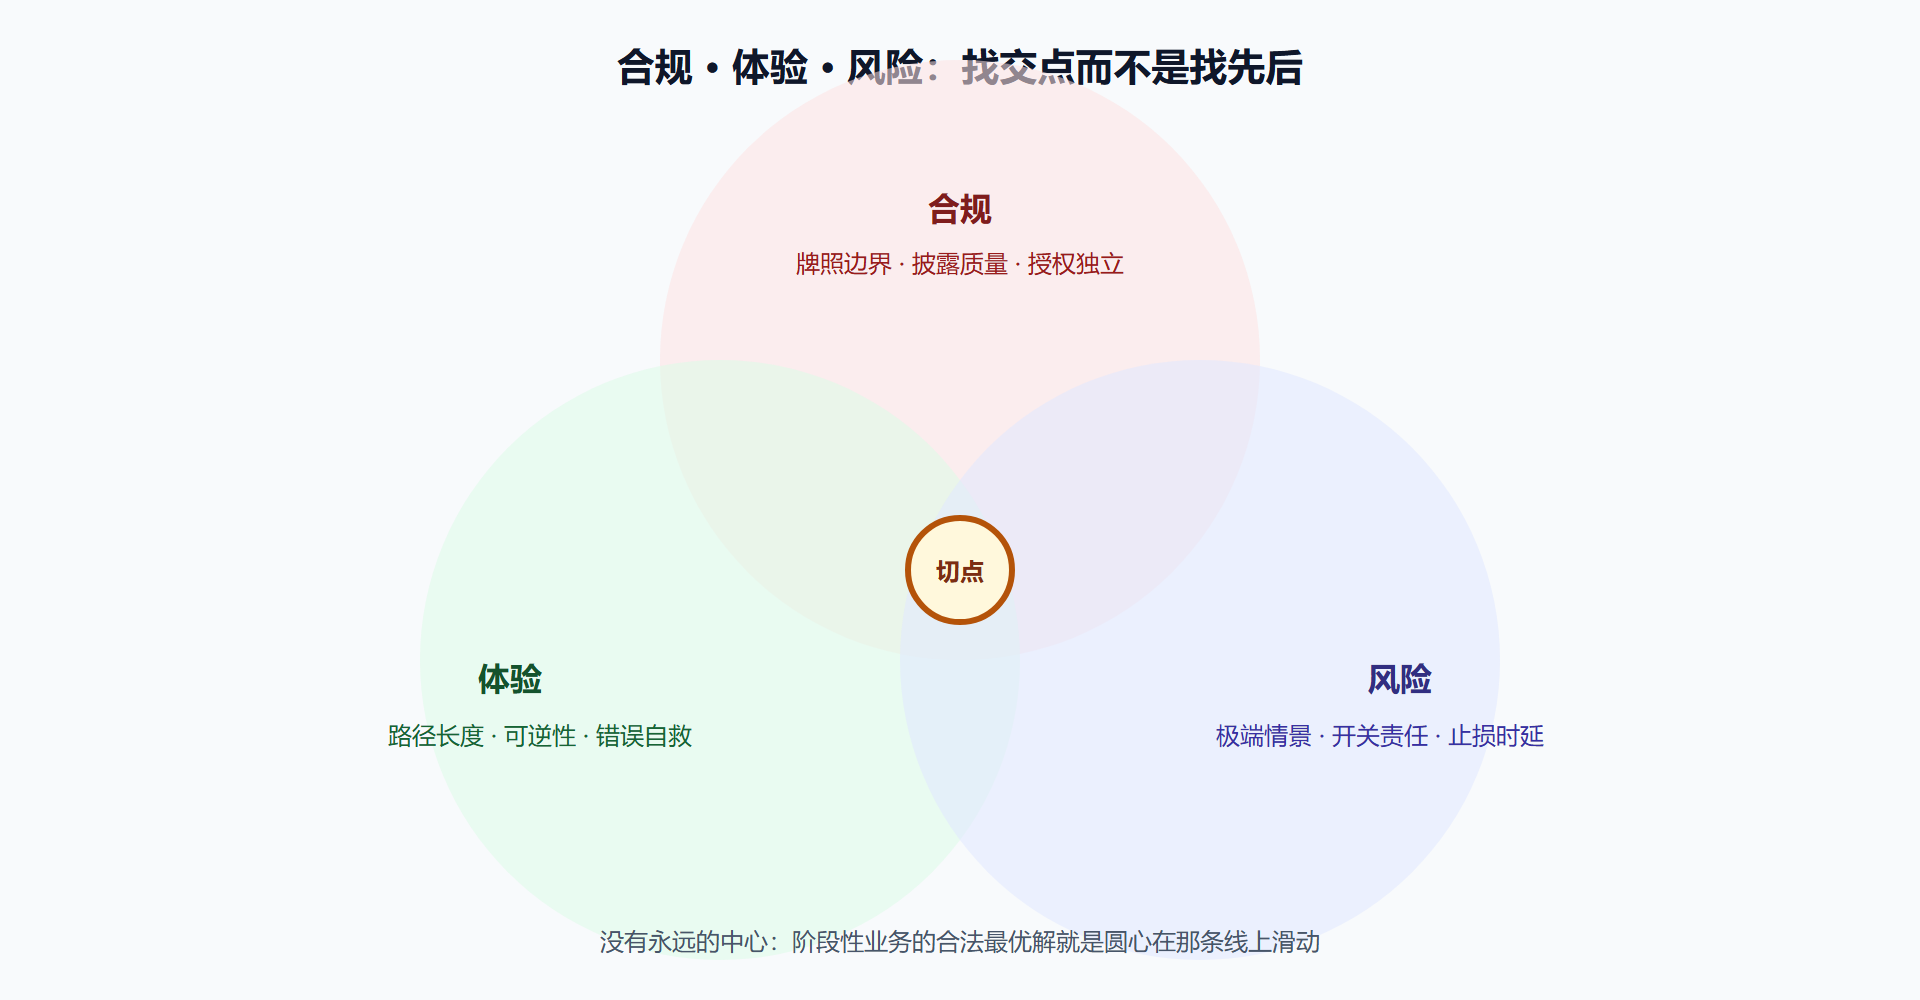
本节摘要:网络金融产品的设计原则可以压成一句话——在合规、体验、风险三个环之间找当期业务的最优切点;运营优化则是把这句话变成可核算的数字作业:留存怎么定义、漏斗在哪一环最漏、一个用户的 LTV 值不值得他的 CAC。本节给出三环评审法与增长核算的完整演算,并用两次改版的决策过程示范方法如何落地。
8.1 节解决了"接进来",这一节解决"做出来、养起来"。它是全册最"实操"的一节,每一段都尽量给出可以直接抄进文档的句式或算式。
三环平衡:产品评审的第一张表
任何新功能提案过会时,建议强制回答三环问题各两个:
| 环 | 问题一 | 问题二 |
|---|---|---|
| 合规环 | 该功能的披露文案能否让监管念出来而不尴尬 | 授权界面是否做到独立、明示、可拒绝 |
| 体验环 | 完成任务的最短路径是几步,哪一步流失最高 | 出错时的提示能不能让人下一步就自救 |
| 风险环 | 极端滥用情景下最大单日损失是多少 | 对应的风控开关在哪,谁来按,多快生效 |
多数翻车产品的事后复盘都能在三环里找到被跳过的那一问。特别是风险环的第二问——开关的存在感要在设计稿阶段就有署名,而不是出事后再找值班同事回忆。
图 8-1 三环平衡示意图
运营指标的核算语言
金融产品的运营与传统互联网共享漏斗词汇,但多了两笔只有这个行业才有的账:
第一笔 合规摩擦计入转化成本 实名 认证 风险测评 双录 每一步都是法定的 但也是漏斗上真实的洞 正确姿势不是绕开 而是把法定步骤安排在用户价值感知最强的时刻之后 第二笔 资损预期计入获客预算 一个新增授权用户的期望值 = 预期生命周期价值 减 获客成本 减 预期资损与差错的摊销 再减 合规服务成本
把 LTV 与 CAC 的演算写成可复用的模板(以某记账导流开户业务为例):
# 月度核算模板 数值为示意口径 月新增注册 120000 注册到绑卡转化 0.42 # 绑卡 50400 绑卡到首投转化 0.31 # 有效户 15624 单均年化贡献 结余 × 利差份额 + 服务费,实测均值 86 元 平均生命周期 19 个月 # 用季度队列留存曲线外推 LTV 86 × 19 ≈ 1634 元 CAC 渠道买量 41 + 注册激励 18 + 合规与风控摊销 9 = 68 元 LTV 除以 CAC 约 24 倍 # 表面健康 得再看回收周期 回收月数 约 4.2 个月 # 前四个月的累计贡献才能覆盖 CAC
结论分两层:倍数超过二十通常意味着投放可以加码;但真正的纪律在回收期——回收周期一旦长于现金流规划,倍数再漂亮也可能拖死账上现金。许多烧钱大战的死因不是 LTV 太小,而是 CAC 回来得太慢。
一个设计细节的对账读法:页面上的钱要和账上的钱说话
补一个很小却常年霸榜客诉的场景,它把三环与对账串在了同一处。某理财产品首页的大字报展示"今日收益十二点八元",用户当晚核对银行卡却发现入账十二点六元——差的两分钱换来一通投诉、一条工单和一次信任损耗。
追查结论 展示层按七日年化实时估算 结算层按当日万份收益实计 两个口径都合法 但页面把估算写成了事实 整改守则 展示即留痕 任何预测性数字必须带口径角标 可点开看计算过程 与结算数据的最长同步延迟写进前端埋点 超时自动降级为区间表述
这起小事故的推广价值在于:产品页面上每一个金额都是一句承诺,而对账团队核的就是承诺与实际的差额。把这条反馈回路建起来(客服工单中的金额类投诉每周回灌给产品评审),三环平衡就不再是季度汇报里的示意图,而是有真实客流数据驱动的调节器。顺带一提,这也是深访之外最便宜的用户研究——投诉文本是免费的深度访谈合集。
疑问一则:A/B 实验跑多久才有资格揭盲
比"跑满一周"更靠谱的答案是覆盖至少一个完整业务周期:理财用户的申赎行为随发薪日与月末账单日起落,只跑工作日的实验会把周末才活跃的低频用户整个排除在样本外。规范做法是预计算最小样本量(按期望提升幅度反推)、预注册揭盲日期与指标、周期内不许偷看结果调整分组。偷看然后提前终止的实验,等于允许噪音冒充信号——很多"提升显著"的改版在复测中打回原形,根源都在这里。
案例全程复盘:一个理财社区的两次改版
背景。某平台的青年理财社区上线一年,内容供给活跃但商业转化平平,管理层要求在季度内证明它的存在价值。
操作。第一次改版走了弯路——为了转化率把信息流改成货架式商品流,周数据显示点击率上升、停留时长暴跌,老用户关键词"硬广"出现在反馈前排。数据不能证伪直觉时,他们补做了三十个用户深访,找到真正的问题:用户要的不是更醒目的入口,而是"在我害怕的时候有人先给我讲明白"。
第二次改版据此重排:市场大跌日启动陪伴式直播与图文心理按摩;把申赎提醒改造成教育时机(为什么这笔赎回到账晚了);货架模块退出一级页面,仅在深度阅读完成后作为延伸出现。
结果。改版后次月数据:内容页到开户的转化率提升近半,且退货式卸载率明显下降;更重要的是财务口径终于通过——该板块的单客运营成本下降而人均 AUM 上行,季度评审从"要不要关掉"变成"加多少预算"。
解读。这个案例的价值在于它演示了两组常见的对立如何统一:转化率的短期压力与信任积累的长期逻辑冲突时,用深访补足数据的盲区再决策;体验损耗与商业插桩打架时,把商业化动作安排在价值交付之后而非之前。两句话都平淡,能执行的组织不多。
变式。同样的框架迁移到 B 端同样成立,只是三环里的"体验环"换成"集成成本环",LTV 的分子换成续约率与增购额。企业客户只是把"我害怕的时候"换成了"我对不上账的时候"——倾听问题的方法不变。
💡 关键直觉:金融产品的一切长期优势最终都会沉淀为两个字——信任;而信任的操作性定义是:用户在最焦虑的时刻选择打开的是你的页面,而不是搜索框。
本节要点回顾
- 三环六问是提案的入场券,缺环的方案默认退回;
- 合规步骤安排在价值感知之后能同时保住漏斗与法规;
- LTV 核算必须扣减资损与合规摊销,否则是自欺;
- 回收周期比倍数更接近生死的答案;
- 改版决策的证据链要混编数据与深访,两条腿走路才不跛。
方法与账本都有了,最后一节看三家活着的样本如何把这一切跑通。