8.3 行业标杆案例复盘
8.3 行业标杆案例复盘
本节摘要:学标杆最忌讳抄结论——三家头部样本的真实启示都藏在"它们当时的约束条件"里。本节用一张对照画布横评支付生态型、纯线上银行型、保险科技型三种基因的企业,再深挖其中一家在无人工核保上的十年长跑,最后以三道 FAQ 收束全册。读完你应当能把"标杆经验"翻译成自己机构的可执行清单。
全册走到了终点站。前三章讲机制,四到六章讲约束,七章讲变量;这一节把活生生的组织放回这些坐标系里检验——理论是否成立,看它们的年报和事故记录就知道了。
三家基因不同的对照画布
图 8-1 三标杆战略对照画布
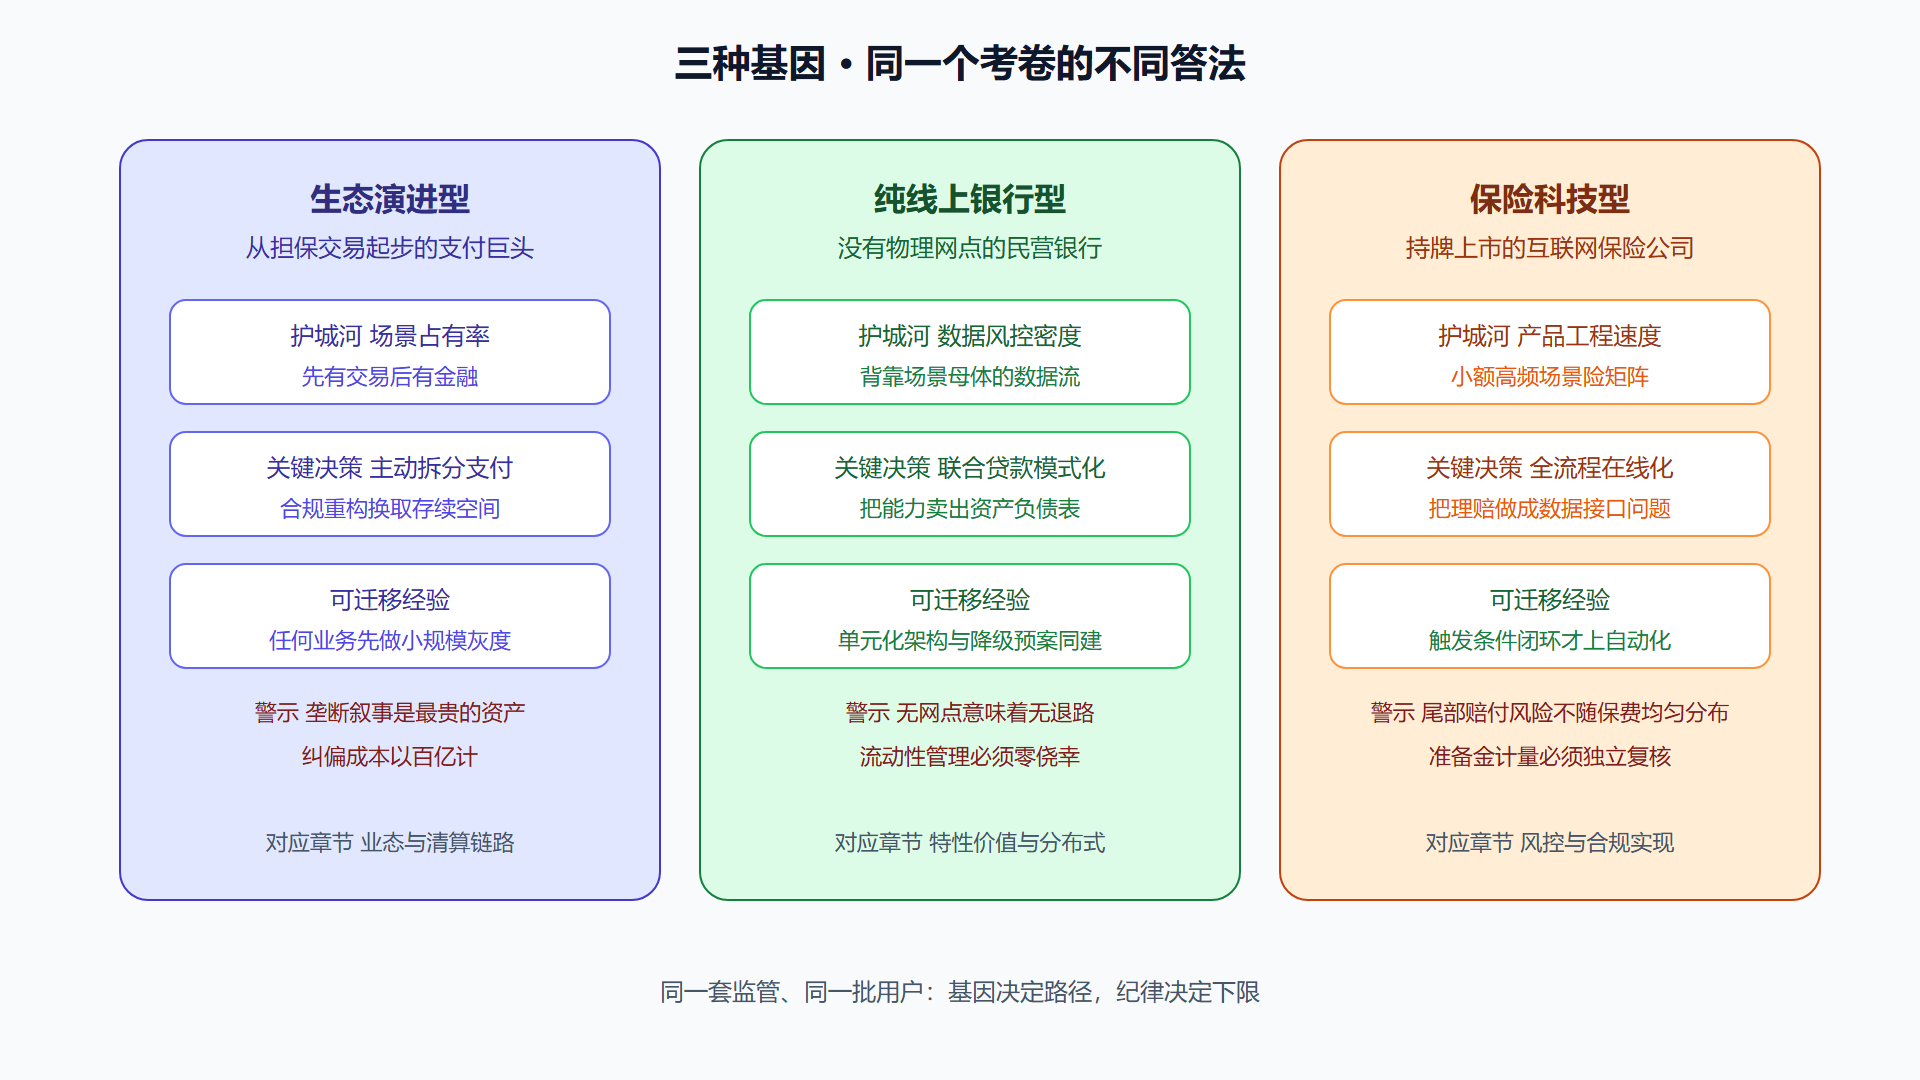
画布的用法说明:每一格都可替换成你正在研究的对象,纵向读是单家公司的能力清单,横向读是行业级的教训索引。三家唯一的共同点是——都在某个时刻主动收缩过。扩张的故事千篇一律,收缩的智慧各有不同。
给图配一份文字底稿:四维横评
图片之外补一张可检索的文字版对照,便于逐格替换研究对象:
| 维度 | 支付生态型 | 纯线上银行型 | 保险科技型 |
|---|---|---|---|
| 起步时的杠杆 | 高频小额交易的入口地位 | 无网点的成本结构 | 数据可定义的场景险形态 |
| 收入结构的迁移 | 通道费让位给导流与技术服务 | 利差为主,输出科技方案 | 承保利润叠加系统对外输出 |
| 各自的关键约束时刻 | 备付金集中存管切断沉淀利差 | 远程开户政策的开合节奏 | 短期险费率与新数据规则的收紧 |
| 对账体系扮演的角色 | 亿级笔量的日终碰账本身是核心产品力 | 存贷两本账的实时勾稽与头寸管理 | 赔付指令与中立数据源逐笔互验 |
最后一行值得停留:三家基因迥异,对账却都不约而同地从后台职能长成了竞争壁垒——这是全册主调在产业层面最强的一条佐证。
用一次就懂:拿你自己的机构填空
画布的正确用法是自测而非收藏。挑一家你熟悉的公司(或就在职的这家),四行逐一填写,然后观察哪一格写不出来或者只能写出含混的形容词——写不出的那格,就是该机构战略叙事里的空洞处:起步杠杆说不清,意味着差异化未经验证;收入迁移写不出第二段,意味着商业模式还停在第一曲线;关键约束空白,说明团队没经历过监管周期的毒打;而对账那格若只是"财务部门月度处理",差距就肉眼可见了。这套填空五分钟能做完,比读十份研报更快暴露真问题。
顺带把三家"主动收缩"的史实各落一行,作为示范填空的第一组答案:支付生态型在社交化裂变扩张引发争议后果断砍掉攀比式玩法,回归交易与服务的主线;纯线上银行型在联合贷款出资比例新规落地后主动压降撮合规模、补足自营放款能力;保险科技型下线了连年亏损的健康管理增值服务,把资源收拢回承保与理赔主链。三个决定隔着不同年份与赛道,逻辑却是同一句话:当边际业务的合规或亏损成本超过其战略期权价值时,体面退场本身就是一种风控能力。抄结论的人只看见它们砍了什么,看不见它们靠什么判断该砍。
深挖一家:无人工核保的十年长跑
生态演进与线上银行的战绩常被讨论,这里选相对低调的保险科技型深挖一刀,因为它解决的问题最难造假。
背景。传统财险运营成本中大头的两块是核保人力与理赔查勘。该公司自成立以来就把这两个环节当主战场:产品全部设计为可以由数据定义的场景形态(航延、退货、碎屏、运费),承保后端则重投自动化系统。
操作。抽出这套体系里最容易被忽视的三项工程:
其一 触发条件的产品化 每款场景险立项时第一份文档不是费率表 而是 数据源可得性论证 论证不过关就改条款 把赔付标准改写到中立数据能覆盖为止 其二 反欺诈的对冲层 高频自动理赔必然引来分工明确的骗赔团队 对策是设备指纹加关系图谱的实时碰撞 与周级别的规则迭代节奏 其三 准备金的保守哲学 短险看起来简单 但尾部聚集效应明显 每年请独立精算对未决准备金做压力口径的重估 并披露差异
结果。公开披露口径下,该体系支撑了年均亿级保单量级的承保处理,综合成本率控制在财产行业的中游水平;更值得注意的是波动——极端天气年景的赔付脉冲依然存在,自动化并未消灭它,只是让响应速度大幅提前。
解读。这个样本对从业者的最大启示是把"科技感"翻译成了三条朴素纪律:数据不可得就不卖这个形态(克制);欺诈必然随自动化而来所以对冲层先行(清醒);尾部风险要有独立的第二双眼睛(敬畏)。三者任何一条缺席,模式都会在某个季度现出原形。
⚠️ 常见坑:把标杆某一年份的报表结构当作恒定规律。这三家的打法在监管周期里各改过至少一轮主干——学他们应对变局的动作序列,比记他们的静态结构有用十倍。
收束全册的三问三答
问题一:传统金融机构现在转型还来得及吗
来得及,但路径与互联网公司相反:先做账本与数据的在线原生(第 4 章的地基),再谈体验与生态(第 8 章的应用),顺序颠倒就是无数失败楼盘的由来。优势项同样明确——资金成本、牌照纵深与线下信任存量,恰好都是纯线上一派短期补不齐的短板。
问题二:个人从业者最该补哪一块
看岗位起点。技术出身的最缺业态语汇(第 2 章),业务出身的最缺链路直觉(第 3 章),风控出身的最缺红线的历史坐标(第 5 章)。共同稀缺的是那套"把每个热点翻译成成本结构与责任结构"的思维习惯——本册反复演练的就是它。若只能选一个训练动作,建议是给每条行业新闻写三行批注:动了哪段资金路径、省了谁的成本、出了事谁签字。坚持一个季度,看待热点的方式会不可逆地改变。
问题三:怎么判断下一个新概念的含金量
回到全程贯穿的三件套:它改变了资金的哪一段路径?它让哪一项成本降了一个数量级吗?出了事责任落在谁头上?三个问题都有清爽答案的概念值得投入;答案含混的,多半是轮子上的又一圈花纹。
本节要点回顾
- 三张基因画像对应三种解题思路:场景、数据、产品工程各执一端;
- 收缩比扩张更值得研究:每家都有主动砍掉主业务的时刻;
- 无人工核保的长跑靠三条纪律:数据先行、对冲同步、精算敬畏;
- 对标要学动作序列而非报表快照;
- 全册的判断框架收敛为一句话:跟着钱走,替账负责,给创新标价。
至此,这本网络金融教程的旅程正式收官。愿你带着这张地图,在任何一次行业震荡里都能找到自己的坐标。