第五章 生存优先:风险度量、仓位纪律与合规
第五章 · 生存优先:风险度量、仓位纪律与合规
章节摘要:本章跟着一个账户的完整生命周期走:上市前如何度量它可能承担的风险,运行中如何用仓位与止损纪律约束它,极端情形下如何做压力演练,以及所有动作如何落在合规边界之内。前四章解决"怎么赚钱",本章解决一件更根本的事——怎么不死。
一条主线
主线从一次风控例会开始。策略组带来一个新策略:回测夏普优秀、样本外稳定、成本安全边际充裕——按第四章的流程,它技术上已经"过审"。风控负责人只问了一个问题:"它最坏的情况下会让我们亏多少?"会议室安静了。回测报告里有最大回撤,但那是单一历史路径上的回撤;没人能回答"如果 2015 年那种行情重演、加上今天的杠杆水平、再叠加对手盘集体撤退"这类复合情形下的损失上界。本章的全部内容,就是把那个安静的时刻变成一套可计算、可执行的纪律:风险度量回答"亏多少",仓位管理回答"押多大",压力演练回答"最坏时怎么办",合规回答"什么不能做"。四件事拼在一起,才是"策略可以上资金"这句话的完整含义。
沿途站点
5.1 风险度量指标。第一站清点量具:波动率、最大回撤、下行偏差、在险价值与条件在险价值,每一个指标度量风险的哪一段、又在掩盖什么。核心论点是"多维指纹"——任何单一指标都有盲区,风险画像必须多个指标互相补位。
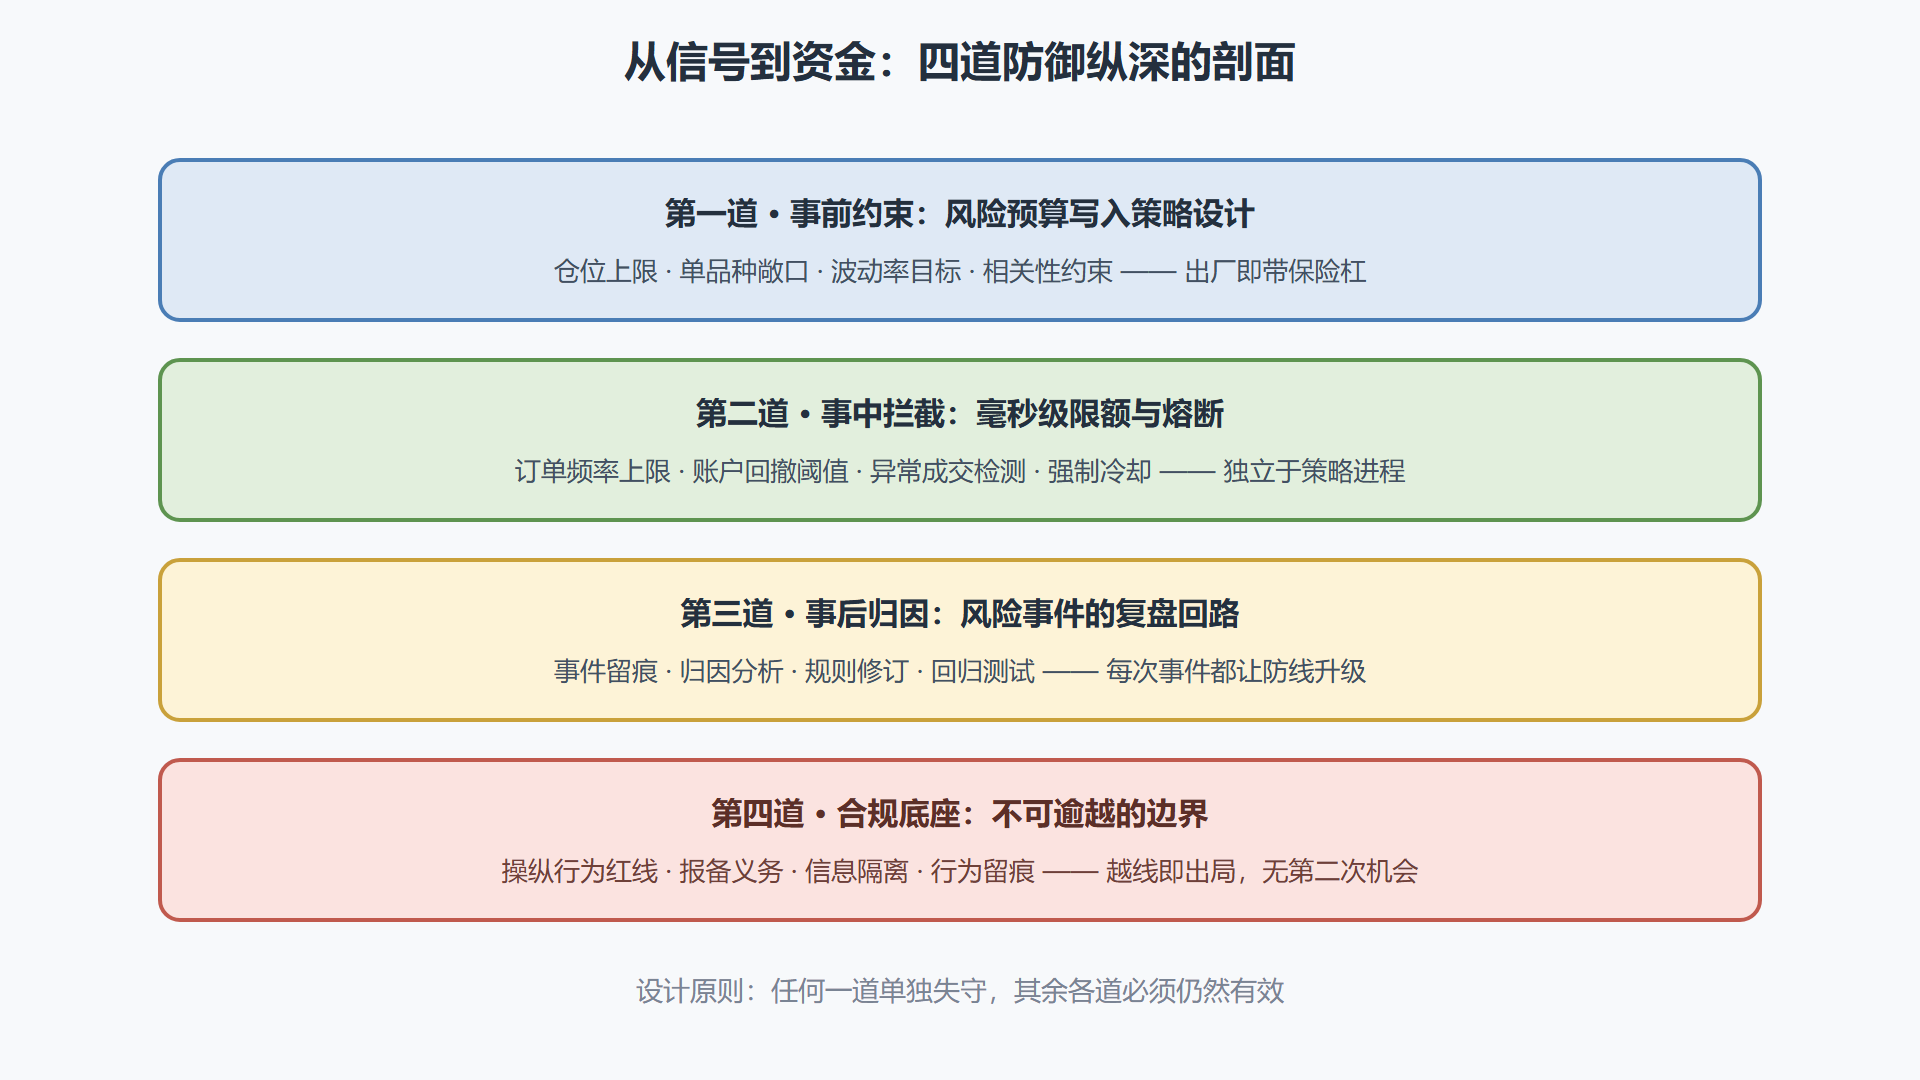
5.2 风险控制体系。第二站把量具变成机器:事前约束(策略设计时写入的风险预算)、事中拦截(毫秒级的限额与熔断)、事后归因(每一次风险事件的复盘回路)。三层闭环的设计原则只有一条:风险控制必须在策略失效时依然有效。
5.3 仓位管理压力演练。第三站做实验:同一个策略,分别在全仓、等风险仓位、波动率目标、凯利分数仓位四种纪律下穿越同一段历史,观察资金曲线与最深亏损的巨大差异。仓位不是收益的放大器,是存活时间的决定者。
5.4 合规与监管。第四站划定边界:市场操纵的认定逻辑、程序化交易的报备要求、信息披露义务与合规技术架构。合规不是策略的装饰品,它是策略能否存在的资格证。
拐点与结论
本章的认知拐点藏在 5.3 的实验里:多数人直觉上把仓位大小与"胆量"或"信心"挂钩,实验显示仓位本质上是一个存活概率的调节器——同一个策略,仓位的差异可以让它在同一份历史里一个活到最后、一个中途归零,哪怕两者的"策略逻辑"一字不差。这个拐点改变了风险问题在研究流程里的位置:它不是上线前的最后审查,而是从假设阶段就要写入策略的基因。
结论收束成一条排序:风控优先于收益,合规优先于风控。收益的波动只是数字,归零才是不可逆事件;而合规的红线一旦越过,连"下次再来"的资格都会被没收。本章四节就是这条排序的展开。
三层风控与合规底座的结构关系:
图 5-1:风险防御的纵深结构
读完你应该
- 能为任意策略组合写出一份多维风险指纹,并指出每个指标覆盖与遗漏的分布区间;
- 能把一套风控规则拆解到事前、事中、事后三层,并说明各层的失效模式;
- 能独立完成一次四仓位纪律的对照演练,并用数字说明仓位对存活概率的影响;
- 能说清市场操纵认定的核心逻辑与程序化交易的主要报备义务;
- 能为一个新策略起草"风险预算表 + 合规自查表"两张上线前置文件。
下一章的接力
防线立起来了,但防线不是永备工事:策略会老化,市场会换脸。第六章把视角拉到更长的时间尺度——如何提前听到策略失效的脚步声,以及失效之后,研究如何借助 AI 与另类数据进入下一轮循环。