5.1 风险度量指标:每个指标都在偷看分布的一段
5.1 风险度量指标:每个指标都在偷看分布的一段
本节摘要:波动率、最大回撤、在险价值、条件在险价值——每个风险指标都只对收益分布的某一段敏感,同时对其余部分失明。本节逐一拆解常用指标的度量对象、盲区与误用方式,并给出"多维指纹"的组合原则。它服务于本章的主线:先能量化"最坏亏多少",仓位与熔断才有依据。
一个反问开场
"这个策略风险大吗?"——这个问题无法回答,因为"风险"没有被定义。担心每天净值晃得厉害?那是波动率的问题。担心某个月亏掉一年利润?那是尾部的问题。担心亏了之后回本遥遥无期?那是回撤深度与修复速度的问题。担心极端行情下想卖卖不掉?那是流动性的问题。四种担心对应四个不同的量,用单一指标回答,等于让人只测视力就来判断全身健康。风险度量的第一课不是学公式,是先把"你到底怕什么"问清楚。
各就各位:指标与分布区段的对应
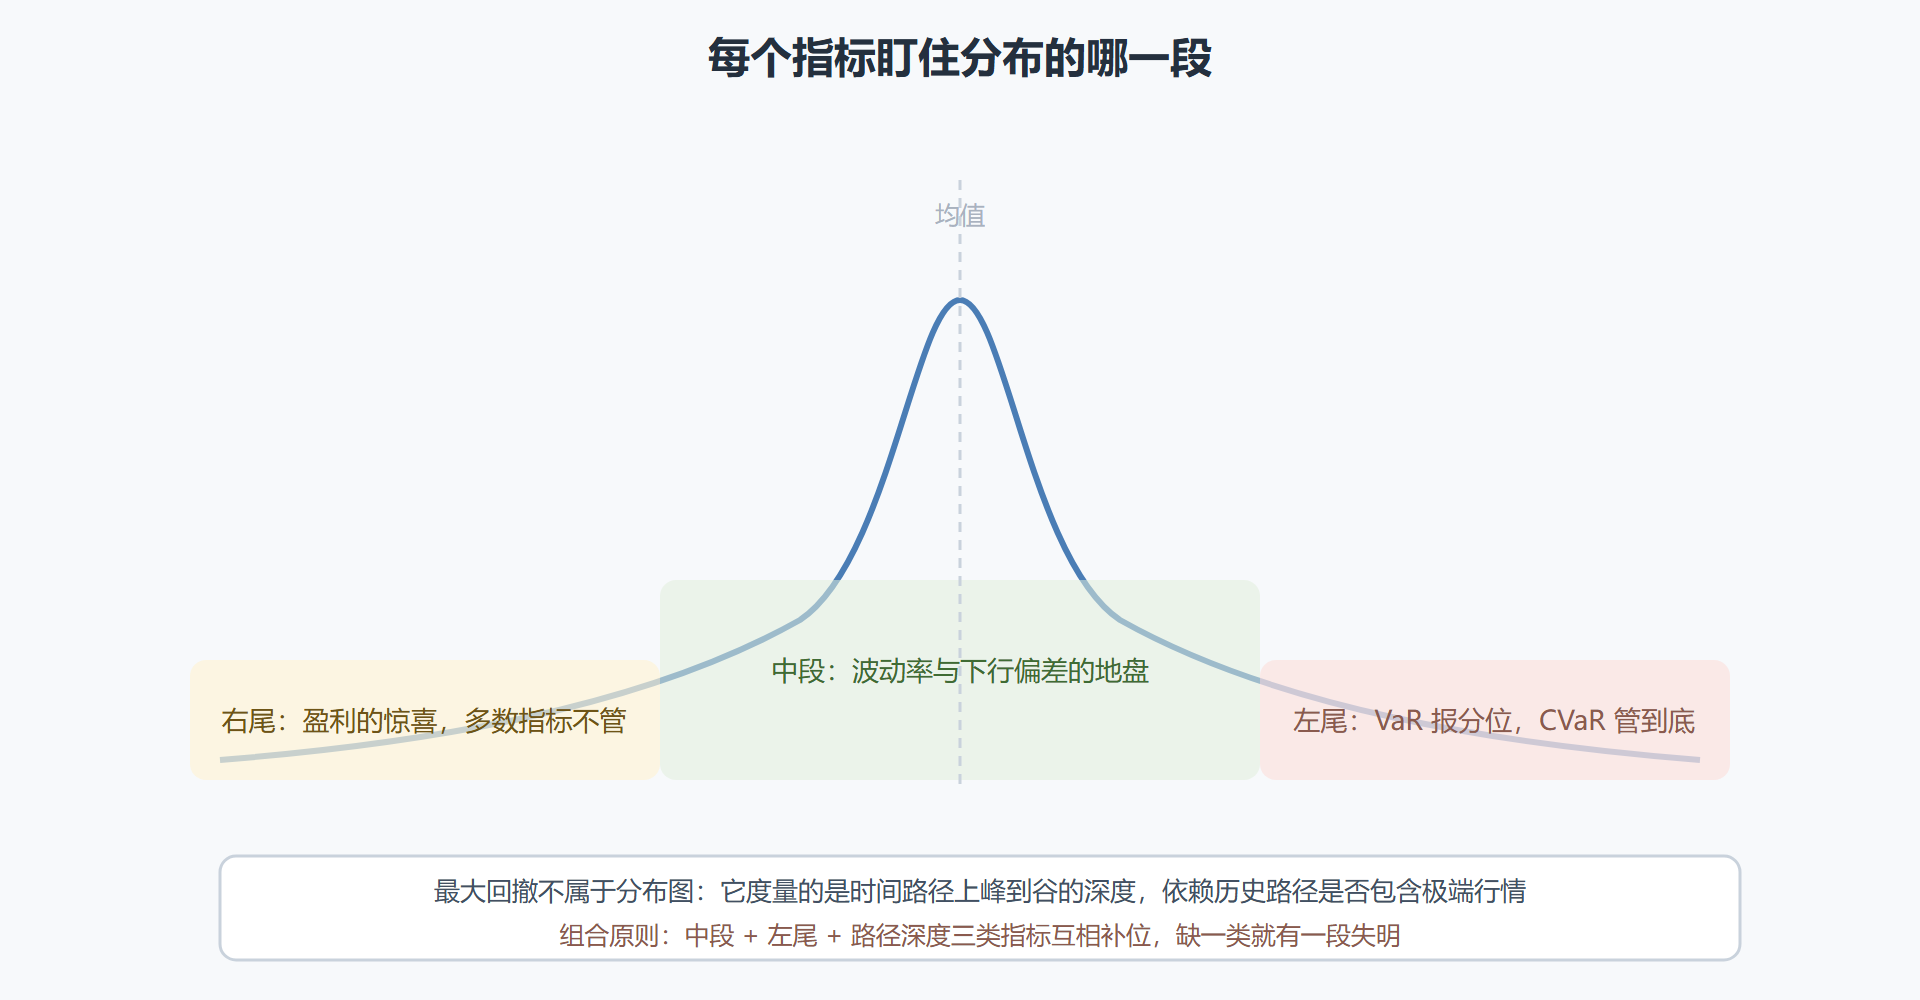
**波动率(标准差)**度量分布的中段:围绕均值的平均散布程度。它是最常用的风险报价(夏普比率的分母),也是最常被误读的——它对亏损与盈利一视同仁,一个"暴涨暴跌"的策略与"阴跌不止"的策略可以有相同的波动率,风险含义却完全不同。下行偏差是波动率的改版:只统计低于目标的散布,把"好的波动"从惩罚里剔除,索提诺比率用它做分母。最大回撤度量历史路径上最深的谷:从净值最高点到其后最低点的跌幅。它回答的是"历史最惨有多惨",缺陷是样本依赖——没发生过的更惨它看不见。**在险价值(VaR)**报一个分位数:在给定置信水平下,给定持有期内的损失不会超过某个值。它把尾部信息压缩成一个数,便于管理层消化,但两个著名盲区:不告诉你超过分位后会亏到哪,且不满足次可加性(两个组合各自 VaR 之和可能小于合并 VaR,风险分散的常识在它这里失灵)。**条件在险价值(CVaR 或期望损失)**补上了第一个盲区:它问"如果真的跌破了那个分位数,平均会亏多少"——对尾部的描述诚实得多,也因此成为现代风险预算的主力指标。
图 5-2:风险指标与收益分布区段的覆盖关系
每个指标的典型误用
指标的危险不在公式,在语境。波动率误用:拿年化波动率直接比较不同策略——持有期、杠杆、资产类别不同的策略,波动率不可直接比。最大回撤误用:把回测的最大回撤当成最坏情形向出资人承诺——历史路径只提供了一个样本,用它承诺未来等于用一次考试的最差成绩代表全部可能。VaR 误用:把置信水平写成安全承诺——"百分之九十九的在险价值是一百万"的另一面是"百分之一的日子里,亏损会超过一百万,超过多少不知道",后半句才是风险管理的重点。夏普比率误用:对短周期策略,夏普随采样频率虚高,日频策略的夏普与月频策略的夏普不在一个度量体系里,直接比较会系统性地偏袒高频。
| 指标 | 度量对象 | 主要盲区 | 适用提问 |
|---|---|---|---|
| 波动率 | 分布中段的散布 | 方向不分、尾部不管 | 日常颠簸有多大 |
| 下行偏差 | 低于目标的散布 | 忽略上行的信息 | 坏的波动有多大 |
| 最大回撤 | 路径峰谷深度 | 样本依赖、无频率信息 | 历史上最惨多惨、回本多久 |
| VaR | 左尾分位点 | 分位之外不设防 | 一般坏日子亏多少 |
| CVaR | 左尾条件均值 | 依赖分布估计 | 尾部真的来了平均亏多少 |
从指标到风险预算
度量的终点是预算。成熟流程把 CVaR 与回撤阈值换算成硬约束写入系统:组合在险价值不超过权益的某个比例、任一策略的回撤触及阈值自动降仓、单品种敞口设有绝对上限。换算过程本身就是一次风险教育——把"我们最多能接受亏多少"从一句氛围性的表态,变成一条可执行、可监控、可审计的机器规则。预算还要定期校准:市场状态变了、策略相关性变了,同一套数字的含义会漂移,静态的风险预算是最常见的慢性隐患。
⚠️ 常见坑:在平静市里校准风险模型。低波动样本估计出的相关性会在风暴中集体失灵——风险参数要用包含至少一次危机时段的数据估计,并定期用压力情景补充历史样本的不足。
深入一步:给一个组合画风险指纹
练一次多维画像。某组合由一个趋势策略与一个回归策略构成,出资人问"风险多大",风控的回答不是单一数字,而是一张指纹卡:日常颠簸——年化波动率与下行偏差各一行,后者显著低于前者,说明波动以盈利方向为主;一般坏日——百分之九十五的在险价值折算成单日金额;尾部坏日——条件在险价值与之的比值,比值越大说明左尾越肥,恶化时要重估极端情景;最深谷——验证期样本外的回撤分布,取谨慎端而非最好路径;路径体验——最近一次同类组合从深谷回到前高的耗时。五项凑齐,出资人得到的是"这个组合会以什么方式、在什么频率、亏到什么程度"的完整预期,而不是一个容易被误读的单一分数。指纹卡还有一个隐藏用途:每月更新并与上月对比,任何一行单独恶化都是 6.1 节失效清单的输入——风险度量与失效监测在这里接上了头。
常见疑问
问:流动性风险该怎么度量? 它不在收益分布里,要用持仓与市场深度的比值来度量:任一持仓的规模占该品种日均成交量的比例、按当前盘口深度估算的清仓时长、压力情形下(深度萎缩到常态的几分之一)的清仓成本。这三个数字回答的是"想走的时候走不走得掉"——它与其他指标互补,且在极端时段与价格风险相互放大,是风险指纹里最容易被忽略的一维。
问:指标应该按什么频率计算与复核? 分两层:运行层按日计算(波动率、在险价值、当前回撤),供限额监控使用;审视层按月或季复核(指标口径、分布假设、相关性矩阵),供预算校准使用。运行层天天跑、审视层定期动,两层混在一起就会出现"为了一个月度问题天天改参数"的忙乱。
问:风险预算被突破时,第一动作是什么? 先降风险再查原因。预算是防线不是报警器——突破即机械降仓,随后再归因。把动作顺序倒过来(先研究再动手)的组合,历史上都是用血的教训完成排序的。
本节要点回顾
- 先定义怕什么再选指标:颠簸、尾部、回撤深度、流动性,是四个不同的问题;
- 波动率只管中段:它对好坏波动不分家,下行偏差才是"坏波动"的度量;
- VaR 报分位、CVaR 管到底:尾部的完整画像需要两个指标接力;
- 最大回撤是路径量:历史最惨只是样本,不能当承诺;
- 度量服务于预算:指标最终要变成写入系统的硬约束,并随市场状态定期校准。
💡 关键直觉:风险指标是一群各看一段的哨兵——单看谁都可能放走真正的敌人,排成一线互相补位,分布的每一段才都有人盯。
量具备齐,下一节把它们装配成机器:事前、事中、事后三层闭环的风险控制体系。