1.1 金融学概论与体系全貌
1.1 金融学概论与体系全貌
本节摘要:金融学是研究在不确定性条件下跨期资源配置的学科。它关注的核心问题是:资金如何在时间维度上跨期流动、如何在风险维度上合理定价、如何在空间维度上高效配置。本节带你俯瞰金融学的学科版图,理解它的三大支柱和六大分支之间的内在联系。
本节导读
阅读完本节,你应当能够:
- 用一句话准确概括金融学的核心研究对象
- 说出金融学的三大分析维度(时间、风险、空间)及各自的典型问题
- 描述金融学的六大分支领域及其逻辑关联
- 追溯金融学从古典到现代的主要理论里程碑
金融学到底在研究什么
1900年,法国数学家路易·巴舍利耶提交了一篇博士论文,研究巴黎股票交易所价格的随机游走行为。他的导师和评审委员会大概觉得这个选题不太正经——一个数学家为什么去研究股票?然而这篇论文开创了数理金融的先河,巴舍利耶因此被追认为"金融学之父"之一。
这个故事揭示了一个事实:金融学并不是从商学院的温室里长出来的,它的根基深深扎在数学、经济学和心理学的土壤里。金融学的核心问题可以浓缩为一个命题——在不确定性条件下,如何进行跨期资源配置。
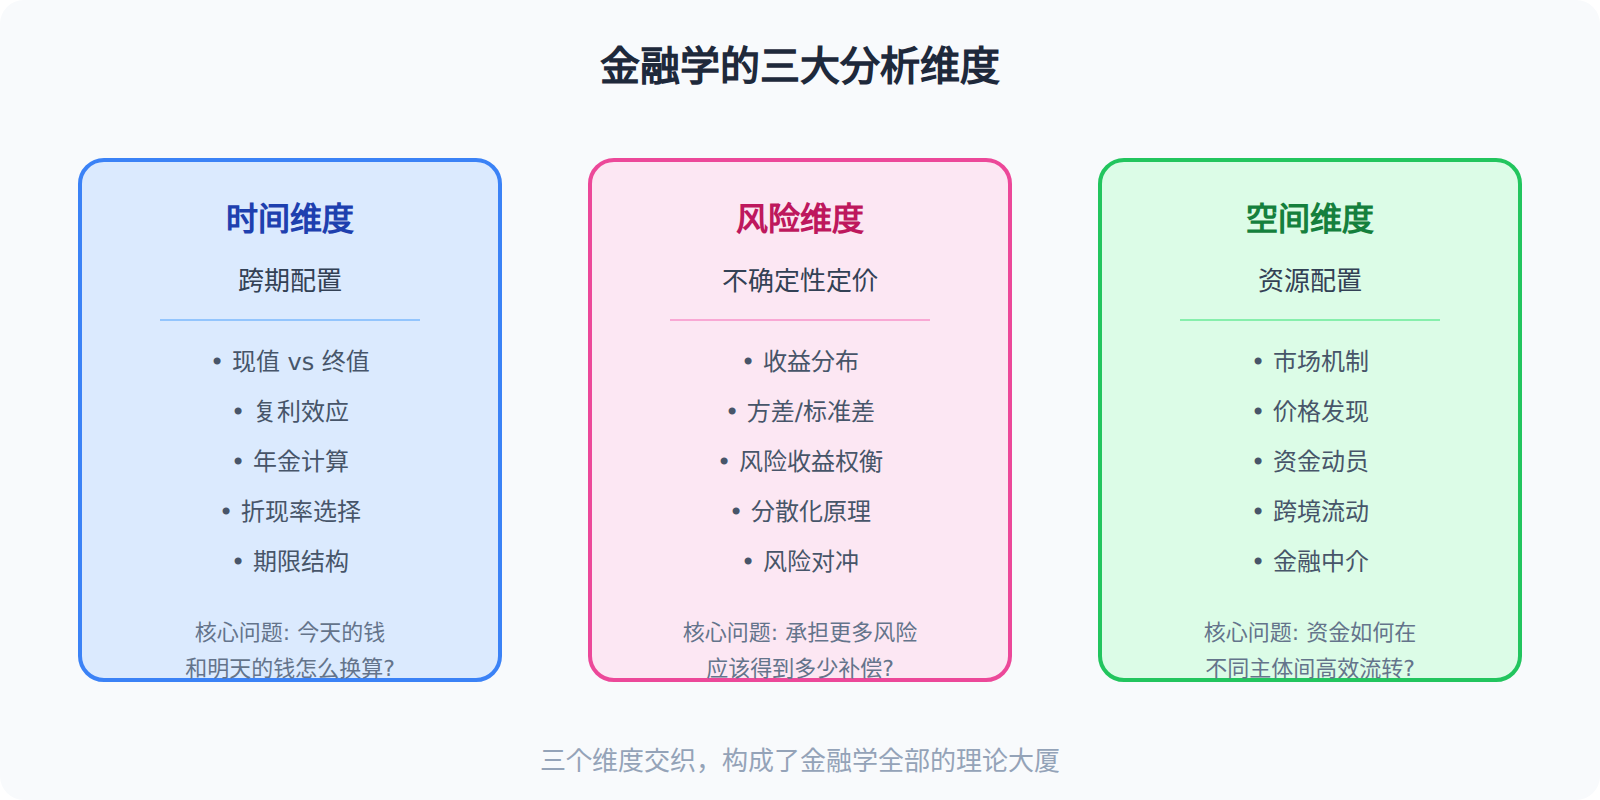
拆开这句话,你看到三个关键词:
- 跨期:资金流动跨越不同的时间点。今天存入银行的钱,明年取出来会多出利息。这就是时间的价值。
- 资源:钱、资产、信用——一切可以用来创造价值的"弹药"。
- 不确定性:未来永远是未知的。明天股市是涨是跌?对手公司会不会违约?这些不确定性就是风险。
每一个金融决策——无论是你决定把钱存银行还是买基金、一家公司决定发行债券还是股票、一个基金经理决定加仓科技股还是消费股——本质上都是在回答这三个维度的问题。
金融学的三大分析维度
金融学的六大分支
金融学不是一个铁板一块的学科,它更像一棵树——主干是基本原理,枝干伸向不同的应用领域。大致可以分为六个方向:
**公司金融(Corporate Finance)**研究企业如何筹集资金、分配资金、管理风险,最终实现企业价值最大化。核心议题包括资本预算(该不该投资这个项目)、资本结构(该借钱还是发股票)、股利政策(赚了钱分给股东还是留着再投)。
**投资学(Investments)**站在投资者角度,研究如何评估资产价值、构建投资组合、选择投资策略。从"这只股票值多少钱"到"我的钱该按什么比例分配到股票和债券",都属于投资学的范畴。
**金融市场与机构(Markets and Institutions)**关注的是金融交易发生的场所和参与主体。股票市场、债券市场、货币市场各自怎么运作?银行、保险公司、基金公司分别干什么?这些机构受什么规则约束?
**金融衍生品(Derivatives)**是一个相对年轻的分支,专门研究期货、期权、互换等"派生"出来的金融工具。这些工具的价值依赖于其他资产(标的资产)的价格,主要用于风险管理和投机。
**风险管理(Risk Management)**从投资学和衍生品中独立出来,发展出一套系统化的方法论。不再只是"分散投资"这种朴素策略,而是用VaR、压力测试等工具对风险进行精确衡量和主动管理。
**国际金融(International Finance)**把视野扩展到跨国维度。汇率怎么决定?国际收支失衡怎么办?跨国公司在不同国家做生意时,怎么管理汇率风险和融资成本?
学科分支的逻辑关系
这张关系图揭示了一个重要事实:金融学的各个分支不是彼此孤立的,而是紧密咬合在一起。公司金融要发行债券和股票,这些证券在金融市场上交易,投资者用投资学的方法评估它们的价值,衍生品为投资者提供风险管理工具,而这一切又都受国际金融环境的影响。
金融学的历史脉络
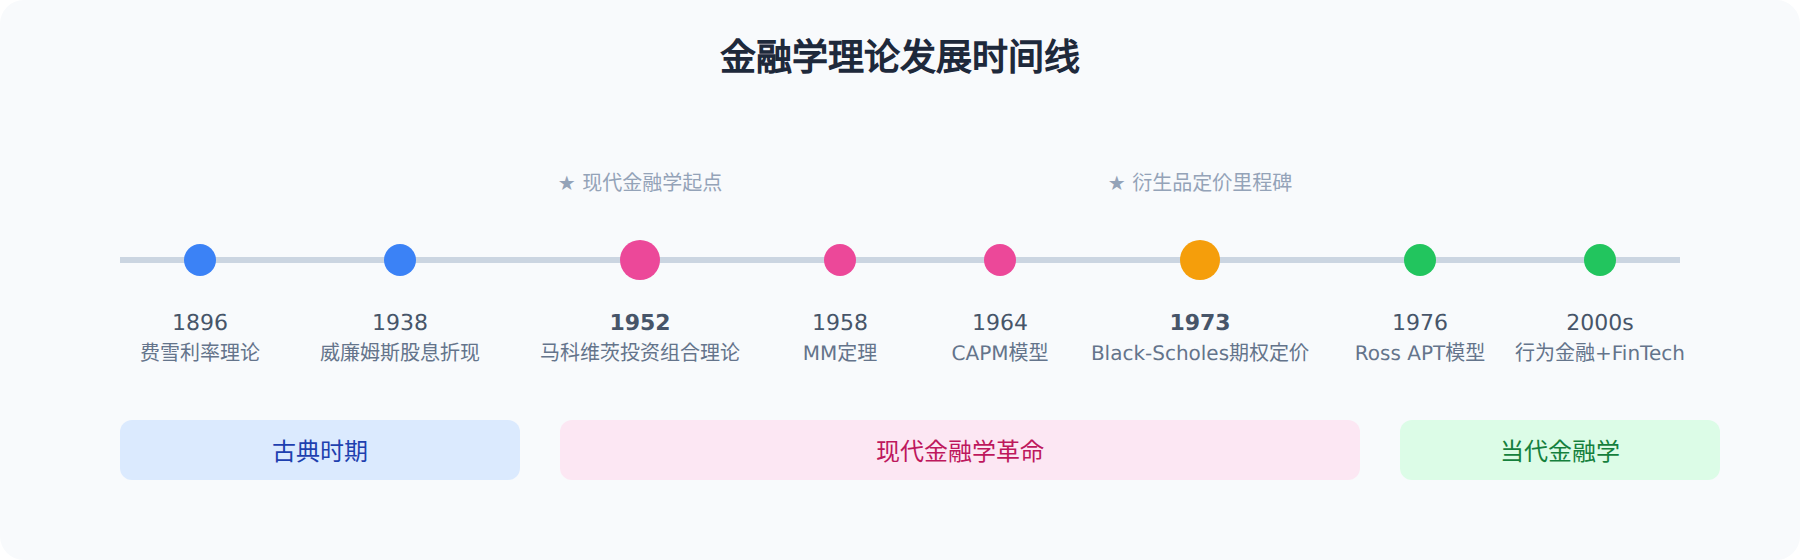
理解一门学科,最好的方式之一是看看它是怎么走到今天的。金融学的发展大致经历了三个阶段:
古典时期(20世纪50年代之前),金融学主要依附于经济学,以定性描述为主。欧文·费雪在1896年提出了利率决定理论,奠定了货币时间价值的理论基础。希克斯在1939年提出了"风险溢价"的概念,暗示风险和收益之间存在系统性的正相关关系。但这个时期的金融学缺乏严格的数学框架。
**现代金融学革命(1950s-1980s)**是金融学的"黄金时代"。马科维茨在1952年提出了投资组合理论,第一次用数学方法证明了分散化可以降低风险。两年后,莫迪利亚尼和米勒发表了著名的MM定理,揭示了资本结构与企业价值的关系。1964年,夏普、林特纳等人几乎同时独立提出了CAPM模型,给出了风险定价的简洁公式。1973年,布莱克和斯科尔斯发表了期权定价公式,这个公式至今仍是衍生品定价的基石。
**当代金融学(1990s至今)**在基础理论相对成熟之后,金融学开始向两个方向延伸。一是向"人"的方向——行为金融学引入心理学,解释为什么现实中投资者的行为总是偏离理性假设。二是向"技术"的方向——金融科技利用大数据、人工智能、区块链等技术,正在重塑金融业的方方面面。
金融学为什么重要
说了这么多"金融学是什么",你可能还想知道"学它有什么用"。金融学的重要性可以从三个层面理解。
在个人层面,金融素养直接影响你的生活品质。买房该贷款多少年?股市大跌时该不该割肉?工资该怎么分配到储蓄、投资和消费中?这些决策的质量取决于你对金融基本概念的理解程度。研究表明,金融素养每提高一个标准差,家庭净资产平均增加约15%。
在企业层面,金融决策的质量决定了企业的生死存亡。一个错误的资本预算决策可能让公司浪费数亿元,一个不当的资本结构可能导致公司陷入财务困境。2008年金融危机中,雷曼兄弟的崩溃根源就是过度依赖短期融资、杠杆率过高——经典的金融学教训。
在宏观层面,金融体系的健康运转是经济增长的前提。资金能否高效地从储蓄者流向最有生产力的投资项目?金融中介能否有效筛选和监督借款人?金融监管能否防范系统性风险?这些问题直接影响一个国家的经济命脉。
要点速记
- 金融学的核心命题:在不确定性条件下进行跨期资源配置,涵盖时间、风险、空间三个维度
- 六大分支:公司金融、投资学、金融市场与机构、衍生品、风险管理、国际金融,彼此紧密关联
- 理论演进:从古典定性描述到1950年代开始的数理化革命,再到当代的行为金融和金融科技
- 实践价值:个人理财决策、企业资本运作、宏观经济稳定,都离不开金融学的指导
下一节我们进入金融学的第一根支柱——货币时间价值,理解为什么"今天的钱比明天的钱值钱",以及利率理论如何解释"值多少"。
金融学的学科边界与交叉领域
金融学不是一座孤岛,它与经济学、数学、统计学、心理学、计算机科学等多个学科有着深刻的交叉。理解这些交叉关系,有助于你更全面地把握金融学的知识版图。
金融学与经济学的关系最为密切。微观经济学中的供需理论、效用最大化、均衡分析是金融学的理论基础。宏观经济学中的货币政策、财政政策、经济增长理论直接决定了金融市场的运行环境。可以说,金融学是经济学的一个分支,但它发展出了自己独特的分析框架和工具体系。
金融学与数学/统计学的结合催生了数理金融和金融工程。马科维茨的投资组合理论、Black-Scholes期权定价模型、风险价值的计算——这些金融学的里程碑成果,背后都是高深的数学工具。随机微积分、概率论、最优化方法是金融学研究生课程的核心内容。但请放心,本教程不需要你掌握这些高级数学——我们把数学工具的结论用通俗的语言讲清楚,让你理解"为什么"而不必纠结"怎么推导"。
金融学与心理学的结合产生了行为金融学,这是第8章的主题。传统金融学假设人是完全理性的,但行为金融学用大量的实验和实证证据证明,人的真实决策行为系统性地偏离理性。理解这些偏差,不仅能帮助你自己做出更好的决策,也能帮你理解市场为什么会经常出现"不合理"的价格。
金融学与计算机科学的结合正在重塑整个金融行业。量化交易需要高速的算法和很强的计算能力;风险管理需要处理海量的市场数据;智能投顾需要自然语言处理和机器学习技术。如果你有编程背景,金融+技术是一个极具竞争力的方向。
金融学的职业路径
了解金融学不只是为了考试和论文——它直接对应着一整套职业路径。
商业银行是最传统的金融从业方向。银行的业务包括存贷款、支付结算、贸易融资、财富管理等。商业银行的优势是稳定、体量大,但上升空间相对有限。如果你对风险控制和信贷分析感兴趣,商业银行是不错的起点。
投资银行(在中国通常称为"证券公司投行部")是高薪高压力的代名词。投行业务包括IPO承销、并购咨询、债券发行、资产证券化等。投行的工作强度非常大(每周80小时是常态),但薪酬也相当可观。如果你追求挑战和高回报,且能承受高强度的工作节奏,投行可能适合你。
资产管理包括公募基金、私募基金、养老金管理、保险资金管理等。资产管理公司负责管理他人的资金,通过投资组合的构建和管理来实现资产增值。基金经理是核心岗位——他们的投资决策直接影响数十亿甚至数百亿资产的表现。
风险管理是近年来越来越受到重视的方向。2008年金融危机后,金融机构大幅增加了风险管理岗位的配置。风险管理师(FRM)是和CFA齐名的金融专业认证。风险管理的优势是职业稳定性强——无论市场好坏,风险管理都是必需的。
金融科技是增长最快的方向之一。支付宝、微信支付、智能投顾、量化交易平台——这些金融科技产品背后需要大量的技术开发和产品设计人才。如果你有技术背景加上金融知识,金融科技领域的机会非常多。
无论你选择哪个方向,扎实的金融学基础知识都是起点。没有理论基础的实践是盲目的——你可能知道怎么操作,但不知道为什么。有了理论基础,你才能在面对新问题时有判断力,在行业变化时有适应力。
如何高效学习金融学
学习金融学有一些方法论上的建议,可能比你想象的更重要。
从数学回到直觉。金融学的大量理论是用数学公式表达的——复利公式、NPV公式、BS公式、CAPM公式。很多人学习时陷入"记住公式、套数字计算"的模式,但这样学到的知识很脆弱。更好的方式是:先理解公式背后的直觉和经济含义,再通过做题来验证理解。比如NPV公式——它的直觉就是"未来的一块钱不如今天的一块钱值钱,所以要把未来的钱打折到今天来比较"。理解了这个直觉,你不需要死记公式。
多做对比和联系。金融学的概念之间有大量的对比关系——名义利率vs实际利率、系统性风险vs非系统性风险、绝对估值vs相对估值、直接融资vs间接融资。每学一对概念,主动思考它们的异同和适用场景。这种对比式学习比孤立记忆效率高得多。
关注现实案例。金融学最好的学习材料不在教科书里,而在新闻里。当你读到"美联储加息"的新闻时,试着用利率平价理论分析美元汇率的可能走势;当某家公司宣布并购时,试着用估值方法评估收购价格是否合理。用理论去解释现实,是巩固理解最快的方式。