1.2 货币时间价值与利率理论
1.2 货币时间价值与利率理论
本节摘要:货币时间价值是金融学最根本的概念——今天拿到的一块钱比未来同样面值的一块钱更值钱,因为今天的一块钱可以立刻投入生产或消费,产生机会收益。利率是衡量这种时间差异的标尺。本节从复利和折现讲起,系统介绍利率的构成要素、名义利率与实际利率的关系,以及利率期限结构理论,帮助你建立对"钱的时间价值"的直觉和计算能力。
本节目标
阅读完本节,你应当能够:
- 用复利公式计算任意现金流序列的现值和终值
- 区分名义利率和实际利率,并运用费雪效应进行转换
- 解释利率的五大构成要素(真实利率、通胀补偿、违约溢价、流动性溢价、期限溢价)
- 理解利率期限结构的三种经典理论(预期理论、流动性偏好理论、市场分割理论)及其局限
一张图看懂货币时间价值
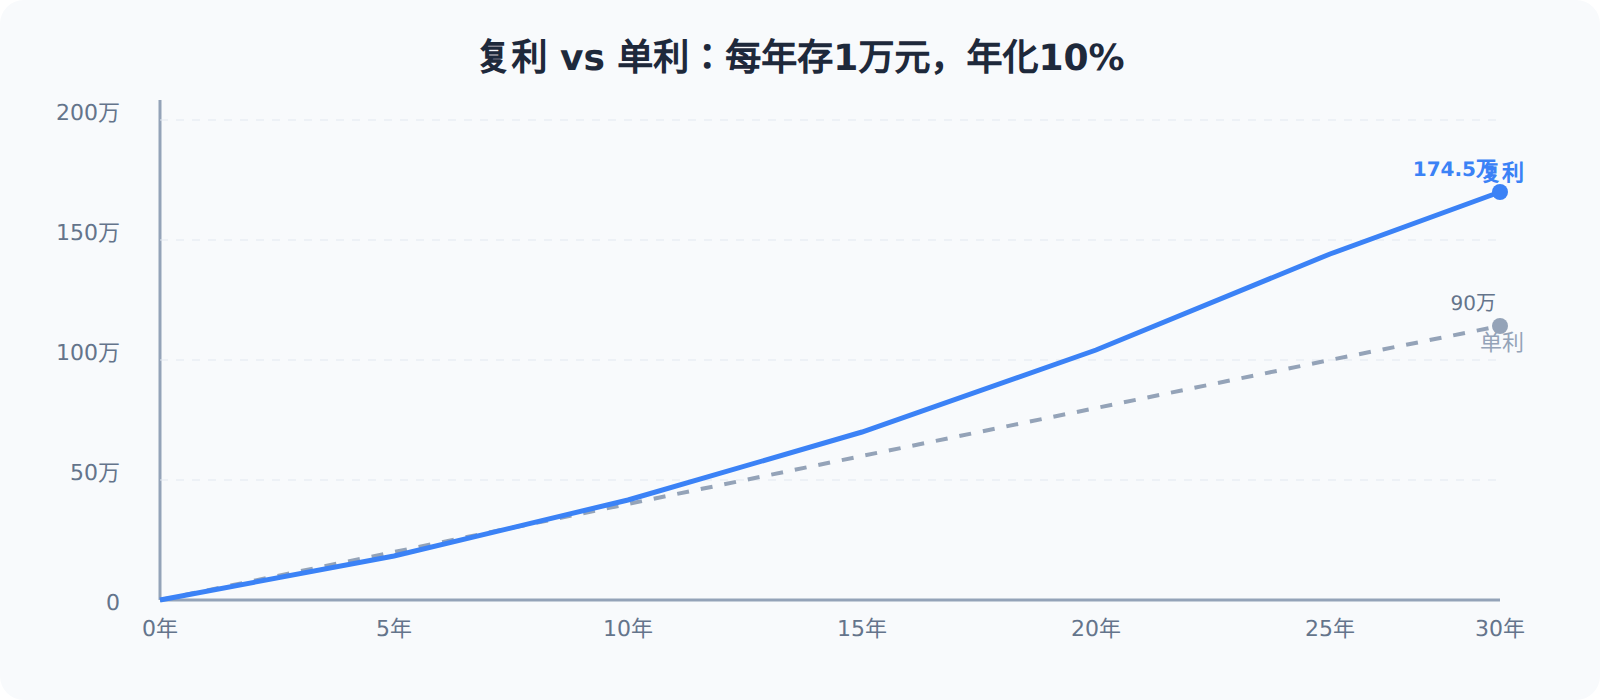
爱因斯坦据说把复利称为"世界第八大奇迹"。不管这句话是不是他说的,复利的力量确实是反直觉的。假设你每年存1万元,年化收益率10%,30年后你拥有多少?直觉可能告诉你是30万左右——毕竟30乘1万嘛。实际答案是:174.5万元。
这不是魔术,是指数增长的威力。每一年的利息在下一年也会产生利息,利滚利的效果在长期内会变得惊人。理解复利效应,是掌握货币时间价值的第一步。
复利与折现:一枚硬币的正反面
货币时间价值的计算围绕两个核心操作展开:复利(Compounding)和折现(Discounting)。复利是从现在看未来——"我现在的钱将来会变成多少";折现是从未来看现在——"将来才能拿到手的钱,现在值多少"。
基本公式
复利终值公式:如果你今天投入P元,年利率为r,t年后的终值FV为:
FV = P × (1 + r)^t
折现公式则反过来:如果t年后能拿到FV元,年折现率为r,其现值PV为:
PV = FV / (1 + r)^t
这两个公式在数学上完全等价——一个是乘以(1+r)^t,另一个是除以(1+r)^t。但在金融学中,它们解决的是截然不同的问题。复利回答的是"储蓄/投资"的问题:我现在存100块,10年后有多少?折现回答的是"估值/决策"的问题:10年后能拿到100块,现在愿意付多少钱买它?
多期现金流的现值
现实中,大多数金融决策涉及多期现金流——不是一次性的收付,而是一系列在不同时间点发生的现金流。比如一只债券每年付息、到期还本;一个投资项目每年产生不同的经营现金流。
将多期现金流折现求和,就得到了净现值(Net Present Value, NPV):
PV = CF1/(1+r)^1 + CF2/(1+r)^2 + ... + CFn/(1+r)^n
NPV是金融决策中最核心的判据之一。当一个投资项目的NPV大于零时,说明它创造的价值超过了投入的成本,值得投资。我们会在第4章"公司金融"中深入讨论NPV在资本预算中的应用。
年金:等额定期现金流
年金是一种特殊的现金流模式——每期收到或支付的金额相同。养老金、按揭贷款月供、保险年金都是现实中常见的年金。
普通年金的现值公式为:
PVA = PMT × [1 - (1+r)^(-n)] / r
其中PMT是每期支付金额,r是每期利率,n是总期数。这个公式在按揭贷款计算中极其常用——银行告诉你月供多少,背后就是这个公式在工作。如果贷款100万元、30年期、年利率4.9%,月供约5307元。把PMT=5307、n=360(月)、r=0.49%/12(月利率)代入公式,反推出来的贷款本金就是100万。
利率:时间价值的度量标尺
利率是货币时间价值的量化表达。但"利率"这个看似简单的数字,其实蕴含着丰富的信息。理解利率的构成,是进行正确金融决策的前提。
利率的五大构成要素
任何利率都可以拆解为以下五个组成部分:
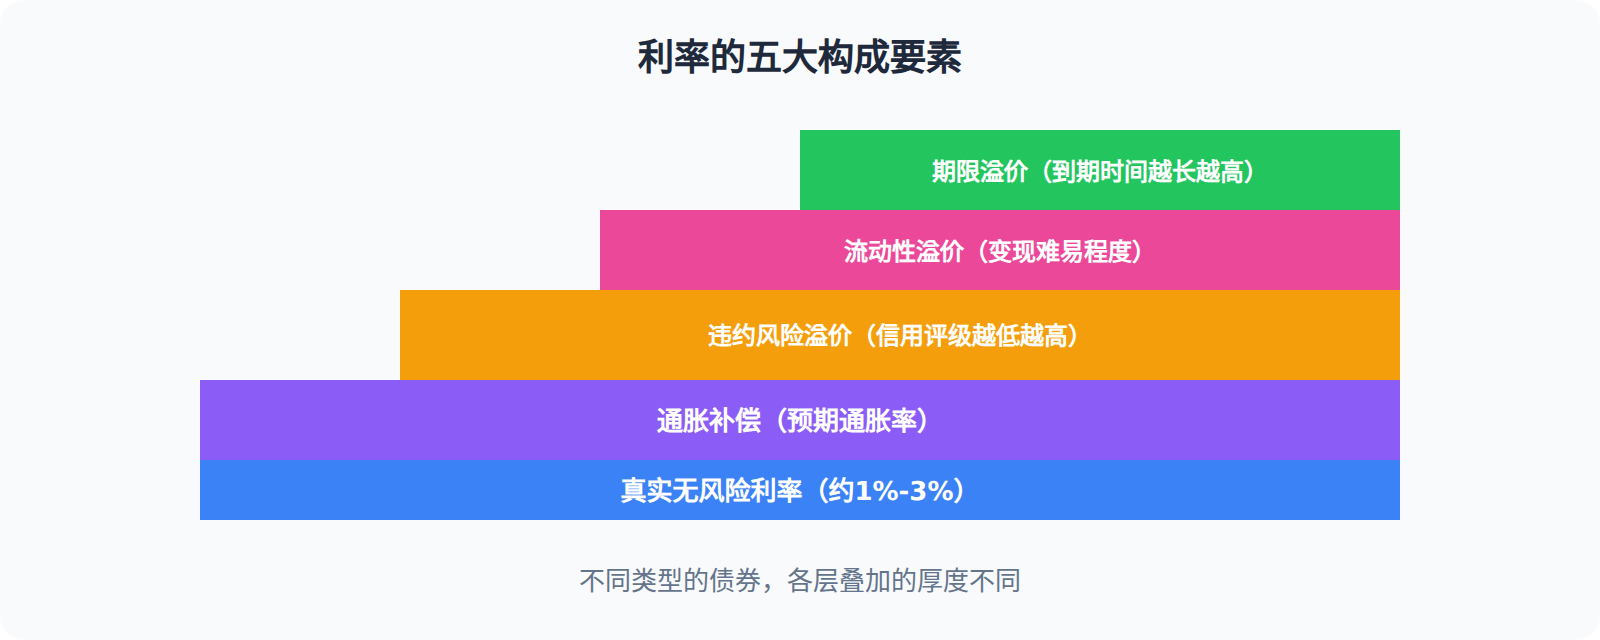
真实无风险利率是最底层的基准,代表在零通胀、零风险条件下资金的纯时间价值。它取决于经济中的生产率和储蓄行为——一个生产率高的社会,真实利率倾向于偏高,因为资金投入生产能创造更多回报。
通胀补偿是在真实利率之上加的一层。如果年通胀率预期为3%,出借人要求在真实利率基础上至少加3个百分点,否则他的购买力会被通胀侵蚀。这就是费雪效应的核心:名义利率约等于真实利率加通胀预期。
违约风险溢价是借款人无法按时还本付息的风险补偿。国债几乎没有违约风险,所以国债利率可以作为无风险利率的代理指标。而一家信用评级为BB的企业的债券利率,通常比同期限国债高好几个百分点——高出来的部分就是违约溢价。
流动性溢价反映资产变现的难易程度。一只随时能在交易所卖出的股票,流动性溢价很低。而一栋房产如果急需脱手,可能需要大幅折价才能找到买家——这就是流动性不足带来的溢价要求。
期限溢价是长期借款人要求的额外补偿。一般来说,期限越长,利率越高,因为长期意味着更多的不确定性。
名义利率与实际利率:费雪效应
费雪方程式建立了名义利率和实际利率之间的桥梁:
名义利率 ≈ 真实利率 + 预期通胀率
更精确的版本是:(1+名义利率) = (1+真实利率) × (1+预期通胀率)
举个例子:如果一年期存款的名义利率是4.5%,预期通胀率是2.5%,那么真实利率大约是2%。也就是说,你的钱虽然名义上"涨了"4.5%,但考虑到物价也在涨,实际购买力只增加了大约2%。
费雪效应的实践意义在于:当你看到银行公布一个利率数字时,一定要问自己——"这个数字里有多少是通胀的水分?"。名义利率8%看起来很高,但如果通胀率是7%,实际利率只有1%,你的实际收益其实很少。
利率期限结构理论
如果你去银行查不同期限的存款利率,会发现一年期、三年期、五年期的利率通常不同。这种"利率随期限变化"的现象叫做利率期限结构(Term Structure of Interest Rates),它可以用收益率曲线(Yield Curve)来直观展示。
收益率曲线通常有三种形态:向上倾斜(短期利率低于长期利率,最常见)、平坦(各期限利率相近)、倒挂(短期利率高于长期利率,通常被视为经济衰退的前兆)。
为什么会存在期限结构?三种经典理论给出了不同的解释:
**预期理论(Expectations Theory)**认为,长期利率等于预期未来各期短期利率的平均值。如果市场预期未来利率会上升,收益率曲线就会向上倾斜;如果预期未来利率会下降,曲线就会倒挂。这个理论简洁优美,但它假设投资者对不同期限的债券是无差异的——不考虑风险差异。
**流动性偏好理论(Liquidity Preference Theory)**在预期理论的基础上加了一个修正:投资者通常偏好短期债券(因为流动性更好、价格波动更小),所以长期债券必须提供额外的期限溢价来吸引投资者。这就解释了为什么收益率曲线通常向上倾斜——即使市场预期未来短期利率不变,长期利率也会因为期限溢价而偏高。
**市场分割理论(Market Segmentation Theory)**则完全从供需角度出发。它认为不同期限的债券市场是相互独立的——有专门偏好短期债券的投资者(如管理日常流动性的银行),也有专门偏好长期债券的投资者(如寿险公司匹配长期负债)。各期限的利率由各自市场上的供需决定,不存在跨期限套利的必然力量。
三种理论各有各的道理,也各有各的局限。现实中,收益率曲线的形状通常是多种因素共同作用的结果。当短期利率被央行刻意压低(量化宽松政策),而长期利率由市场预期主导时,收益率曲线可能呈现异常形态。2008年金融危机后,美联储将短期利率压到接近零,导致收益率曲线极为陡峭——这就是政策干预改变了期限结构的典型例子。
实战中的利率应用
理解了利率理论之后,我们来看几个它在现实中如何发挥作用的具体场景。
按揭贷款决策:选择固定利率还是浮动利率按揭?如果预期利率上升,固定利率更划算;如果预期利率下降,浮动利率更优。核心就是你对未来利率走势的判断。
债券投资分析:当市场利率上升时,已发行的固定利率债券价格会下跌——因为新发行的债券提供更高的利率,老债券就不再有吸引力了。反之亦然。债券价格和利率呈反向关系,这是债券投资最基本的原理。
企业融资决策:当利率处于历史低位时,企业倾向于发行长期债券锁定低成本资金——这叫"趁利率低的时候把未来的钱提前借到手"。2020年全球利率大幅下行,大量企业趁机发债融资,就是基于这个逻辑。
一节小结
- 复利与折现是货币时间价值的两个基本操作,互为逆运算
- 多期现金流折现得到NPV,是投资决策的核心判据
- 利率 = 真实利率 + 通胀补偿 + 违约溢价 + 流动性溢价 + 期限溢价,五层叠加决定了你看到的名义利率
- 费雪效应连接名义利率和实际利率:剔除通胀水分才能看到真实收益
- 期限结构理论解释了收益率曲线的形态:预期、流动性偏好、市场分割各有侧重
- 实践中,利率决策贯穿按揭选择、债券投资、企业融资等方方面面
下一节我们转向金融学的第二根支柱——风险与收益的关系,理解为什么"天上不会掉馅饼",高收益必然伴随高风险。
复利的深入理解:72法则
有一个非常实用的近似计算规则叫做"72法则"——用72除以年化收益率,就能快速估算出你的资金翻倍需要多少年。比如年化收益率8%,72/8=9年。72/12=6年,72/6=12年。
72法则虽然只是一个近似值(精确公式是ln(2)/ln(1+r)),但误差通常在1年以内,日常决策中完全够用。
复利的另一个反直觉之处在于:早期年份的增长看起来很慢,但后期的增长会变得极其惊人。这就是所谓的"复利雪球效应"——巴菲特说"人生就像滚雪球,最重要的是发现很湿的雪和很长的坡"。
理解复利效应的一个重要实际应用是养老金规划。假设你从25岁开始每月存2000元,年化收益率8%,到65岁时你将拥有大约700万元。但如果你从35岁才开始(晚了10年),到65岁时只有大约300万元。多存了10年,最终金额却相差400万——这就是"时间的复利"的力量。越早开始投资,复利效应越明显。
实际利率与名义利率的陷阱
很多人在购买理财产品时只看"年化收益率",不注意区分名义利率和实际利率。这是一个容易掉进去的陷阱。
假设一个理财产品年化收益率6%,通胀率4%。名义上你赚了6%,但实际上你的购买力只增加了约2%(6%-4%=2%)。如果通胀率高达5%,实际收益只有1%——名义上"赚了",实际上几乎没赚钱。
更隐蔽的是税收效应。如果利息收入需要缴纳20%的利息税,那么6%的收益率税后只有4.8%。再扣除4%的通胀,实际购买力增长只有0.8%——几乎跑不赢通胀。
所以,评估任何投资产品时,都应该问三个问题:名义收益率是多少?扣税后是多少?扣除通胀后是多少?最后一个数字才是你真正关心的——购买力的增长。
利率期限结构的现实形态
在正常的经济环境下,收益率曲线是向上倾斜的(短期利率低于长期利率)。但以下几种情况会导致曲线形态发生变化:
倒挂:短期利率高于长期利率。这通常出现在经济过热、央行大幅加息的时候——短期利率被政策利率推高,但市场预期未来经济会放缓、利率会下降,所以长期利率反而低于短期利率。收益率曲线倒挂被认为是经济衰退的前兆——美国过去50年中,每一次收益率曲线倒挂后的1-2年内都出现了经济衰退。
平坦:各期限利率差异很小。这通常出现在货币政策转折期——市场不确定利率会上升还是下降。
陡峭:长短端利率差异很大。这通常出现在经济从衰退中恢复的初期——央行保持低利率刺激经济,但市场预期未来经济复苏后利率会上升。
理解收益率曲线的形态有助于做出更好的投资决策。当曲线陡峭时,银行倾向于借短贷长(利差大),盈利空间大;当曲线倒挂时,银行的净息差被压缩,盈利困难。