3.1 证券估值方法
3.1 证券估值方法
本节摘要:证券估值是投资学的起点——在决定"买不买"之前,你得先知道"值多少钱"。本节系统介绍两种最重要的绝对估值方法:股息折现模型(DDM)和自由现金流折现模型(DCF),以及市盈率、市净率等相对估值方法。这些方法各有优劣,适用于不同类型的公司和投资场景。
本节导读
阅读完本节,你应当能够:
- 用DDM模型(零增长、固定增长、多阶段增长)估算股票价值
- 用DCF模型计算企业自由现金流并折现得到企业价值
- 熟练运用市盈率(P/E)、市净率(P/B)、EV/EBITDA等相对估值指标
- 理解绝对估值和相对估值的互补关系和各自的局限性
估值的本质:资产值多少钱
金融学对"资产价值"有一个统一的理论定义:资产的价值等于其未来现金流的折现值。无论这只资产是股票、债券、房地产还是一家工厂,只要你能预测它未来能产生多少现金流,用一个合适的折现率把它们折算成今天的价值,就得到了这个资产的"内在价值"。
如果内在价值高于市场价格,说明资产被低估,值得买入。如果内在价值低于市场价格,说明资产被高估,应该卖出或回避。
当然,这个定义在理论上很完美,但实践中面临两个巨大挑战:一是未来现金流很难准确预测,二是合适的折现率很难确定。不同的假设会导出截然不同的估值结果——这就是为什么同一个公司,不同分析师给出的目标价可以差出好几倍。
估值方法的两大阵营
股息折现模型(DDM)
DDM的核心思想是:股票的价值等于未来所有股息的现值之和。理由是——如果你持有股票永远不卖,你从这只股票上得到的全部收益就是它每年派发的股息。
零增长模型
假设公司每年派发固定金额的股息(不增长),股票的价值为:
V = D / r
D是年股息,r是投资者要求的回报率(折现率)。比如一只股票每年派2元股息,你要求的回报率是8%,那么它的理论价值就是2/0.08=25元。
这个模型非常简单,但只适用于少数情况——那些增长停滞、现金流稳定的公司(如某些公用事业公司)。
戈登增长模型(固定增长)
更现实的假设是股息以固定增长率g增长。戈登增长模型(Gordon Growth Model)是DDM最常用的版本:
V = D1 / (r - g)
D1是下一年的预期股息,r是要求回报率,g是股永续增长率。
这个公式揭示了一个重要关系:在其他条件不变的情况下,增长率越高,股票价值越大;要求回报率越高,股票价值越小。这也解释了为什么成长型股票通常估值较高——市场预期它们未来的股息增长更快。
⚠️ 戈登模型的一个隐含要求是r > g。如果增长率超过了要求回报率,公式会给出一个负值或无穷大——这在数学上没有意义,说明固定增长的假设在这种情况已经失效。
多阶段增长模型
现实中,公司的增长通常不是一成不变的。一家科技公司可能在前5年高速增长(20%)、接下来5年中速增长(10%)、之后趋于稳定(3%)。多阶段增长模型允许你对不同阶段设定不同的增长率:
V = D1/(1+r) + D2/(1+r)^2 + ... + Dn/(1+r)^n + Pn/(1+r)^n
其中Pn是第n年后的终值,可以用戈登模型计算。
自由现金流折现模型(DCF)
DDM有一个天然局限——它只适用于派发股息的公司。很多公司(尤其是成长型公司)不派股息,把利润全部再投资。DDM对这类公司无能为力。
DCF模型通过计算自由现金流(Free Cash Flow, FCF)来解决这个问题。FCF是公司在满足了日常运营和资本支出之后,可以自由分配给所有资本提供者(股东和债权人)的现金。
DCF的计算步骤
第一步:预测未来N年的自由现金流。通常需要从营业收入出发,扣除营业成本、税费、资本支出、营运资本变动,得到每年的FCF。
第二步:计算加权平均资本成本(WACC)作为折现率。WACC综合了股权成本和债务成本,按照各自的融资比例加权。
WACC = E/(E+D) × Re + D/(E+D) × Rd × (1-T)
Re是股权成本(通常用CAPM计算),Rd是债务成本,T是企业所得税率,E和D分别是股权和债务的市场价值。
第三步:将预测的FCF按WACC折现求和,得到企业价值(Enterprise Value, EV)。
第四步:减去净债务(总债务-现金),得到股权价值(Equity Value)。
第五步:除以总股数,得到每股价值。
DCF模型的准确性高度依赖你对未来现金流的预测和WACC的估计。一个小小的假设变动(比如增长率从5%改成6%),估值结果可能相差20%-30%。这也是为什么DCF更像一个分析框架而非精确的计算器——它的价值在于帮你理清"什么因素在驱动价值",而不是给你一个精确的数字。
相对估值法
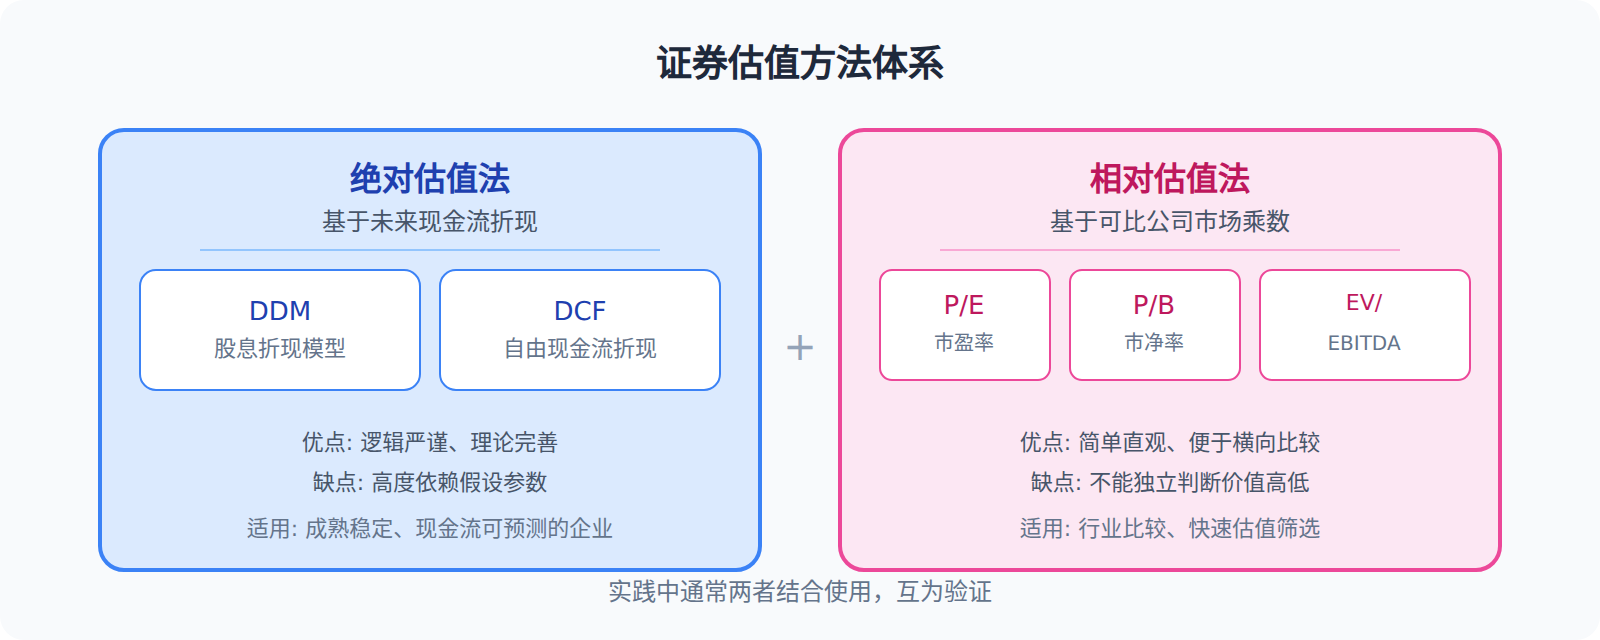
相对估值法的逻辑是:找一组可比公司,比较它们的市场乘数。如果A公司的市盈率是15倍,而同行业可比公司平均是20倍,那么A公司可能被低估了。
**市盈率(P/E)**是最常用的相对估值指标。它告诉你投资者愿意为每一元利润付多少钱。市盈率15倍意味着你花15元买的股票,公司每年赚1元——不考虑增长的话,理论上15年回本。高市盈率通常意味着市场预期公司未来利润增长较快。
**市净率(P/B)**是股价与每股净资产的比值。适用于资产密集型企业(银行、保险、房地产),因为这类公司的价值很大程度上取决于其资产规模。
EV/EBITDA是企业价值与息税折旧摊销前利润的比值。它剔除了资本结构和税率差异的影响,更适合跨公司、跨行业比较。
💡 相对估值法的核心问题在于"谁是可比公司"。没有两家完全一样的公司——行业地位、增长速度、盈利能力、财务结构都不同。选错了可比公司,估值结论就会产生严重偏差。
温故知新
- 绝对估值法(DDM/DCF)基于未来现金流折现,理论严谨但依赖假设
- 相对估值法(P/E、P/B、EV/EBITDA)基于可比公司比较,简单直观但不够独立
- 戈登模型是DDM最常用的版本:V = D1/(r-g),要求r > g
- DCF模型计算企业自由现金流并按WACC折现,是投行估值的标准工具
- 实践中通常将绝对估值和相对估值结合使用,互为验证
下一节我们将从单只资产的估值转向多资产的组合,理解投资组合理论和有效前沿——这可能是整个投资学最重要的理论突破。
估值中的常见陷阱
估值是一门"艺术性的科学"——理论上严谨,但实践中高度依赖假设。以下是估值过程中最容易犯的错误。
过度乐观的增长假设是最常见的陷阱。分析师在预测未来现金流时,往往不自觉地偏向乐观——高估收入增速、低估成本增长、忽视竞争加剧。尤其是对于成长型公司,"高增长可以持续很多年"的假设往往不切实际。
忽视竞争壁垒。很多DCF模型假设公司的利润率可以长期维持在高位,但如果行业竞争加剧,利润率会回归均值。巴菲特的"护城河"理论——品牌、网络效应、转换成本、规模优势——正是提醒投资者要评估竞争优势的持续性。
忽视周期性。对于周期性行业(如钢铁、航运、半导体),用当前周期的盈利水平来推算长期盈利会严重失真。正确的做法是使用一个完整周期的平均盈利。
WACC的循环引用问题。WACC中的股权成本用CAPM计算需要贝塔,贝塔从历史数据中回归得到。但历史贝塔可能已经不能代表未来的风险水平——公司刚经历了一次重大转型或收购,贝塔的有效性就大打折扣。
解决这些陷阱没有万能药,但有几个通用原则:用多种方法交叉验证(绝对估值+相对估值)、假设要保守(宁可信其低,不信其高)、敏感性分析(看看关键假设变动时估值变化多大)。
不同行业估值方法的差异
不同行业的商业模式差异很大,适用的估值方法也不同。
银行和保险主要用市净率(P/B)而非市盈率(P/E),因为这些机构的资产和负债主要是金融工具,利润受会计处理影响大。ROE是银行估值的核心指标——高ROE的银行应该享受更高的P/B。
科技成长股的PE通常很高甚至为负(还没盈利),适合用PEG(PE除以盈利增长率)、PS(市销率)或用户数估值。对还没盈利的公司,看营收增速、用户增长、客户获取成本等"前置指标"比看利润更合理。
消费品公司适合用DCF,因为它们的现金流稳定、可预测性强。品牌价值和渠道壁垒提供了增长的确定性。
房地产和基础设施适合用资产净值法(NAV)——直接评估每项资产的市场价值,减去负债得到权益价值。
选择估值方法的关键是理解行业的商业模式——是什么在驱动价值创造,什么因素最重要,哪些指标最能反映企业的核心竞争力。
值得特别注意的是,本节涉及的知识点在实际金融从业中有着广泛的应用场景。无论是在银行从事信贷审批、在券商做行业研究、在基金公司做投资组合管理,还是在企业做财务决策,这些知识都会以不同的形式反复出现。扎实的理论基础是做出高质量金融决策的前提。
估值不是一门精确的科学,而是一门需要判断力的艺术。在真实的投资决策中,估值只是众多考虑因素中的一个——市场时机、行业趋势、管理层质量、竞争格局等因素同样重要。好的估值分析不是给你一个精确的"应该值多少钱"的答案,而是帮你理解"价值由什么驱动、哪些假设最关键、什么情况下可能犯错"。
在实际工作中,估值分析通常以"估值区间"而非"单一数值"的形式呈现——比如"我们认为这家公司的合理估值区间在20-28元之间"。区间越窄,说明分析越有信心;区间越宽,说明不确定性越大。