3.2 投资组合理论与资产配置
3.2 投资组合理论与资产配置
本节摘要:1952年,哈里·马科维茨发表了题为"投资组合选择"的论文,用数学方法证明了分散化可以降低风险,并提出了"有效前沿"的概念——在所有可能的投资组合中,只有那些在给定风险下收益最高、或在给定收益下风险最低的组合才值得持有。这篇论文后来获得了诺贝尔经济学奖,并开创了现代投资组合理论(MPT)。本节系统讲解MPT的核心概念和资产配置的实践方法。
本节目标
阅读完本节,你应当能够:
- 用数学公式计算两个资产构成的投资组合的期望收益和标准差
- 理解有效前沿的含义,解释为什么有效前沿上的组合优于前沿下方的组合
- 说明无风险资产引入后资本市场线(CML)的含义
- 描述战略资产配置和战术资产配置的区别和各自的使用场景
从"买哪只股票"到"怎么搭配"
大多数投资者花大量精力研究"买哪只股票好",却很少认真思考一个更根本的问题:资金应该如何在不同资产类别之间分配?
研究表明,投资组合长期收益差异的90%以上可以用资产配置来解释,而个股选择和择时交易的影响相对有限。也就是说,你把60%的钱放股票、40%放债券,还是80%股票、20%债券,这个决策对你的长期收益影响最大——比你选了茅台还是五粮液重要得多。
这个结论的数学基础,就是马科维茨的投资组合理论。
投资组合的期望收益与风险
假设你有两只资产A和B,你知道它们的期望收益(EA、EB)、标准差(σA、σB)和相关系数(ρAB)。如果你把权重wA投在A上、wB投在B上(wA + wB = 1),那么投资组合的期望收益和方差为:
组合期望收益: E(Rp) = wA × EA + wB × EB 组合方差: σp^2 = wA^2 × σA^2 + wB^2 × σB^2 + 2 × wA × wB × σA × σB × ρAB
第一个公式说组合期望收益就是各资产期望收益的加权平均——这个部分很直观。第二个公式才是关键——组合方差不等于各方差的加权平均。当ρAB < 1时,存在一个交叉项会"减掉"一部分方差,这就是分散化的数学本质。
只要两只资产不是完全正相关(ρ < 1),组合的标准差就一定小于各标准差的加权平均。分散化不需要资产之间负相关——只要不是完全同涨同跌,分散化就有好处。
分散化的实证效果
考虑一个由两只股票组成的组合。股票A年化收益10%、标准差20%。股票B年化收益10%、标准差20%。如果相关系数为0.5,等权重组合的标准差约为17.3%——比单只股票的20%低了近3个百分点。
如果把股票数量增加到10只、20只、50只呢?组合的总风险会持续下降,但下降的速度越来越慢。大约30只股票之后,分散化带来的边际效益已经很小了。剩下的风险是无法通过分散化消除的系统性风险。
有效前沿:投资组合理论的皇冠
把所有可能的权重组合画在一张"风险-收益"图上,你会得到一条类似子弹头的曲线——有效前沿(Efficient Frontier)。
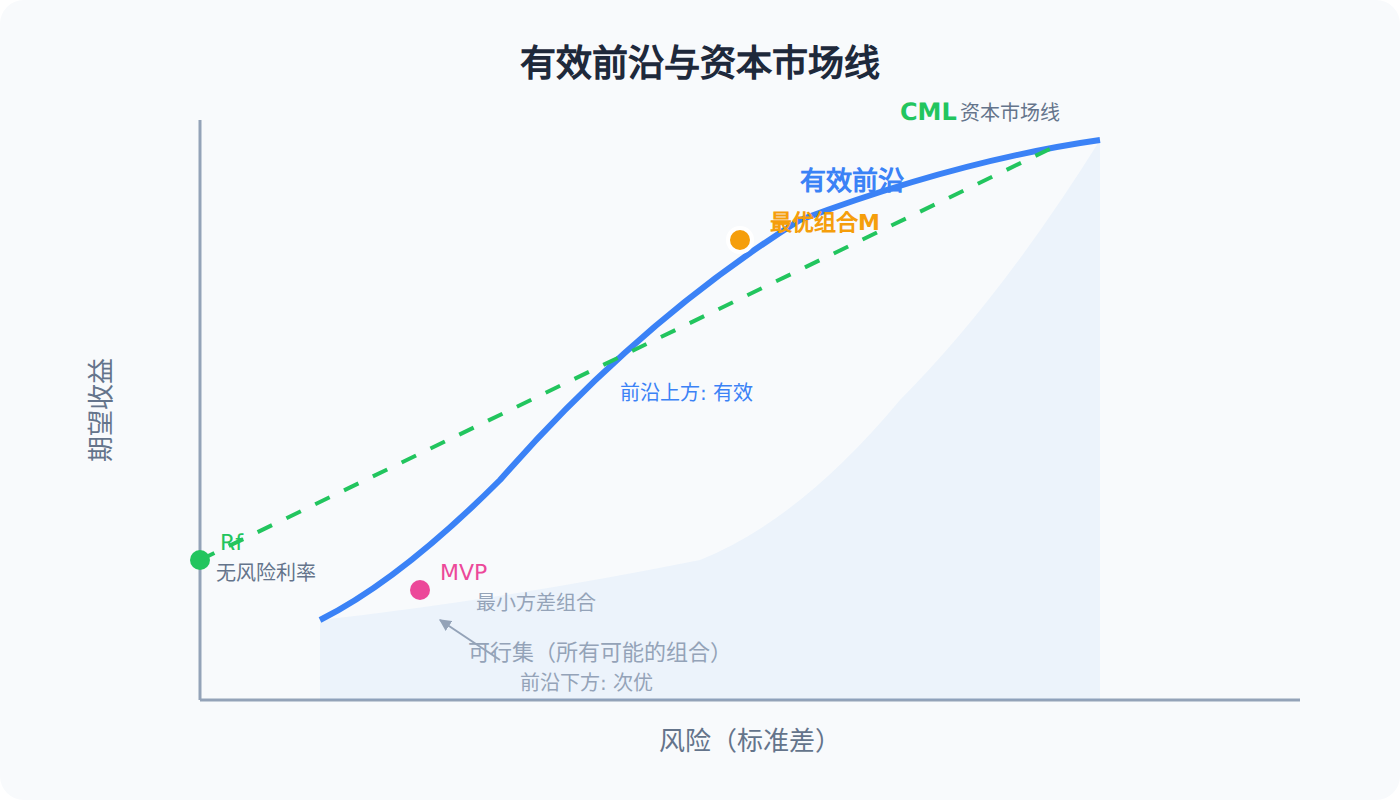
有效前沿的意义在于:在所有可能的投资组合中,只有那些位于前沿曲线上的组合才是"有效"的。前沿下方的任何一个组合,你都能在前沿上找到一个"风险相同但收益更高"或"收益相同但风险更低"的替代方案。
有效前沿上有一个特殊点——最小方差组合(MVP),它是所有可行组合中风险最低的那个。MVP是整个前沿的左端点。
引入无风险资产:资本市场线
当你在投资选择中增加一个无风险资产(如国债)后,分析框架会发生质的变化。
从无风险资产点出发,画一条切线与有效前沿相切,切点就是最优风险组合(通常标记为M)。这条切线就是资本市场线(Capital Market Line, CML)。
CML的方程为:
E(Rp) = Rf + [E(RM) - Rf] / σM × σp
CML的斜率就是夏普比率的极限——市场上最优的风险-收益交换比率。CML上的每一个点都代表一个无风险资产和最优风险组合M的线性组合。投资者只需决定在无风险资产和M之间分配多少比例——愿意承担更多风险就多配M,想要更安全就多配无风险资产。
这就是分离定理的核心:投资决策可以分离为两个独立步骤。第一步,所有人都应该持有相同的风险组合M(即市场组合)。第二步,根据个人风险偏好,在M和无风险资产之间选择比例。这意味着"选什么股票"和"冒多大风险"是两个独立的问题。
资产配置的实践
战略资产配置
战略资产配置(Strategic Asset Allocation)是根据投资者的长期目标、风险承受能力和投资期限,确定各大类资产的长期目标权重。比如一个40岁的中产阶级投资者可能确定的目标配置是:60%股票、30%债券、10%另类资产。
战略配置通常每3-5年调整一次,不随市场短期波动而变化。它的理论基础正是MPT——在有效前沿上找到与你风险偏好匹配的那一点,然后持有不动。
战术资产配置
战术资产配置(Tactical Asset Allocation)是在战略配置的基础上,根据对市场短期走势的判断进行适度偏离。比如,如果判断未来6个月股票会跑赢债券,可以暂时将股票配置从60%提高到70%。
战术配置的偏离幅度通常控制在战略配置的±5-10个百分点内。它需要更强的市场判断能力和更频繁的调整,但研究表明,大多数投资者的择时能力并不比随机好多少。
⚠️ 对大多数个人投资者来说, stick with 战略配置、减少择时交易,往往是更好的选择。频繁的战术调整不仅增加交易成本,还容易受情绪驱动做出追涨杀跌的错误决策。
要点速记
- 组合标准差公式中的交叉项是分散化收益的数学来源,只要ρ<1就有效
- 有效前沿标出了风险-收益的最优边界,前沿下方的组合都是次优的
- **CML(资本市场线)**引入无风险资产后,分离定理将投资决策分为两步
- 资产配置决定了投资组合90%以上的长期收益差异
- 战略配置定长期方向,战术配置做短期偏离,大多数人应以前者为主
下一节我们回答一个更精确的问题:市场到底给多少风险溢价?CAPM给出了一个简洁而优美的答案。
全球资产配置的实践
前文讨论的投资组合理论假设只有两类资产(比如股票和债券),但实际的资产配置远比这复杂。一个典型的全球资产配置框架可能包括:
股票按地域分为发达市场和新兴市场,按风格分为价值和成长,按规模分为大盘、中盘和小盘。各类别的风险收益特征差异很大——新兴市场股票的波动率通常是发达市场的1.5-2倍,但长期平均收益也略高。
债券按发行人分为国债、企业债、市政债,按期限分为短中长。高信用等级债券提供稳定收益和风险缓冲,高收益债券(垃圾债)提供更高的收益但违约风险显著。
另类资产包括房地产、大宗商品、私募股权、对冲基金等。另类资产的价值在于与传统股票和债券的低相关性——在股票和债券同时下跌时(如2008年),另类资产可能保持稳定甚至上涨。
现金及等价物是最后的防线——在经济极端不确定时,现金提供了安全性和灵活性。
实际操作中,资产配置不是"一劳永逸"的事。随着年龄增长(年轻时可承担更多风险,年长时应增加防御性资产)、市场估值水平变化(市场整体PE极高时应降低股票配置)、个人情况变化(收入增加、家庭结构变化等),都需要对配置进行调整。
因子投资的兴起
因子投资是近年来最受关注的投资策略之一。它的核心思想是:某些"因子"——即特定的风险暴露——能够系统性地解释股票收益的差异。
规模因子(小盘股溢价)是最早被发现的因子之一——研究表明小市值公司的长期收益系统性高于大市值公司。价值因子(低估值溢价)同样被广泛验证——低PE、低PB股票的长期收益高于高估值股票。动量因子(过去涨的还会涨)是另一个强有力的因子——过去6-12个月表现好的股票在接下来的3-12个月往往继续表现好。
近年来,学术界和实践者又发现了质量因子(高ROE、稳定盈利)、低波动因子(低波动率的股票风险调整后收益反而更好)等。多因子模型(如AQR的5因子模型、MSCI的Barra模型)已经成为机构投资者资产配置和风险管理的标准工具。
因子投资的吸引力在于:它提供了一种"系统化"的获取超额收益的方式——不需要挑选个股,而是通过因子暴露来获取收益。但因子投资也有局限——因子本身会"拥挤"(太多人用同样的策略导致收益下降),因子的表现存在周期性(价值因子在成长股主导的时期可能持续跑输)。
以上内容涵盖了本节的核心知识框架。在实际学习和应用中,建议读者结合具体的案例和数据来加深理解。金融学是一门实践性很强的学科,理论只有在与实际案例结合时才能展现出其真正的价值。通过反复的练习和应用,这些概念会逐渐从抽象的公式变成你思考金融问题的直觉。
投资组合理论的一个重要的实践启示是"再平衡"。假设你的目标配置是60%股票+40%债券。一年后,如果股市大涨,你的组合可能变成了70%股票+30%债券。此时你需要卖出部分股票、买入债券,恢复到60/40的目标配置。这就是再平衡——它迫使你在"高卖低买",自动执行逆向操作。
研究表明,定期再平衡(比如每季度或每半年一次)在长期内可以小幅提升组合收益(大约每年0.5%-1%),因为再平衡利用了资产价格围绕长期趋势的波动性。不过,在趋势性行情中,过于频繁的再平衡可能降低收益——比如在长期牛市中,不断卖出涨得好的股票。