4.1 资本预算与投资决策
4.1 资本预算与投资决策
本节摘要:资本预算是企业金融决策中最重要的内容之一——它回答的是"企业的钱应该投向哪里"这个根本问题。本节系统介绍NPV、IRR、回收期等投资评估方法,讲解WACC的计算和项目现金流量的估算,帮助你掌握企业投资决策的核心工具。
本节导读
阅读完本节,你应当能够:
- 用NPV法判断投资项目的可行性,理解NPV为正的经济含义
- 用IRR法评估项目,识别IRR法的陷阱(多重IRR、规模差异等)
- 计算项目的加权平均资本成本(WACC)作为折现率
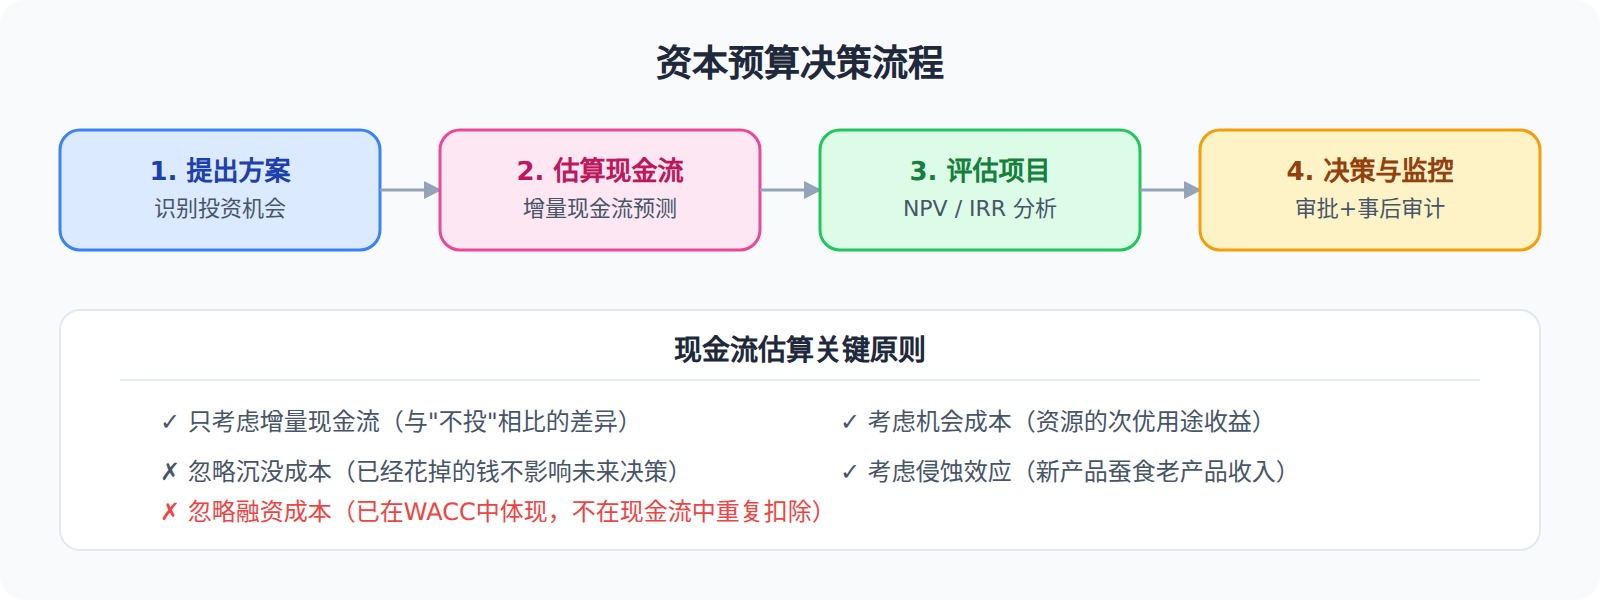
- 识别增量现金流并正确处理沉没成本、机会成本和侵蚀效应
NPV:投资决策的黄金标准
净现值(Net Present Value, NPV)是资本预算中最重要、理论上最健全的评估方法。它回答的问题是:"这个项目未来所有现金流的现值,减去初始投资,到底是赚了还是亏了?"
NPV = CF0 + CF1/(1+r) + CF2/(1+r)^2 + ... + CFn/(1+r)^n
如果NPV > 0,说明项目创造的价值超过了成本,应该投资。如果NPV < 0,说明项目在财务上不值得做。NPV越大越好——它直接衡量了项目创造的绝对价值量。
NPV决策规则的经济学含义
NPV > 0 意味着项目的收益率超过了折现率(即资本成本)。用通俗的话说——你借钱的成本是8%,但这个项目的回报率是12%,中间的4%就是你赚到的"净价值"。
NPV法的核心优势在于它直接衡量了项目对股东财富的贡献——一个NPV为100万的项目,理论上会使得企业价值增加100万。这是IRR等其他方法做不到的。
IRR:直觉友好但有陷阱
内部收益率(Internal Rate of Return, IRR)是使得项目NPV等于零的折现率。也就是说,IRR是项目"实际能赚到的收益率"。
决策规则:如果IRR > 资本成本(WACC),项目可行。
IRR的好处是直觉好理解——"这个项目的回报率是15%,我们的资本成本是10%,所以值得投"比"这个项目的NPV是500万"更容易向非金融背景的决策者解释。
但IRR有几个经典陷阱:
多重IRR问题:如果一个项目的现金流序列中有多次方向变化(比如先投钱、再回收、又追加投资),IRR方程可能有多于一个解——到底该用哪个?
规模差异问题:项目A投资100万、IRR 50%,项目B投资1000万、IRR 20%。如果只能选一个,IRR法会选A,但B创造的绝对价值可能远大于A。
互斥项目排序:当两个项目互斥(只能选一个)时,NPV和IRR可能给出矛盾的建议。这种情况下,永远以NPV为准。
| 方法 | 优点 | 缺点 |
|---|---|---|
| NPV | 直接衡量价值创造、理论最健全 | 不直观、依赖折现率假设 |
| IRR | 直觉好理解、易于沟通 | 多重IRR、规模差异、互斥项目陷阱 |
| 回收期 | 简单、强调流动性 | 忽略回收期后的现金流、不考虑时间价值 |
折现率:WACC的计算
NPV和IRR都需要一个"折现率"或"基准收益率"——这个数字通常就是企业的加权平均资本成本(WACC):
WACC = E/(E+D) × Re + D/(E+D) × Rd × (1-T)
Re(股权成本)通常用CAPM计算:Re = Rf + β × (RM - Rf)。Rd(债务成本)是企业的平均借款利率。T是企业所得税率。E和D分别是股权和债务的市场价值。
WACC的经济含义是:企业每融资一块钱(综合了股权和债务),平均要付出多少成本。如果一个项目的收益率超过WACC,它就为企业创造了价值。
本节速览
- NPV法是资本预算的黄金标准,NPV>0说明项目创造价值
- IRR法直觉好但有多重IRR、规模差异等陷阱,互斥项目以NPV为准
- WACC综合了股权成本和债务成本,是项目评估的折现率
- 现金流估算只看增量、忽略沉没成本、考虑机会成本和侵蚀效应
- 折现率和现金流是NPV计算的两个输入,任一个不准都会导致错误结论
下一节我们思考一个更深的问题:融资决策本身是否影响企业价值?MM定理给出了一个出人意料的答案。
资本预算中的实物期权
传统的NPV分析有一个重大缺陷:它假设一旦投资决策做出,未来的路径是固定的。但现实中,企业在投资过程中通常拥有"选择权"——可以在市场条件变化时调整策略。这些选择权叫做"实物期权"(Real Options)。
延迟期权:你有权等待更多信息再决定是否投资。比如一家石油公司发现了一个油田,但油价目前很低。传统NPV可能是负的,但考虑到公司可以"等油价涨上来再开采",这个油田的实际价值比NPV计算的要高。
扩张期权:如果初期投资效果好,公司可以追加投资扩大规模。比如一个新产品先在一个城市试水,成功了再推向全国。
放弃期权:如果项目进展不如预期,公司可以中途退出止损。传统NPV假设你必须坚持到底,但现实中你通常有"止损"的选择。
转换期权:如果原材料价格发生变化,公司可以切换生产方式或替代原材料。
实物期权的价值可以用类似于金融期权的方法来估算。它的引入使得资本预算更加贴近现实——不再是"一次性的all-in决策",而是"可以调整的序列决策"。实物期权理论是资本预算领域最重要的理论发展之一。
资本预算中的行为偏差
理论研究假设管理者总是理性的——做出NPV最优的决策。但现实中,管理者的资本预算行为受到多种行为偏差的影响。
过度自信是最常见的偏差。管理者倾向于高估项目的预期现金流、低估风险和成本。研究显示,管理者的乐观偏差使得项目预算平均被低估20%-30%。
沉没成本效应:已经投入了大量资金的项目,即使前景已经变得不好,管理者仍然倾向于继续投入——因为"已经花了这么多钱,不能白费"。理性分析应该只看未来的增量现金流,但人类的心理很难做到完全忽视沉没成本。
帝国建造倾向使得管理者偏好大型项目而非小型项目——大项目能带来更高的薪酬、更多的权力、更大的声望。即使小项目的NPV更高,管理者也可能选择大项目。
羊群行为使得管理者倾向于跟随行业潮流——竞争对手都投了某个领域,自己不投就会"落后"。比如2000年互联网泡沫时期,大量企业盲目投资互联网项目,不是因为有好的NPV,而是因为"别人都在投"。
认识这些偏差是改善资本预算决策质量的第一步。一些实践方法可以帮助缓解偏差:建立独立的投资评审委员会(让旁观者审方案)、设置严格的止损规则(亏损达到阈值必须止损)、将管理者的激励与项目真实表现挂钩。
金融学是一门需要不断学习和更新的学科。市场环境在变、监管政策在变、金融工具在变、投资者行为在变。本节介绍的是经过时间检验的核心理论和概念,它们在短期内不会过时。但保持对行业动态的关注、持续更新你的知识体系,是金融从业者的长期功课。
资本预算决策在企业实践中远比教科书描述的复杂。现实中的很多投资决策不是简单的"投还是不投"的二元选择——而是"什么时候投"、"分阶段投还是一次性投"、"要不要推迟等待更多信息"等问题。
实物期权思维在实际决策中非常重要。如果你有一个投资项目,可以现在就投10亿,也可以花1亿做个试点先看看效果。后者就是"分阶段投资"——你保留了一个"如果效果好就追加9亿,如果效果不好就止损"的期权。这个期权的价值可能远大于1亿的试点成本。很多企业在做出重大投资决策时,会自觉地采用这种分阶段的策略——先小规模试点,验证成功后再大规模推广。
竞争互动也影响资本预算决策。如果你的竞争对手已经投了一个类似的项目,你不投可能就会失去市场份额。在这种情况下,即使项目本身的NPV不太理想,"不得不投"的压力也可能推动企业做出投资决策。这就是战略投资的逻辑——有些投资的目的是维持竞争地位,而不是直接创造利润。
在金融学的学习过程中,理论与实践的结合是至关重要的。本节所讨论的概念和方法,如果只是停留在书本知识层面,很难真正理解其价值和局限。建议读者在阅读本节后,尝试将这些知识应用到实际问题中——比如分析一家上市公司的财务报表,或者评估一个简单的投资机会。通过实践,你可以更深刻地理解理论的适用条件和局限性。
在掌握本节的核心概念和方法后,建议读者通过课后思考和练习来巩固理解。金融学中的很多知识需要通过反复的应用才能真正内化。试着用本节学到的分析框架去评估一个真实的金融案例——比如一家上市公司的投资价值、一个企业的资本结构是否合理、一个投资组合的风险是否得到了有效管理。这种将理论应用于实践的过程,是学习金融学最有效的方式之一。